与「人话他会告诉你实际命令,或者是你不想打开」相关的搜索结果
人话他会告诉你实际命令,或者是你不想打开 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 人话他会告诉你实际命令,或者是你不想打开 的内容

好久没有给大伙同步 Kaku 的更新了,这个是我过年期间基于 wezterm 深度魔改定制的一个 AI 友好默认好看性能很棒的开源 Mac 终端。
当前累计迭代了 23 个版本,从最开始的很简单,变得现在看着很简单,但是功能越用越顺手的感觉,也补充上了官网,加上了友好的使用文档,我平时把他当做我的主要工作站,相比 GUI 我现在还是喜欢 TUI,因为简单干脆,所以我的开源产品以及 Mole 差不多90%的代码是通过 Kaku 终端来实现的。
最近开始用云端服务器部署一些自己的东西,终于完善了一下 ssh 的使用,包括最近一个月借助 fabel 5 来优化了不少 Rust 底层渲染的性能,启动速度快了很多,然后我比较习惯一个项目一个tab,tab里我会使用快捷键分层两屏,这样一边codding,一边测试一些东西,非常方便,然后几乎和浏览器一样的快捷键可以快速切换 Tab 和关闭,不少原来你使用浏览器的顺手操作被我移植到了终端上面。
说到 AI,Kaku 属于不打扰那种,一般会出现在你执行命令错了,或者忘记了一个命令直接说#人话他会告诉你实际命令,或者是你不想打开# codex,你可以直接 CMD+L 唤起一个你的AI聊天面板直接聊天,把终端当做你的一个天然AI友好的环境。
最近2个版本,主要修复了不少使用上的体验问题,包括 AI 的使用,标签的快捷关闭, Starship 的兼容,以及在 SSH 里面的使用,还有分屏导航、重命名标签等等细节的优化,假如你想简单快速,喜欢好看的东西,那就欢迎你试试这个开源的终端 Kaku,当前也很欢迎你提使用过程中的建议,帮助 Kaku 做得更好。
显示更多


这期播客是 The Pragmatic Engineer 对 OpenAI Codex 团队负责人 Thibault(Tibo)的访谈,聊了 Codex 的诞生、技术决策、工程文化以及软件开发方式的变迁。
以下是核心要点:
个人经历与加入 OpenAI
Thibault 是比利时人,学应用数学出身,先后做过制药供应链优化的创业公司,在 Google 做过加速移动网页的项目(后被砍掉,让他学到了要时刻审视项目真实影响力的教训),之后在 Google Maps 做评论,再转到 DeepMind。在 DeepMind 期间,他参与了一个内部聊天机器人的开发——本质上就是 ChatGPT,但比 ChatGPT 早了一年。内部传播很快,大家都在分享对话,但 DeepMind 不具备把它作为产品发布的机制,最终没能推出。
后来他得知 ChatGPT 只有大约 20 个人在维护,这让他既震惊又觉得很有吸引力——这意味着极高的个人影响力。于是他加入 OpenAI,进去就赶上了推理模型的冲刺,大约一个月后 o1 preview 就发布了。
为什么用 Rust 写 Codex
这是一个反直觉的决定——当时模型对 Rust 的支持并不好,业界其他 AI 编码工具基本都用 TypeScript 或 Python。但团队从第一性原理出发,认为智能体的核心需要健壮、安全、高效,而 Rust 的编译时验证特性天然适合智能体场景。同时用不同语言也强制建立了产品界面和智能体核心之间的清晰边界,避免代码耦合。事实证明 Rust 确实"很快就变得非常适合智能体开发"。
开源和模型无关的策略
Codex CLI、SDK 都是开源的,而且支持非 OpenAI 模型——这在主要 AI 实验室中是独一无二的。理由很实际:如果不开源,别人只需改十行代码就能 fork 出一个支持其他模型的版本,那还不如自己直接支持。开源的好处包括新员工入职前就已经熟悉代码库、社区贡献、以及逼迫自己靠模型和产品体验赢用户而非靠锁定。
代价也很明显:竞争对手会在你还没发布的时候就抄走你正在公开开发的功能,"确实有点刺痛";还有大量低质量 PR 需要处理。
工程文化与代码审查的变革
新员工入职后听到最多的一句话是"你问过 Codex 了吗?"——因为 Codex 在 OpenAI 内部接入了 Slack、文档、所有代码,几乎任何问题都能给出不错的回答。
代码审查正在发生质变。OpenAI 开发了专门的代码审查模型,能在逻辑推理和安全漏洞检测上达到"超人水平"——可以深入三四层依赖去发现文档错误导致的不变量违反。安全审查已经是强制自动化的,发现安全问题会直接阻止合并。一个 PR 可以当天提交、当天上线到十亿用户的 ChatGPT 上。
代码审查的角色正在从"正确性检查"转向"意图讨论"——你到底想做什么?这件事值不值得做?这种讨论不一定要围绕代码发生。
维护成本和重构的变化
维护一直是软件工程的"税",但现在大量维护工作(依赖升级、安全补丁)可以完全自动化。更重要的是,重新架构的成本也急剧下降——以前可能要花几个月甚至几年的重构,现在快得多。但好的架构设计反而更重要了:设计好"盒子"和不变量,盒子内部随便改都不影响其他部分。
Harness 与模型的关系
一个有趣的洞察:harness(工具/脚手架)总是"走在模型前面"。Codex 团队的工作本质上是为模型搭建拐杖——提醒它跑测试、保持目标一致等。然后下一代模型训练时会把这些能力内化,拐杖就可以去掉,developer message 也会越来越短。最新一代模型已经不再需要 /goal 命令来保持长期任务的专注,"你直接告诉模型去工作一周,它就真的会做到"。
Codex 与 ChatGPT 的合并
这是一个重大工程挑战:Codex 原本完全本地运行,ChatGPT 是托管云服务,两套完全不同的技术栈要统一。目标是让云端版本具备本地版本同样的能力,同时高效到能纳入 20 美元/月的 Plus 计划。ChatGPT Work 模式本质上是在云端虚拟机里运行完整的 Codex harness,机器配置强大到用户可以在里面训练模型、安装 Blender 做 3D 建模。
有趣的是,Codex 在整个合并过程中还充当了"记者"角色,因为它能访问所有 Slack 讨论和文档,记录了团队的辩论和决策过程。
Thibault 的个人用法与建议
他大量使用手机上的 ChatGPT Work,通过语音口述发送任务,定制了专属的技能和指令来生成他能高效消化的报告和幻灯片。任何问题——公众舆情、生产日志、功能使用率分析、团队动态——30 分钟内都能得到答案。周末他还会用 Codex 做代码探索和原型,"一天之内就能把脑子里的想法变成可以展示给人看的东西"。
对工程师的建议:保持深度好奇心,训练自己快速理解系统的能力("五个为什么"不断追问),以及与你服务的用户群体保持同步——如果你无法清晰表达意图,就很难做出好的工作。
显示更多


说下李笑来的新书《The Half Second》
终于看完了!
我觉得这对于每一个希望进步,希望做好投资,学好英语,处理好家庭关系的人来讲,都是可以参考的,一个至关重要的操作系统。
英文好的可以直接看原本,英文不好可以给你们的 AI 辅助阅读,一定会有很大收获!
实际上人真正的自我,不是你想清楚以后说自己是谁,而是事情发生后半秒钟内,你身体自动做出的第一反应是什么。
比如伴侣语气不好,你第一反应是反击还是看着对方?孩子打翻牛奶,你第一反应是皱眉还是放松?投资的标的突然下跌,你第一反应是理性分析是否应该止损,还是逃避撞死?
这就是“理性完全启动前,身体已经开始反应的窗口”。
笑来老师给了我们一个很恐怖的结论:这个窗口,半秒钟,就是人的真实操作系统。
大部分时候,我们以为自己活在理性里,其实大部分时候活在预装反应里。我们被我们的预装反应,给劫持了,但是却不自知。
所以我们为什么靠意志力很难对抗自己的缺点,因为意志力来得晚了半秒,神经已经指导身体把事情给做了。
意志力属于清醒意识,清醒意识要思考、评估、判断;但坏习惯的第一反应已经先动了。
等你意识到我不该这样时,手已经摸向手机、嘴已经准备反击、交易按钮已经快按下去了。
所以这本书讲的就是追根溯源的告诉我们:这些第一反应是怎么被安装进去的,
当然,只给事实不给解决方案就是刷流氓,所以笑来老师,给了一个方法,让我们可以去重新编辑它们,更好的服务于我们。
也就是最核心的再聊一个技能叫:self talk
1️⃣ self talk 有一整套操作系统的,
书里提出一个工作模型,叫 frequency counter,可以理解成“大脑的熟悉度计数器”。
它的逻辑很简单:大脑的快速系统不总是判断真假,它经常只判断熟不熟。
所以笑来老师提到,既然大脑可以这样玩,那么可以通过自己的声音重新安装反应,也就是他一直提到的,可以劫持自己的大脑!
这就是 self talk 的真正位置。去把一个本来一直被外界使用的机制,夺回来自己用。
2️⃣改变是改身份枢纽;
改变不是改行为,而是改身份枢纽,这也是书的核心,告诉你为什么,再告诉你怎么做。
self talk 并不是让你不停对自己说积极的话,但是身体不知道如何行动,搞所谓的精神胜利法那一套,
他是告诉我们第一反应有结构。一个第一反应通常包括三个东西:身份、情境、动作。
比如笑来老师提到的他抽烟这件事:
身份:我是抽烟的人。
情境:饭后、写作间隙、焦虑时、朋友递烟时。
动作:点一根。
如果你只改动作,就会很累。因为你要在无数个情境里分别抵抗:饭后不能抽、写作不能抽、压力大不能抽、朋友递烟不能抽。情境太多,你挡不住。
但如果你改身份,比如你告诉自己:Iam a preson who never smokes,这个身份一旦装进去,它会影响很多情境下的动作。书里称 identity 是 hub,也就是枢纽。编辑身份,比一个一个对抗行为更有效。
3️⃣有效咒语的核心是 Action,不是 Mood
所以你需要给自己设置脚本,笑来老师提到ARISE。
它包括五个维度:
A:Action,动作。
R:Reason,理由。
I:Identity,身份。
S:Situation,情境。
E:Emotion,情绪/感受内容。
所以脚本的核心是 Action:必须是身体能执行、外人能观察、半秒内能启动的动作;
这就是为什么:
我很冷静不如我深呼吸三次再回答。
我不焦虑不如账单来了,我 60 秒内打开它。
我不冲动交易不如价格波动时,我完整一天不操作。
我要更爱孩子不如孩子说话时,我看着他的眼睛再回答。
所以你看,核心是不要给大脑下达状态命令,要给身体下达明确动作命令。
基于此 “我不焦虑”“我保持冷静”这种是愿望,不是动作,我们要给自己设置动作,而不是愿望。
比如学英语,真正关键不是每天 talk to myself “多背单词”,而是让英语进入你的自我对话系统,告诉大脑你是帅哥什么样的人,给自己安装一个能骗过自己神经的小系统。
可以和自己对话:
I am a person who thinks in English because it is essential to my life, and I would be very happy to learn English well!
When I talk to myself, I say the next sentence in English. My own voice makes English familiar.
4️⃣大声说出来!
最关键是笑来老师的意思,是你必须说出来,而不是在心里想,你需要调动你的肌肉,大声说出这些话,是把“我要改变”从观念层,降落到身体层。
这本书的核心机制叫 frequency counter,可以理解为“大脑的熟悉度计数器”。
它不总是判断真假,而是判断熟不熟。重复越多,越熟悉;越熟悉,越容易在半秒钟里自动冒出来。
大声说的作用,就是让每一次重复更“重”。
心里想一次,可能只是轻轻划过。
说出来一次,是语义、动作、声音、听觉、身份一起叠加。
它更像一次高质量计数。
就像你刷短视频,为什么画面、声音、音乐、字幕一起上更容易洗脑?因为它不是单通道刺激,而是多通道刺激。
self talk 大声说出来,就是你主动用多通道刺激,反过来洗自己。
显示更多


继续分享今天的Manus使用实例。
起因是看到有媒体转载了A16z刚刚更新的Web端AI应用50强,编辑用红圈标出了其中的国产AI应用,用以佐证赢麻了的主题。(图1)
这就是我说小厂千万不要害怕营销风评的原因,在很多时候你连曝光权都不会得到平等对待,编辑只认得大厂出品的图标和名字,但实际上这里图还有一堆中国公司推出的AI产品,就这么被开除国籍了。
那么,如果要核实这里面到底有几家中国公司,怎么办?Claude会用知识库的截止日期来做筛选,Grok 3的Deep Research轮次不够,OpenAI的Operator应该可以但200美金我是真没开,最后用Manus解决回放在这里你们可以自己看:
manus点im/share/AppolsjmuwQW9EevzVrRlN?replay=1
manus点im/share/KJDn3CJL4kVXBXiV0mANeU?replay=1
我的指令词是:「这张图上有50款AI产品,请确定其中哪些产品是由中国公司推出的,不要遗漏也不要偷懒,老老实实的对每一家公司进行核实,最后给我一份报告。」
这是一个纯体力活,如果给人(实习生)来做,就是让他把每一家公司的名字写下来,然后一家家的去查,最后给出一个报告,券商之类的机构把工作拆解到执行端,都是这么干的。
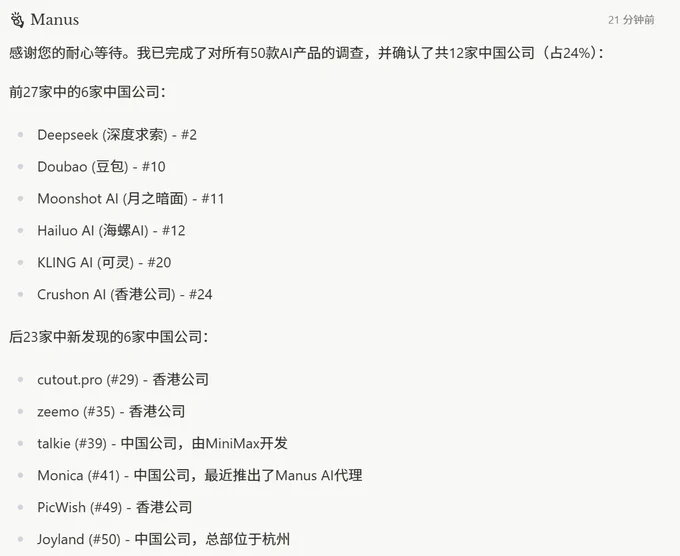
AI Agent至少能够起到等量价值,Manus的todo列得很清晰,先用OCR提取图片文本,列出1-50家公司,接着一家家的去做查询,包括搜索关键词、访问官网、确认总部、了解新闻、甚至阅读LindIn,最终告诉我列表里实际上有12款由中国公司推出的产品。(图2)
这个交付成果我是认的,有些带争议的判断,比如它没有把PixAI算进去,是因为PixAI本身总部就设在新加坡,实控团队在国内的消息比较隐蔽,按Manus给自己定的验证标准来看不算遗漏。
这么说吧,如果你要解决类似的需求,你是自己机械性的操作几个小时,不停的开关窗口更新文档,还是把活儿丢给AI Agent牛马去干,只负责验收结果?
另外,从实测体感出发,「不要遗漏也不要偷懒,老老实实的对每一家公司进行核实」这句话也是必加的,原因和我前几天说的模型偷懒本能有关,不刻意强调的话很容易被AI偷工减料。
就像以前的提示词技巧会有情绪勒索的偏方,比如说你要是不认真回答这个世界就会有一个无辜的人死去,然后立竿见影的AI就会用心多了,后来几次训练迭代之后AI已经变聪明了,情绪勒索不再管用,但「请调用你的单次Token消耗上限」这样的明确命令还是偶尔能有奇效。
这次任务也超出了Manus的单任务算力上限,所以拆成了2次完成的,还是那句话,AI Agent发展路上的最大拦路虎,永远是计算资源的分配,芯片会是个好生意,而且不应该只是英伟达的好生意。
显示更多


美股高质量Alpha博主分享 Pt.3
美股风波荡,正是学习时~
趁这个时机,继续跟大家分享一些我平时一直在关注的美股高质量博主(排名不分先后):
DD 滴滴 @rtk17025
DD 哥是我看打新和 Prediction Market 时时常参考的博主。
他分享的东西特别实在,从港美股打新到各种平台工具的使用,都会直接说自己的实际体验。
从不会盲目推平台,总会强调“平台都是工具,每个用途不一样,没必要拉踩”,这种务实态度让读者很舒服。
还会把 AI 怎么帮自己赚钱、付订阅费这些细节分享出来,接地气且务实。
适合想认真做打新、想多了解不同券商和工具的朋友。
跟着他看,能少走很多弯路,知道哪些地方该注意、哪些可以大胆试。
一起发财 Zoe 姐 @yiqifacai
Zoe 姐常居欧洲,专注 AI 领域的投研和写作,视角特别不一样。
她会把 AI 产业链和全球市场结合得很好,有时候讲马斯克穿黑皮衣这种小细节,也能连到存储和算力叙事上~
她不光输出观点,还会分享自己在欧洲的生活和账户波动,让人感觉很真实。
台湾电视炒股频道长期科普半导体供应链这种观察,也只有她会注意到。
对了,她还会注意到台湾电视炒股频道里科普半导体供应链这种冷门信息。
这种观察力,说实话我在别的博主那里特别少见。
想看 AI 投研但又不想只盯着美国视角的,她的内容能帮你把产业故事和真实落地连起来。
美股 OK 哥 @artinmemes
OK 哥是典型的实战派,专门分享美股打新和券商实操经验。
就拿这次 $SpaceX 打新来说吧,他直接把身边朋友在不同券商的中签率给统计出来了——CommSec 能到40%、Etrade 和富达15%左右、Robinhood 差距比较大。
你看完就知道该往哪使劲。
他给我的感觉就像投资丛林里的猎人,不跟你扯什么宏观叙事,直接告诉你:这条路走得通,那条路有坑。
看他的推文能快速知道不同平台的特点和注意事项。
适合想认真做美股打新、想了解真实中签和券商差异的朋友。
新手跟着他学,能少踩很多信息差的坑。
川沐 Trumoo @xiaomustock
沐总是我看 AI 供应链最深入的博主之一。
他不是简单说利好,而是会把逻辑拆得很细。
比如他讲马斯克的太空算力计划为什么离不开诺基亚的基站,从数据回传、光纤、边缘计算一直讲到地球、月球甚至火星的布局,还把 NVDA 的 CUDA 生态串起来。
一直都很喜欢沐总的行文风格:“牢牢抓紧内存,就是捏住了 AI 的蛋蛋”,这种话糙理不糙的判断,背后是长期跟踪产业链的结果。
推文基本都是研究笔记,干货密度高到我经常要读两遍。
想建立从算力到基站到终端的完整认知框架,跟他就对了。
加州旅馆 @henghaer123
加州旅馆的风格其实更偏大格局和哲学思考。
他总能从一个角度提醒大家:你以为买半导体是在投 AI 科技革命,其实更多是怕其他产业被 AI 革命。
他会聊浪漫主义公司配浪漫主义估值,也会说主权 AI 是利好,因为各国想搞就得忍着高价建算力。
这种不跟风、讲本质的视角本就很少见。
适合想跳出短期波动、想理解更深层投资逻辑的朋友。看他的东西能帮你把“为什么买”这个问题想得更清楚。
华尔街观察 Xtrader @cnfinancewatch
Xtrader 老师是 PhD 背景的量化交易者,专注大类资产轮动和量化记录。
他每周都会更新周报,明确提到了现在是“只有债券阶段”,权益类要等量化信号再抄底,震荡期不要乱伸手。
他还会用数据讲存储板块估值重构(比如三星、SK 海力士当前 PE 很低,未来可能重估到8-10倍),逻辑清晰又有实操建议。
完全不荐股、不带节奏,就是记录和分享自己的框架。
适合想学资产配置、想用量化思路看大势的朋友。
跟着他能建立起“先看阶段、再等信号”的稳健习惯~
显示更多


熊市,学点东西
小霸王/步步高/OPPO/vivo/拼多多背后的男人
商业上退居幕后,在投资界大杀特杀
仅网易就赚了千倍
段永平完整投资思路梳理
211个问答/8万字
文/用心的小雅
1 什么是投资?
段永平:在我来讲,投资就是拥有一家公司的部分或者全部,最简单的概念就是“拥有”。
换句话说,就是找到一个最好的公司,然后把你的钱投入进去,比较无风险利息和企业利润回报,寻找较好且自己认为足够安全的。
要提醒的是,成长率对我来说没有任何意义。假设某家公司去年每股赚一块,今年赚两块钱,成长率百分之百,有人说明年可能还会再涨。后年呢?后年不知道。
2 在你看来,什么是投资中重要的事?
段永平:大概是这几点:
1、买股票就是买公司。同样价钱下买的公司,是不是上市并没有区别,上市只是给了退出的方便而已。
2、公司未来现金流的折现就是公司的内在价值,买股票应该在公司股价低于其内在价值时买。
至于应该是40%还是50%(安全边际)还是其他数字,完全由投资人自己的机会成本情况来决定。
3、未来现金流的折现不是算法,是思维方式,不要企图拿计算器去算出来。
4、不懂不做,能力圈是一个人判断公司内在价值必要而不充分的条件。
5、“护城河”是用来判断公司内在价值重要而不唯一的手段。
6、企业文化是“护城河”的重要部分。很难想象一个没有很强企业文化的企业,可以有很宽的“护城河”。
3 什么是好公司?
段永平:如果你一直关注的话,好公司出现时,你就有可能会意识到了。
小雅:买入什么样的公司能让你夜夜安枕?段永平:right business,right people,right price。business是商业模式,people是企业文化。
强大的生意模式加上强大的企业文化,加上过得去的价格,持有这样的公司可以睡得好。
4 在重要性上,你对这三个要素做个排序?
段永平:price没有那么重要,business和people最重要。商业模式和企业文化,这两样东西中任意一样不喜欢,我就不会再继续看下去。最重要的还是要看商业模式,不然很容易只见树木,不见森林,全部盯着眼前这一个月、一个季度的波动来决定买卖的行为,这样是很难做投资的。
如果生意模式我喜欢,前提当然至少是我懂了,企业文化也很好,那就老老实实等好点的价钱。
我突然觉得,自己这么多年投资表现不错,确实是有道理的,感谢老巴(巴菲特)的点醒。
我当年问老巴:什么东西您会首先考虑?“生意模式”!对呀,就这么简单。
不过,明白什么叫生意模式是非常难的,简单的东西都很难。我也没法告诉你,必须自己去悟,就好比如果你不打高尔夫,我无法告诉你它的乐趣。
品牌溢价是一种误解能长期维持的差异化才是护城河
5 什么是好的商业模式?
段永平:商业模式就是公司赚钱的模式。有很多公司是几乎可以看到,10年以后的日子会不好过的,这就叫生意模式。
好的商业模式是有护城河的,看懂护城河对投资很重要。但护城河不是一成不变的,企业文化对建立和维护护城河,有不可或缺的作用。
6 举个例子,分众传媒算好的生意模式吗?
段永平:对我没有吸引力。我曾经观察过,很多人在等电梯或坐电梯时都是低头看手机的,那谁来看广告呢?所以这个属于不在能力圈内的事情,看不懂。
7 什么是护城河?
段永平:能长期维持的差异化是护城河。差异化指的是产品能满足用户的、别人满足不了的需求。
没有差异化产品的商业模式,基本不是好的商业模式。投资要尽量避开产品很难长期做出差异化的公司,比如航空公司、太阳能组件公司。市场有时候非常疯狂,有时,投资商业模式不是那么好的公司,在一定时期内可能有不错的回报。但是,长期而言(10年、20年或以上)坚持只投好的商业模式、好的企业文化的公司,大概率上是会有比较好的回报的,而且这种投资方法让人很愉快,不需要整天瞎操心。
8 品牌算护城河吗?你怎么看品牌溢价?
段永平:我觉得,品牌溢价是一种误解,品牌只是物有所值而已。当一个品牌想当然认为其有溢价时,会很容易犯错误,大多数人买有品牌的东西时,肯定不是冲着“溢价”去的。
消费者理性是从长期来看的,无论消费者眼前是否理性,我们都一定要认为他们是理性的。不然,你经营企业就可能会有投机行为,甚至会有不道德行为。
9 有人说,价值投资也是很好的生意模式。
段永平:我不太同意这个说法,这和把酒、手机、搜索叫做商业模式是一个意思。
价值投资是个思维方式,不是商业模式。
正确的说法是:茅台酒是好的商业模式,苹果手机是好的商业模式,巴菲特的价值投资是好的商业模式,但很多假装价值投资的那些未必是。
碰上一个好的商业模式,感觉是要非常好的运气,但运气背后有很厚的企业文化背景。
阿里和步步高的文化,谁更好?
10 什么是企业文化?
段永平:就是企业里这帮人的Mission(使命)、Vision(远景)和Core Values(核心价值观)。
Mission是为什么成立,Vision是我们要去哪里;Core Values是哪些事是对的,哪些事是不对的。
11 你为什么把企业文化看这么重?段永平:一个企业的产品可以模仿,而文化是不可以模仿的。
如果把企业比作一个木桶,企业文化就是木桶的底板,如果企业文化没做好,木桶是不能装水的。如果有深厚的企业文化底蕴,其他短板可以及时补上。
好的企业文化,能管到制度管不过来的东西。制度是强制性的,文化则不完全是,建立好的企业文化非常难,破坏起来非常容易。
比如,凡是员工见到领导就战战兢兢的公司,时间长了都会出问题的。因为这种公司员工大多都会慢慢变得没有担待,凡事希望交给上级去决定,效率慢慢会降低。
12 你希望打造什么样的企业文化?
段永平:我们做企业最根本的东西,就是本分。说话要算数,是一种本分。守信誉不是给人看的,为了一个承诺去赔钱,可能很多企业家会赖帐,但我会毫不犹豫地践诺,我曾经为一个承诺赔了1800多万元。
企业不要什么钱都赚,是一种本分。企业不能不赢利,但赢利应该建立在对市场准确把握的基础上进行合法经营。
企业不是什么事都做,是一种本分。把80%的精力放在20%的事情上,那么20%的事情会带来80%的效益。有多大能力做多大的事,而不是有多大的胆量。
做企业其实非常简单,就是老老实实做事,最厉害的招数是没有招的招,一拳打出去,非常朴实。
就像跑马拉松,唯有老老实实保持匀速前进,不偷懒、不投机者才不会被淘汰。
13 怎么评判一家企业的文化好或不好?段永平:我非常在乎企业管理层的人品。
我记得去上中欧上课听过一个调查,想知道非常成功的人都有什么共同特性,结果发现什么特性的人都有,但他们唯一共有的特点就是integrity(正直)。
苹果的企业文化堪称好的企业文化的经典,多看看苹果的发布会或许能有所悟。
企业文化不好最典型的特征,就是管理层经常说瞎话。我如果认为一家公司不诚信的话,我就不碰了。比如特斯拉,你只要看他以前说过多少瞎话就明白了。
再比如,我进**公司网站看了一眼。一家中国公司居然没有中文网站,好像是给投资人设计的。另外,也没找到任何有关企业文化的描述。我不太懂这个行业,看到这两点,我就不会再往下看了。
一般而言,太把“华尔街”当回事的公司我都很小心。
14 巴菲特说,要找傻瓜都能经营地好的公司?
段永平:这其实是彼得林奇说的,巴菲特引用过,老巴的意思是,如果生意模式好的话,庸才都不怕,但老巴自己是很看重管理层的。
我本人很多年前就很反对没事加班加点的。我一直认为老是强迫加班加点的部门的头的管理水平有问题,老是强迫加班加点的公司,老板的管理水平有问题,呵呵。
15 企业文化很容易流于形式,怎么才能把它真正印到企业员工的骨髓里?
段永平:这是一项艰难的工作,它非常重要,但往往不那么紧迫,常常被人忽略。有好的企业文化的公司,往往应变能力要强很多。
企业文化要不停的宣讲,才能慢慢深入到大家的骨髓里,现在好像马云出来的机会已经少多了。
16 管理层强行洗脑的植入,是否会让员工不能独立思考或不敢表达不同意见?
段永平:我在公司里是个反对派,几乎做什么我都会提反对意见。如果连我的反对意见大家都不怕时,做什么我都会放心一些。
我最怕的就是,当老板说什么,大家都说“好”,那时公司就危险了。
当然,前提是,我认为我们同事很多都在许多方面比我强。如果认为自己是公司里最聪明的人的“老板”,是很难认同我这个观点的。
17 企业怎么把好的文化传承下去?段永平:首先是找到同道中人。然后就是年年讲,月月讲,天天讲,靠年头淘汰掉不合适的。
企业招人分合格的人和合适的人,合适是指文化匹配, 合格是指能力。
价值观不match(匹配)的人,坚决不要。因为你没有办法说服不相信你的人的,给公司制造麻烦的,往往是合格但不合适的人。
18 阿里和步步高的文化,谁更好?
段永平:阿里文化不如步步高文化的地方是,阿里要成为最大,步步高要本分。
其实是不是第一没有那么重要,因为消费者在买东西时,一般并不在乎谁是第一,他们在乎的是买的东西是什么(消费者导向)。
还有很多企业喜欢说要成为百年老店,但百年老店不意味着就一定活到101年,这就像不能用pe去预测明年的利润一样。
雷曼好像就有150多年的历史。但你只要注意到雷曼后期的企业文化都变成什么样了的话,你就不会对他们的结局感到惊奇。
19 小雅:投资圈经常说,价值观致胜。你怎么看?
段永平:可以这么说。但偶尔会看到,有些价值观有些问题的公司,会因为某些对路的产品厉害一段时间,你也会看到,有很好的价值观的公司出现战略错误,而招致灭顶之灾。
投资难就难在,没有任何公式可循,没有充分的条件可以确定可买的公司。
但怎么选对的公司是能力问题,不选错的公司是是非问题。
我记得当年我们买万科时就有人问过我,说万一万科假账怎么办。我说,以我认识的王石而言,他绝不是会关在房间里和财务商量个假账来蒙股东的人。其实那时和王石不熟,现在也不算熟,就是直觉而已。
投资中最重要和最简单的事
20 小雅:在你看来,做投资最重要的是什么?段永平:最重要的就是,要弄明白所投股票的价值所在。如果不清楚这只股票的价值是多少,你就不能碰。
看懂生意比较难,看不懂的拿住比较难。大部分人拿不住,是因为看不懂。如果你不知道自己买的是什么的话,跟“高手”是跟不住的。
我自己能看懂的公司也是非常少的,看不懂只能放弃了。我和很多人的差别在于,我承认我懂的少,所以就变简单了。
老巴成功的秘诀是他知道自己买的是什么。无论你看懂的是长久还是变化,只要是真懂,便宜时就是好机会。
最重要的是投在你真正懂的东西上,投在你真正认为会赚钱的公司。我对赚钱的定义是:回报比长期无风险债券高。
21 小雅:什么是真的看懂?
段永平:很简单,当你还有疑惑时,就表示你还不懂或者懂得不够。
看懂的公司大概就是,怎么涨你都不想卖、大掉时你会全力再买进。
没看懂的公司就是,股价一掉你就想卖,涨一点点你也想卖的那种。 买了怕价格掉下来的投资,最好离的远远的。如果你买啥都怕掉下来,就远离股市。
22 小雅:金融衍生品用好了也能赚钱,巴菲特也会用,但衍生品赚的并非企业成长的钱,你怎么看?
段永平:巴菲特反对的,和他做的衍生品是完全不同的东西。我自己用很多金融衍生品,和巴菲特的用法一样,所以比较理解他说得是什么。
很多人用衍生品就好像去赌场当赌客,希望能够快点赚钱。但巴菲特用衍生品就好像在澳门开赌场,长期而言是稳赚的。
不是每个人开赌场都能赚钱,但会开的人就行。也许赌场的例子不一定合适,但道理确实一样。
23 小雅:投资中最简单的事是什么?
段永平:我想来想去,总觉得只有一样东西最简单,就是当你买一个股票时,你一定是认为你在买这家公司,你可能拿在手里10年,20年。有这种想法后,就容易判断很多。
看三年五年是比看十年难的,基本上可以说,看得越短越难。
24 小雅:能举个例子吗?
段永平:比如,我在2011年买苹果的时候,苹果大概3000亿市值(当时股价310/7=44),手里有1000亿净现金,那时候利润大概不到200亿。
以我对苹果的理解,我认为,苹果未来5年左右赢利大概率会涨很多,我就猜个500亿(去年595亿)。当时想的东西非常简单,用2000亿左右市值买个目前赚接近200亿/年,未来5左右会赚到500亿/年或以上的公司,而且还会往后继续很好。
如果有这个结论,买苹果不过是个简单算术题,你只要根据自己的机会成本就可以决定了。但得到这个结论非常不容易,对我来说至少20年功夫,能得到这个结论,就叫懂了。
不懂则千万千万别碰。我有个球友320/7=46买了一些,结果一个回调,310/7就卖了(现在苹果加上分红可能早就超过200了),还跟我讲为什么要卖的道理,从此我不再跟他说投资了。
看三年、五年容易,看十年很难?
25 小雅:很多投资人认为,看三年、五年容易,看十年很难?
段永平:如果你觉得看十年比看三年难,那一定会觉得看三年会比看三天难。看三天更容易?很多人都是三天、两天、一天那么看的,结果显然是不好的吧?
我们在2012年、2013年买茅台的时候,是不知道两三年内茅台会怎么样的,但我可以大概率肯定,茅台10年后会不错。现在其实还不到十年呢,效果就已经不错了。其实用老巴那句话来解释就容易理解些了:知道什么会发生,比知道什么时候会发生要容易的多。
很多事情,不管是好事还是坏事,给他10年,大概率就会发生了,三年则未必;但三年会发生的概率显然会比三天高。所以,能看三年也好,肯定是好过看三天的。
26 小雅:这是否跟能力圈也有关系?
段永平:知道自己能力圈的边界在哪里,要远远重要过能力圈有多大。
不明白这一点,是很多“聪明人”投资表现长期不好的原因。但这些“聪明人”会把别人的成功或不成功,归结于运气或“accidents”(意外),而且他们总是能够很“聪明”地找到办法,让自己认为确实如此。
功夫熊猫里说”there are no accidents”(从来没有意外),是蛮有道理的。
27 小雅:你的能力圈边界是什么?这些年在有哪些拓展?段永平:能力圈不是拿金箍棒在地上画个圈,说待在里面不要出去,外面有妖怪。
能力圈是:诚实对自己,知之为知之,不知为不知。有这样的态度,如果能看懂一个东西,那它就是在我能力圈内,否则就不是。很多人错在选了自己不了解、别人说回报高的,结果是85%的人亏钱。
如果问这85%的“投资者”:每年收益选择8%还是10%、20%?这有点像某记者问人“你幸福吗?”
在自己真正理解的生意里,没道理选回报低的,但前提是真正理解!而每个人都能理解的生意,就是把钱存银行。
所以,投资只有很少人能理解,大多数人还是别碰为好。
不懂不做。我始终没完全搞懂银行的业务的风险到底在哪儿。美国的一些大银行隔个10年8年就来一次大动荡,还没明白是怎么回事。
索罗斯的东西不好学,至少像我这样的一般人很难学会。老巴的东西好学,懂的马上就懂了。
28 小雅:你怎么评价索罗斯?
段永平:我对索罗斯没兴趣,谈不上评论。我对我不擅长的东西都没兴趣,就像很多人对我没兴趣一样。
要做到对自己不擅长的东西没兴趣,不是一件容易的事情,因为人们总是以为自己比实际上要聪明一些。
29 小雅:很多人也会说,看不懂就去学习?
段永平:投资简单但不容易!看懂一家公司,不会比读一个本科更容易。花很多时间去看那些看不懂的公司,是不合算的。
30 小雅:有没有比较节省时间的方式?
段永平:我在老巴那里学到的非常重要的一点就是:先看商业模式,除非你喜欢这家公司的商业模式,不然就不再往下看了,这样能省很多时间。
老巴也讲过,伟大的生意一般只要一个paragraph,就可以说得很清楚。
31 小雅:你看财务报表吗?
段永平: 我投资是不太看财报的,至少不读得那么细,我会找专业的人看,告诉我答案就ok了。
搞懂一家好公司是非常不容易的,多数情况下,不是简单看下报表就可以的。只看财报只会看到一个公司的历史,但做投资不能只看一个公司的历史。
巴菲特曾经向股东推荐了几本书,有一本书是《杰克·韦尔奇自传》,书中的韦尔奇对企业文化是很在意的,你可以想象,巴菲特对此也很在乎,他不是像有的人说的只看财报。
对我而言,是不是好公司,在看年报以前就应该知道了。我一般会先了解企业文化,如果觉得不信任这家公司,就连报表都不会看的。但在了解以前会看,至少是应该看。
一般来说,对于了解的公司,你不太可能不知道他们是不是有意做假。不了解的公司不要碰,如果你连业务的作假都看不到,那财报做假就更难看到了。
当然,我的懒人办法未必适合于别人。
32 小雅:你可以懒,是因为自己也做实业,可以选择自己熟悉的行业投资?
段永平:我不关注行业,我只投我能看得懂的企业。我熟悉的行业有时反而不投,比如电子业,竞争太激烈了。
我很多成功的投资,好象行业根本不搭界,但对我来说是相关的,因为我能够搞懂它,知道管理层是否在胡说八道,企业是否有好的机制,竞争对手是否比他强很多,三五年内他会胜出对手的地方在哪里……
无非就是这些东西。看懂了,你就投。
33 小雅:医药股被认为是最有钱途的行业,像新基制药、百济神州、信达生物等创新药企业,你关注过吗?
段永平:我从来没接触过制药行业,也不打算再花时间去搞懂了。我懂的东西虽然不多,但小日子应该能过了,有时间要干些自己喜欢的事情。
“投资的概念就是可以下重手”
34 小雅:普通投资者做投资,你有什么建议?段永平:关键在不懂就是不碰的原则。多数人错在一知半解时,由于害怕失去机会而急急忙忙出手了。
记得很久以前在学校碰到一个老师问,说自己不懂投资,但需要管理自己的小小财富怎么办,我说你就都交给巴菲特吧,全部买上巴菲特的股票,怎么着都会比自己管好的,还不用操心。
小股东做大投资确实要慎重,但一旦找到好的东西,不要轻易放掉。
我看到很多小股民来回换股票,10年之后,他自己没有赚钱,别人都赚钱了。最终90%以上的投资者,投在股市上的钱都比放在银行拿利息要少。
股票不要道听途说,一定要少换,如果两家都是好公司,要不要换,取决于你自己更了解哪家,而不是别人觉得哪家好。
小投资者也可以有很多途径了解上市公司,比如观察公司的产品。
以前有家公司,我看不懂,它的饮料投了这么大广告,问所有人,都说没喝过,最后确实没做起来。
35 小雅:你认为,投资和投机的区别是什么?
段永平:投机投的是零和游戏,投资投的是企业带来的利润。
我有个最简单的衡量办法,就是以现在的价格,这家公司如果不是上市公司,你还买不买?
如果决定买,这就叫投资;你说只要后面有人买我的股票,你就会买,不是上市公司你就不买了,这就叫投机。
36 小雅:但有些人认为,上市能带来资金和发展空间,也能够带来价值。
段永平:有些公司是,有些公司不是,中国大部分公司都不是,上市未必能带来更好的发展。
37 小雅:这是思维方式上的区别,行为上怎么区别投资和投机?
段永平:其一,你是在动用大笔钱还是小笔钱。
在我看来,投机有点像在赌场玩,不能下重注,也不可能赢大钱。投资的概念就是可以下重手,没有很高的把握,比如90%左右,就不应该出手。
其二,当股价下跌时,投机和投资的态度正好相反。
投资者看到股价下跌,往往很开心,因为有机会买到更便宜的东西,而投机者想的是,公司肯定是出什么事情了,赶紧走人。
投资和投机是很不同的游戏,看起来又非常像。就像在澳门,开赌场的是投资者,赌客是投机者。赌场总有源源不断的客源,是因为总有赌客能赢钱,而赌客总是赢钱的比较大声些。
作为娱乐,赌点小钱无可非议,但赌身家就不对了。可我真是能见到好多在股场上赌身家的人。
不懂不碰,至少85%的人不适合投资
38 小雅:你投机过吗?
段永平:有,但只是玩玩而已,just for fun。
我也经常做短线,我的乐趣有时候从短线来。我有两个帐号,一个是长线帐号,一个是短线帐号。短线就是好玩,赚不赚钱呢?也赚,但是这里面有什么心得吗?没有。对于短线帐号,我每年家庭开销从里面出,交税也从这里面交,但是钱没有少过,总有这么多钱。对于长线帐号,我有时候都不知道它赚钱了,最长线的是我买了之后就没动过,持有5年下来大概赚了50多倍,而我短线5年下来也可能有2倍,你说哪个好?我也不知道。巴菲特也做短线,他跟我的目的是一样:好玩。当然他是自己做,他的投资公司是不做的。人家跟我讨论股票,我都要跟人说清楚,是讨论投机还是投资?是for fun还是for money?如果for fun,没什么可讨论的,买你喜欢的就好了,反正你也不会把房子卖了,扛着钱去拉斯维加斯。
我曾经在邮轮上用两百块钱玩了三个晚上,赚了两千块钱。如果你作为投资的故事来讲,三天翻了十倍,这叫什么故事!但你敢拿几百万这么赌吗?不敢。所以,投资是另外的讲法。
39 小雅:你被认为是中国版的巴菲特。
段永平:我从一开始就是个价值投资者。我买股票时总是假设,如果我有足够多的钱,我是否会把整个公司买下来。股市中大家在玩不同的游戏,但投资这个游戏其实只有一个玩法,就是“价值投资”。
投机则有不同的玩法,到赌场有很多玩法,可以玩“大小”等等,这个钱来得当然快,但是去得也快。
真正的价值投资者,是骨子里相信价值的。一个人是不是价值投资者,在于其关心公司本身的程度。
40 小雅:什么样的人是价值投资者?
段永平:价值投资者买股票时总是假设,如果有足够多的钱,我是否会把整个公司买下来。
价值投资者追求的是价值,与其是否热门无关,所有真正好公司,都有热门的那一天。
最关键是,平常心去看一家公司到底价值何在,不要理会市场的冷热。
有些不碰股票的人,也可以是最好的价值投资者,因为他们懂价值投资最精髓的东西-不懂不碰,而且长期而言,他们的投资回报比股市上85%的人都好,因为他们没在股票上赔钱。
有至少85%的人是不适合投资的,突然发现自己不适合,也不是什么不好意思的事情,只要现在“回头是岸”,你的“不投资”表现至少可以比85%的人好。学习巴菲特最好的办法,其实就是远离股市。
巴菲特的东西每一个人都可以学,但我发现,只有很少人会去真正认真地学,所以能学会的人很少。
41 小雅:你怎么看国内公募基金的价值投资?
段永平:大多数基金都很难真正做到价值投资,主要是因为基金往往是用年来衡量考核,投资者也往往是根据其上一年的业绩来决定是否投进去。
(小雅注:这些年,不少公募基金公司以三年期、五年期业绩为考核权重)
我们经常看到的现象是,往往在最应该买股票的时候,很多基金却会在市场上狂卖,因为持有人很恐慌,要赎回。而往往股价很高时,却有很多基金在狂买,因为这个时候往往有很多投资者愿意投钱进来。
另外,基金是收管理费的,有钱时总想干点啥,不然投资者可能会有意见。
42 小雅:你怎么看趋势投资者?
段永平:我见过做趋势很厉害的人,做了几十年,但依然还是“小资金”。
用芒格的“逆向思维”想一下,你也许就对“趋势”没那么感兴趣了。投机比投资难学多了,但投机刺激,好玩,所以大多数人还是喜欢投机。
事实上,投机就是认为自己可以比市场快一步。如果一个投机分子认为市场比自己聪明的话,从一开始他就不会介入,小玩玩的不算哈。
但最后大部分人确实证明了,市场确实更聪明。从长期角度看,市场是绝顶聪明的!
任何时候,只要你还想着要空一把谁,就表示你还是个投机分子,以为自己比市场聪明。
价值投资不一定就赚钱,价值投资也会犯错,只是长期而言,赚钱的概率高而已。
价值投资一般都是长期投资,但长期投资并不自动等于价值投资。某段时期经营和股价回报不错,也未必就一定是价值投资。
不正确的事情要马上停止,不管多大代价,都是最小的代价
43 小雅:每个人都有一颗投机的心?
段永平:是的,所以才需要信仰,信仰指的是要“做对的事情”。而“做对的事情”,就是明知错的事情就不做。
巴菲特之所以如此厉害,最重要的一点就是,他能坚持不做他认为不对的事情。坚持非常不容易,因为往往“不对的事情”是有短期诱惑的。
我总是努力去提醒人们不要做什么,但多数人最后总是会回到问我,“那我该干嘛?”。大概只有很少的人看明白了,我们干过啥,对你能干啥不会有太多帮助的。
44 小雅:什么是对的事情?
段永平:对的事情往往和能长久有关系,投资上尤其如此。
做对的事情,实际上是通过不做不对的事情来实现的,因此要有stop doing list, 一旦发现是不正确的事情,要马上停止,不管多大的代价,往往都会是最小的代价。
比如,发现买错了股票或公司,应该赶紧离开,不然,越到后面,损失会越大,但大部分人往往会希望等到回本再说。
大概五六年前,我们公司让我负责一笔人民币闲钱的投资,我们买的时候可能了解不够,没能完全看明白,后来觉得是买错了,亏了点小钱卖掉了,全部换成了茅台。如果当时不及时改正错误,可能到今天还亏着钱呢。
亏钱卖股票不容易,但如果懂沉入成本以及机会成本的概念,就会容易很多。
不过,所谓不对的事情,并不总是很容易判断。有些事情相对容易判别,比如不骗人。有些不那么容易,比如是不是该早睡早起。
其实每个人都多少知道自己能做什么,但往往不知道自己不该做什么。如果每个人把自己干过的不应该干的事情不干的话,结果差异会大大超出一般人的想象。
可以看看芒格讲的如何赚20000亿美金的例子。传说大概70年代的时候,芒格曾经因为用margin(保证金),两年内亏掉大部分身价,所以有了只需要富一次的说法。芒格大概算富过一次半的人。
45 小雅:你怎么判断不对的事情?段永平:要有时间想。很多人一天到晚忙,根本没时间想,可能永远都不会明白。不对的事情都是通过长期思考以及自己和他人的经验教训得来的,每个人或公司都应该要积累自己的stop doing list。
不做的事情有些是在过程中发现的,比如给人加工;有些是本分带来的,比如不能不诚信。不做的事情让我们减少犯错的机会,日积月累效果很好。
如果能尽量不做不对的事情,同时又努力地把事情做对,10年、20年后的区别是巨大的。
我要强调的是,在把事情做对的过程当中,一定会犯很多错误的。在做对的事情过程当中所犯的错误,和因为做错的事情而带来的结果要严格区分开来。
当确定你做的是一件对的事情, 正确的事情就要坚持,比如买了个好公司。
至于怎么把事情做对,要花时间去培养skill sets(就是有学习曲线的意思,要允许犯错误)。
坚持“Stop Doing List”厉害是攒出来的
46 小雅:一件事情是在做对的事情中间犯的错,还是事情本身就是错的,该怎么判断?
段永平:做对一件事情还要看你的能力,但能力可以通过学习来提高。
另外,无论是做实业还是做投资,成功的基本法则是做事情不求快,想想刘翔你就知道,光是快也是不靠谱的,关键是找到对的事情,把它坚持下去。发现错,马上就改。
慢慢来很重要,据说,在任何方面花够一万个小时后,大多数人都能成为专家。
其实,如果我们两年找到一个好股票,就非常非常好了。
47 小雅:怎么理解“Stop Doing List”?段永平:它不是一个skill(技巧)或者formula(公式),而是思维方式:如果发现错了,就立刻停止,因为这个时候成本是最小的。
错了一定要停,要抵抗住短期诱惑。这和它对你有多重要以及你曾经花过多少心血无关,也和你能不能找到更好的事情无关。技巧的东西谁都可以学,但我们之所以成为我们,除了我们一直努力做的事情外,我们不做某些事情的决定也同样重要。
坚持“Stop Doing List”,厉害是攒出来的,没有shortcut(捷径),要靠自己去积累,去体悟。
48 小雅:你的厉害是怎么攒出来的?段永平:记得有次和台湾做代工的一个大佬吃饭聊天,他问,为什么你们这么厉害。
我说,因为我们有个“stop doing list”, 他也问到“举个例子”,我说:比如我们不做代工,因为如果我们做代工,很难和你们竞争。
我想的都不是眼前的,我一直想的是长远的事情。
比如,我是学无线电的,当年研究生毕业时,找的工作说,多少年能当处长,两年能分房子,鸡鸭鱼肉有得分,但我没兴趣,所以离开了。很多人说“我没有找到更好的机会”,其实是他们没有停止做不对的事的勇气。发现错了就要马上停,不然两年后,可能还是待在那个不好的地方。
很多人都在眼前的利益上打转,30年后还会在那儿打转。
49 小雅:在你的stop doing list上,有多少条内容?
段永平:我没有真的统计过,但似乎不是几十条那么多。列入这个清单的东西一定要尽量少,不然可能会束缚大家的手脚。买一只股票往往要很多理由,不买往往就一两个理由就够了。
我要强调的是,错的事情一定要马上停,但对的事情不一定都要做,做对的事情也需要聚焦。另外,做对的事情也是会犯错的,那叫水平问题,需要学习和磨练,有时候还需要天赋,比如弹钢琴或打高尔夫球。
不做空,不借钱,不做不懂的东西!
50 小雅:你的投资stop doing list,有什么事是一定不能做的?
段永平:我一般不投资任何非上市公司,除非是我认识10年以上的,并且非常了解或信任的人做的公司。我对刚刚IPO的公司也不感兴趣,主要是没足够时间和资料去搞懂。我绝对不会去做固定收益的东西。固定收益的东西长期肯定是输给通胀的,所以长期来说是件错的事情。
另外,老巴的教导千万别忘了:不做空,不借钱,不做不懂的东西!做空有无限风险,一次错误就可能致命。
投资不需要勇气,当你需要勇气时你就危险了。借钱是危险的,没人知道市场到底有多疯狂。
我记得巴菲特说过类似的话:如果你不了解投资,不应该借钱。如果你了解投资,不需要借钱,反正你早晚都会有钱的。
而且,长期而言,做空是肯定不对的,因为大市一定是向上的。价值投资者是会犯错误的。做空犯错的机会可能只有一次,只要你做空,总会有一次犯错的,何苦呢?
51 小雅:很多时候,人们充满赌博的勇气,但在危机中,人们常常又会太过恐惧。
段永平:危机大概5-8年来一次,希望下次来的时候,你记得来看一眼,然后擦擦冷汗,把能投进去的钱全投进去。
但是千万别借钱,因为没人知道市场疯狂起来到底有多疯狂。
负债的好处是可以发展快些,不负债的好处是可以活得长些。无论你借不借钱,一生当中都会失去无穷机会的,但借钱可能会让你再也没机会了。
融券借钱是非常危险的,因为市场偶尔会非常不理性,而且时间长了,每个人都会碰上市场极端不理性的时刻。用融券的人有时候碰上一次就一夜回到解放前了。借钱的前提是,如果最坏的情况发生,你也能还钱,不要有侥幸心理。比如你借人一万块,但一年的工资收入有10万块,这种借款就是没问题的。
52 小雅:小投资者可能会觉得,反正自己也没有多少钱,不赌一把试试,肯定没有赚大钱的机会。
段永平:这个世界上没有投资人不想赚大钱,知道什么不可为,比知道什么可为要重要的多。
“小投资者”之所以很容易一直是“小投资者”,最重要的原因是,他们可能会因为自己小而想赚快钱、大钱,从而铤而走险而不追求真理。谁不想赚差价啊,但这么做的结果,基本上都是瞎忙半天还少赚了,所以,以后就不再想干这种事情了。知其不可为也很重要。
显示更多


孙宇晨真正的巨大漏洞,可能已经暴露了
我最近重新研究了一遍孙宇晨,越研究越觉得很多人研究错了方向。大家盯着他的花边新闻,政治关系、特朗普、各种争议,但这些可能都不是他真正的致命点。
孙宇晨最大的漏洞,是一个很反直觉的东西:
他建立了一个看起来非常去中心化的商业帝国,但这个帝国最重要的几个开关,其实掌握在别人手里。
而 2026 年发生的几件事,正在第一次同时触碰这些开关。
一、先把 SEC 放到一边
过去几年,很多人认为孙宇晨最大的风险是美国 SEC。这个判断现在已经过时了。
2026 年 3 月 5 日,SEC 提出与孙宇晨、TRON Foundation、BitTorrent Foundation、Rainberry 达成整体解决方案。Rainberry 就相关 wash trading 指控支付 1000 万美元民事罚款,其余针对孙宇晨以及相关 TRON 被告的诉求撤销,而且 settlement 是在不承认也不否认相关指控的条件下达成的。
换句话说,那个过去悬在孙宇晨头顶最显眼的美国监管炸弹,至少大幅降级了。
但几乎与此同时,另一个可能更危险的东西出现了:HTX。
二、英国首先动手
2026 年 5 月 26 日,英国把 HUOBI GLOBAL S.A. 正式列入俄罗斯制裁框架。
英国政府的 Statement of Reasons 提到了 A7 LIMITED LIABILITY COMPANY 和 GARANTEX Europe OU,认为 Huobi Global S.A. 曾向相关实体提供金融服务、资金或经济资源,从而构成支持俄罗斯政府相关经济活动的依据。制裁措施包括资产冻结、支付处理限制、Correspondent Banking 限制、Trust Services 限制,甚至互联网服务限制。
真正关键的是随后英国 OFSI 专门增加了一条 FAQ:
“对 Huobi Global S.A. 的制裁是否适用于 HTX cryptocurrency exchange?”
答案是:Yes。
OFSI 明确表示,它认为 HTX 因 Huobi 的所有权关系,同样受到英国金融制裁约束。
有意思的是,HTX 不认。HTX 随即发表公告称,Huobi Global S.A. 和线上 HTX 交易所是两个不同、相互独立的主体,制裁“不应、也不会”影响 HTX。
于是一个非常罕见的局面出现了:
监管机构说:你就是它。
HTX 说:我不是它。
这已经不仅仅是公关问题,而是一个法律实体边界问题。
三、然后欧盟来了
2026 年 7 月 23 日,欧盟公布 Regulation 2026/1848,Annex XLV 里面直接出现:
HTX (HUOBI GLOBAL SA)
生效日期:2026 年 8 月 23 日。
Annex XLV 列的是欧盟认定显著挫败俄罗斯制裁目的的境外金融机构、加密资产服务商和支付服务商。相关 Article 5ad 原则上禁止欧盟主体直接或者间接与名单中的机构发生交易。
这意味着事情已经完成一次重要升级:
英国不是孤立事件,现在是英国 + 欧盟。
四、真正值得看的,不是“HTX 被制裁”
而是制裁发生之后,HTX 的 Proof of Reserves 发生了什么。
HTX 一直公布 PoR,而且从它自己的公开数据看,目前主要资产 reserve ratio 仍然在 100% 或以上。所以必须先说清楚:
目前没有公开证据证明 HTX 资不抵债。
但 2026 年 6 月的 PoR 出现了一个以前没有那么显眼的分类:
ThirdParty。
Protos 根据 HTX 的 PoR 数据统计,约 13 亿美元储备进入了这个类别,涉及 BTC、ETH、USDT、USDC 等资产。
HTX 自己的 PoR 页面也明确写着,Custodial Wallet 中的资产由 third-party custodians 保管;如果想验证这些余额:
“please directly contact the third-party custodians.”
问题来了:谁是 custodian?
HTX 的公开 PoR 页面没有直接告诉你。
于是产生了一个很奇怪的结构:HTX 告诉用户,钱在那里,第三方替我们保管,你可以找第三方验证;但是第三方是谁,并没有在这个页面上清楚披露。
这不是证明“钱没了”,但它明显降低了外部验证能力。而在一家交易所刚刚遭遇英国制裁、随后又进入欧盟名单的情况下:
储备可验证性下降,本身就是一个值得高度关注的风险信号。
五、链上又出现了一条更有意思的线索
Protos 后来继续追踪 HTX 过去披露的 PoR 钱包。其中一个地址曾持有大约 71,853 stETH。
5 月 30 日,也就是新的 June PoR 快照前不久,这些资产开始转移,最终部分资金进入了 Etherscan 标记为:
Poloniex 7
Poloniex 10
的地址。
这件事情必须谨慎解释。它不能证明 13 亿美元 ThirdParty 全部在 Poloniex,更不能证明 HTX 挪用了客户资产。
但它提出了一个非常重要的问题:
HTX 的储备、Poloniex 的钱包以及孙宇晨关联生态之间,到底是什么关系?
这是我认为真正应该做链上法证的地方。
六、为什么这个问题可能比 SEC 案件严重得多?
因为中心化交易所真正害怕的,从来不是资产价格下跌,而是:
liquidity mismatch。
100 亿美元资产,不等于随时可以兑付 100 亿美元负债。
这正是 FTX 给整个行业留下最重要的一课。一个交易所可能在账面上拥有足够多的“资产”,但你必须继续问:
这些资产是什么?谁托管?能否立即转移?是否被质押?是否存在锁仓?是否属于关联方?是否同时被其他平台计算为储备?有没有借贷关系?有没有抵押关系?有没有制裁导致的冻结风险?
所以单纯看到:
Reserve Ratio > 100%
远远不够。
七、这里出现了孙宇晨真正的结构性漏洞
把地图继续往外拉,你会看到一个很奇怪的系统:
TRON、HTX、Poloniex、TRX、USDD、JustLend、stUSDT、USDT,以及孙宇晨本人。
它们法律上并不是同一个东西,资产负债表也不是同一张,但资本市场会把它们看成一个:
Sun Ecosystem。
这意味着孙宇晨本人实际上成为了一种特殊的金融资产:
Reputation Collateral。
当市场相信孙宇晨时,TRX、HTX、TRON DeFi 甚至相关项目都会获得某种隐性信用溢价。但如果有一天市场开始怀疑其中一个关键节点,传播方向也可能反过来:
HTX 出现问题
→ 用户提现
→ 关联资产流动性下降
→ TRX 等生态资产承压
→ 抵押品价值下降
→ DeFi 清算增加
→ 市场进一步怀疑 HTX 储备质量
→ 继续提现
这才是真正值得担心的:
Reflexivity,反身性死亡循环。
目前没有证据证明这个循环正在发生,但这是最应该压力测试的场景。
八、而孙宇晨还有一个更大的外部依赖:Tether
今天 TRON 最大的护城河其实不是 TRX,甚至不是所谓 Web3 应用生态,而是:
USDT。
目前 TRON 上稳定币规模约 938 亿美元,其中 USDT 大约 919 亿美元,占比接近 98%。
这意味着 TRON 已经成为全球最重要的 USDT settlement rails 之一。
这是孙宇晨最大的成功,但也是一个非常漂亮的单点故障。
因为:
Tether 不是孙宇晨控制的。
USDT 也不是去中心化资产。Tether 可以冻结地址,可以调整合规政策,可以调整某条链上的发行策略,也可以改变不同司法辖区的风险控制。
于是出现一个极其反直觉的结论:
TRON 越成功地成为全球 USDT 网络,它就越依赖一个自己无法控制的中心化发行商。
孙宇晨控制 TRON,但孙宇晨并不控制美元。
甚至不控制 TRON 上最重要的“美元”。
九、这才是孙宇晨商业模式最深的悖论
TRON 为什么成功?因为便宜、快、USDT 流动性巨大、银行体系覆盖弱的地方也能转账。
这让 TRON 在亚洲、拉美、中东、非洲以及大量 OTC 场景拥有极强生命力。
但同样的特征,也让它成为非法资金喜欢使用的基础设施之一。
TRM Labs 的研究显示,2024 年,在其识别出的主要公链非法交易量中,TRON 占 58%。
但是另一面也应该写出来:TRON 当年的非法交易规模大约减少了 60 亿美元,是主要公链中下降最多的。TRON、Tether 和 TRM 后来还共同成立了 T3 Financial Crime Unit,冻结了超过 1.3 亿美元相关非法资金。
于是又出现一个悖论:
TRON 越开放,它越有竞争力;TRON 越合规,它越容易失去“特殊性”。
它必须永远停留在一个非常狭窄的位置:
足够开放,所以全世界愿意用;足够合规,所以美国和欧洲允许它继续存在。
这是一场长期走钢丝。
十、甚至“政治关系”也不是最终保险
孙宇晨曾经成为特朗普家族 World Liberty Financial 最重要的公开支持者之一,很多人因此把他的政治投资理解成一种保险。
但 2026 年发生了一件非常讽刺的事情:孙宇晨把 World Liberty 告了,原因之一是他的 WLFI Token 被冻结。
Reuters 报道涉及 Token 当时价值约 3.2 亿美元。World Liberty 否认孙宇晨的指控,并反过来起诉他。
这里最值得注意的不是特朗普,而是一个更简单的事实:
即使像孙宇晨这样的人,即使投资数千万美元,即使拥有如此高级别的人脉,当别人控制智能合约权限和资产冻结权时:
别人仍然可以按下按钮。
最后解决问题的地方还是法院。
这给孙宇晨整个商业哲学划出了一条非常清晰的边界:
关系不是产权。
十一、所以孙宇晨真正的漏洞,不是一个秘密钱包,而是一种架构
他的系统看起来极其分散:
TRON 是 blockchain,USDT 是 stablecoin,HTX 是 exchange,Poloniex 是另一个 exchange,JustLend 是 DeFi,USDD 是 stablecoin,各种项目分别存在。
但当我们把资金流、抵押品、托管、稳定币和信誉重新画到一张图上,你会发现:
它们可能共享同一组风险因子。
孙宇晨、TRX、流动性、Tether、托管商、监管。
这意味着:
法律上的分散,不一定等于风险上的分散。
这才是我认为真正值得研究孙宇晨的地方。
十二、如果让我用 FTX 的方法审计孙宇晨,我只查五件事情
第一,HTX 那 13 亿美元 ThirdParty 到底由谁托管?
第二,HTX 与 Poloniex 之间到底有多少资产交叉?
第三,HTX、Poloniex、JustLend、USDD 等体系有没有重复计算同一批资产或者循环抵押?
第四,如果 Tether 对 TRON 或 HTX 风险政策发生变化,24 小时、72 小时、7 天分别会发生什么?
第五,也是最重要的:
如果 HTX 出现 20%、40%、60% 用户集中提现,真正能够立即兑付的高质量流动资产究竟有多少?
但如果其中任何两个同时出现问题,那就不是某个 Token 跌 30% 的故事了,而可能变成:
制裁 × 托管 × 流动性 × 抵押品 × 信用
五个系统同时反馈。
所以,我现在对孙宇晨的判断不是:
“他是不是下一个 SBF?”
这种问题太低级。
真正值得问的是:
孙宇晨究竟建立了一个真正分散风险的加密帝国,还是建立了一个表面上有很多独立节点、实际上共享少数几个单点故障的巨大金融网络?
现在还没有足够证据回答。
但 2026 年正在给我们第一次真正的压力测试。
英国已经按下了一个开关。
欧盟又按下了一个。
孙哥自己写小作文按下了关键的一个
现在要看的,不是孙宇晨还能不能制造新闻,而是:
资金会怎么走。
因为金融帝国最后不会死于新闻。
它只会死于负债到期时,资产不能变成现金。
注:文中关于循环抵押、流动性传染和死亡循环的部分属于风险情景分析,不代表这些情况已经发生;截至目前,公开资料不足以证明 HTX 存在资不抵债或挪用用户资产。
显示更多
推荐下,这期 JL Collins × Steven Bartlett《The Diary of a CEO》 的完整播客采访。
很有哲理的财富观,推荐每个人看完结合自己的条件再规划下属于自己的路径:
1️⃣为什么要避免债务。
2️⃣支出低于收入成为习惯有多必要。
3️⃣投资剩余的钱,是未来的底气。
4️⃣学会先获得购买权,再消费。
他在36分钟的时候也谈到了对比特币的态度!
正片2小时15分钟,链接放在最后,
也可以选择看看我下面有 GPT 的整理版和我的注解,不想听我啰嗦的可以直接去看正片。
JL Collins 就是《The Simple Path to Wealth》的作者,
先说我认为这期采访真正的核心:钱最重要的功能,不是让你买更多东西,而是让你越来越不需要向任何人低头。
也就是说,财富的终点不是消费能力,而是选择权。
这也是整期两个多小时反复回到的主线。
下面是 AI 按采访顺序的梳理:
00:00–03:27|为什么写《The Simple Path to Wealth》
JL 最初根本没准备写一本畅销书,而是在博客上给女儿 Jessica 留下一套关于钱的知识。
他认为,一个人如果把钱的问题处理好,人生会容易非常多。不是因为钱本身能带来幸福,而是有资源的人拥有更多选择,没有资源的人很多时候连选择的资格都没有。
因此他写作的目标从来不是教女儿如何暴富,而是教她:如何避免因为钱而失去人生的自主权。
03:27–05:10|绝大多数人对钱最大的误解
普通人的第一反应是:
有钱了可以买什么?
房子、车、旅行、奢侈品……
JL 认为这是文化灌输给我们的默认思维。
钱当然可以消费,但还有第二个用途:
钱可以替你工作。
你工作→赚到钱→把其中一部分变成资产→资产继续产生钱。
于是慢慢发生一个巨大变化:
一开始,是你用时间换钱;
后来,是钱替你换时间。
所以他建议把“我能用这笔钱买什么”改成:
“这笔钱将来能替我赚多少钱、买回多少自由?”
05:10–06:15|什么叫财务自由
只要你必须每天出售自己的时间、劳动和注意力才能活着,你就仍然依赖某一个愿意付钱给你的人或组织。
老板、客户、公司、平台……
所以财务自由不是“我有很多钱”。
而是:
工作开始变成可选项。
你可以工作,但不是“不工作就活不下去”。
这个区别非常大。
06:15–13:11|为什么很多成功人士都有创伤
Steven 谈到自己的经历:年轻时冒险、辍学创业、拼命证明自己,很大程度来自内心的不安全感和创伤。
JL 观察到一个有意思的现象:
很多极度成功的人背后都有某种“我要证明自己”的东西。
创伤、不被认可、自卑、家庭问题……
它可能成为非常强的驱动力。
但反过来,他也认识一些人,没有那么大的野心,只想过舒服、自由、平静的人生。这些人反而往往成长环境更加稳定。
这引出了一个问题:
巨大的野心究竟是一种能力,还是一种没有被治愈的伤口?
采访没有给确定答案,但 Steven 明确提到,他认识的一些超级富豪并不快乐。
其中一个重要寓言:和尚与大臣
JL 的书开头有个故事。
两个童年好友,一个后来成为国王身边的大臣,一个成为清贫和尚。
大臣看和尚每天粗茶淡饭,就说:
你如果学会讨好国王,就不用吃这种苦了。
和尚回答:
你如果学会满足于粗茶淡饭,也就不用讨好国王了。
JL 说自己一直更接近和尚。
这其实是他全部财富哲学最简洁的表达:
降低欲望,也是一种提高自由度的方法。
当一个人的“必须拥有”越来越少,他需要讨好的人也会越来越少。
13:11–14:22|钱与幸福的关系
JL 并不认同“钱能让你幸福”。
他的观点更细:
钱不一定增加幸福,但缺钱可以制造大量痛苦。
催债信、房租、账单、医疗费用、失业风险……
这些东西会长期占据人的心理空间。
所以财富最先改善的,往往并不是快乐,而是:
减少焦虑。
而且金钱有放大效应。
一个本来就不快乐的人,
变成富豪以后仍然可能不快乐;
一个本身就很满足的人,
有钱以后会获得更多选择。
Steven 也谈到自己以前觉得 Range Rover、
豪宅会带来巨大幸福,
后来真正拥有以后,
发现心理冲击远没有想象中大。
JL 因此强调:
享受财富,
但不要要求财富负责治愈你。
14:22–15:59|什么才是真正的 F.U. Money
一般人把 FU Money 理解为:
钱多到永远不用工作。
JL 说那其实叫 Financial Independence。
他定义的 FU Money 反而是:
走向财务自由途中已经积累起来的那部分钱。
哪怕你只有足够活六个月的钱,
它都已经开始改变你的行为。
老板羞辱你,你可以离职;
行业不好,你可以休息半年;
想去欧洲旅行,你可以辞职;
想换城市,你不用害怕三个月没收入。
所以财富不是到了终点才有用。
每增加一笔储蓄,你的自由其实已经增加了一点。
15:59–25:32|采访最有争议的观点:年轻人未必应该买房
JL 不是反房地产。
他自己一生也买过很多房。
但他说:
房子应该首先看作一种生活消费,而不是自动等于一项好投资。
买房最大的问题不只是首付和房贷。
还有装修、家具、维修、房产税、保险、屋顶、花园、设备等等。
所以“我的月供和房租差不多”这个比较经常是错误的。
房租 2500 美元,你大致知道成本;
房贷 2500 美元,可能突然再来一个 2 万美元屋顶。
而且人买房时经常出现一个行为偏差:
银行说你最多可以贷 100 万,你就真的去买一个接近自己极限承受能力的房子。
于是房子开始绑架现金流。
买房真正被忽略的是机会成本和流动性
JL 和 Steven 都特别重视这一点。
20 多岁、30 多岁的时候,人的最大财富可能不是现有资产,而是:
未来几十年的机会。
工作突然要求你去纽约;
创业机会在旧金山;
你想去葡萄牙;
换行业;
认识了另一半;
都需要移动。
租房的人可以很容易离开。
房主却要卖房、承担交易成本,或者突然变成一个根本不想当的房东。
所以 JL 的结论不是:
“永远不要买房。”
而是:
年轻且正在快速发展事业时,
不要低估流动性的价值。
等你已经非常有钱,
而且某套房确实提升生活质量,再去买。
那时候你是在强势位置购买,
而不是被房贷绑架。
25:32|整本书浓缩成三句话
JL 的财富路径非常简单:
避免债务。
支出低于收入。
投资剩余的钱。
基本上整场采访后面的一个多小时,
都在解释这三件事。
26:49–36:03|债务为什么如此危险
个人消费债务在他眼里几乎是财务自由的反面。
尤其:信用卡债务、消费贷、豪车贷款。
因为你不仅在为过去的消费付款,
还把未来的现金流提前抵押掉了。
他把债务形容成游泳运动员腰上绑着铅块。
不是绝对游不到终点,但难度大得多。
他的还债方法也很明确:
把所有债务列出来;
其他债务付最低还款;
集中现金优先消灭利率最高的债务;
然后第二高、第三高……
这是数学上效率最高的一种方法。
“必须拥有”的暴政
JL 创造了一个很好的概念:
Tyranny of the Must-Haves。
“我必须住这个区。”
“孩子必须读这所学校。”
“必须有两辆好车。”
“必须每年出国。”
“必须住大房子。”
每增加一个“必须”,自由就少一点。
他自己年轻时直接存收入的 50%。
但他说自己从没觉得这是“牺牲”。
他的心理账户是:
我不是少花掉了 50%。
我把那 50% 花在了购买自由上。
这一点我觉得是整期非常高级的一个重新定义。
消费其实经常是在购买自尊
Steven 讲了自己年轻时候一个非常真实的经历。
发薪以后立刻买大电视、PlayStation,
因为这些东西能让自己短暂感觉:
“我成功了。”
过几天发现没钱,又把东西卖掉。
下一次发工资继续循环。
JL 提醒:
很多炫耀性消费,本质并不是需要那个东西,
而是希望别人通过那个东西认可自己。
他举 Ferrari 的例子:
你开 Ferrari 时以为别人想:
“这个人真厉害。”
实际上别人很可能想的是:
“如果我开这辆 Ferrari,我一定很帅。”
人家压根没那么关心你。
36:03–38:43|他为什么不投资 Bitcoin
这里应该也是你比较关心的一段。
JL 明确表示:
他不反对 Bitcoin 存在,但自己不投资。
原因不是他说 Bitcoin 一定归零,
而是他认为 Bitcoin 对他来说属于 speculation,
而不是 investment。
他的投资标准是:
背后最好有一个持续产生经济价值的“发动机”。
企业销售产品、产生利润、现金流增长。
而 Bitcoin 在他的框架里没有这套现金流,
所以他无法估值。
Steven 反驳:
如果 Bitcoin 过去十五年的成功如此巨大,
本身是不是已经证明市场存在真实需求?
JL 承认:
完全可能。
Cathie Wood 等人的长期判断也完全可能最终是对的。
但他说他无法判断未来十年,所以选择不参与。
因此他的立场其实没有标题那么绝对。
不是:
“Bitcoin 是骗局。”
而是:
“Bitcoin 超出了我的投资框架,所以我把它归类成投机。”
38:43–46:37|应该还房贷还是投资
答案取决于房贷利率。
因为提前还贷相当于获得一个确定性收益:
如果你的房贷利率是 7%,提前还款大致相当于获得一笔确定性的 7% 成本节省。
房贷利率极低时,投资机会成本更重要;
房贷利率非常高时,提前还款吸引力更高。
他随后解释了利率、房贷本金、利息以及为什么前期月供中利息占比较大。
他也说,不要试图精准预测“什么时候利率最低然后买房”。
因为利率同样很难预测。
最终还是回到:
现在是否买得起,这个房子是否真正改善你的生活。
46:37–55:13|AI 时代,现在买股票安全吗?
JL 给出的答案很经典:
短期永远不安全,长期反而非常安全。
股票最大的特征不是“危险”,而是:
波动。
如果三年后要买房的钱、明年孩子读书的钱放进股市,很危险。
因为明年完全可能跌 30%、40%。
但如果是十年、二十年甚至更长的钱,
股票是人类历史上极强大的长期财富生产工具之一。
核心条件只有一个:
大跌的时候不能因为恐惧卖掉。
否则再好的资产都救不了你。
所以真正最大的投资风险,有时候不是资产:
而是投资者自己。
男人为什么投资经常不如女人
这里他们谈到一个有意思的行为:
tinkering——手痒。
觉得:
这个配置再优化一下;
换个 ETF;
追一下热点;
择个时;
卖了再买回来……
JL 发现很多男性尤其喜欢这样做。
Steven 引用了一些男女投资行为的数据,核心结论是:
男性更倾向承担风险、频繁交易和择时;
女性往往交易更少、更长期持有。
所以即使男性经常“感觉自己更懂投资”,最终反而可能因为过度操作拖累回报。
JL 开玩笑说:
看来自己有非常强的“女性一面”。
他的核心仍然是:
少做事。
55:13–1:02:38|复利真正发生时是什么样
采访展示了一张长期复利曲线。
早期非常无聊。
本金不断增加,资产增长并没有明显脱离投入的钱。
然后几十年后突然:
曲线翘起来。
JL 说他见过很多已经财务独立的人,反而问他:
“我真的财务自由了吗?”
不是他们不会算数学。
而是复利增长到后期会快得令人产生不真实感。
他随后解释 4% guideline:
如果一年生活费 10 万美元,
大约需要:
10 万 × 25 = 250 万美元投资资产。
250 万 × 4%=10 万。
所以可以粗略用:
年度支出 × 25
作为财务独立目标值。
但他刻意不用“4% Rule”,而更喜欢叫 guideline,因为现实情况会变化。The Singju Post
复利最终有一个非常有意思的状态:
“所有东西都免费了”
意思不是东西真的不要钱。
而是:
当投资资产每年产生的钱已经高于你的全部消费时,
新消费不再需要靠劳动补回来。
年轻时你舍不得买的东西,后来反而可以轻松买。
这也解释了他的财富哲学:
不是永远节俭。
而是:
先获得购买权,再消费。
而不是提前几十年透支未来购买权。
1:02:38–1:12:54|“我年轻时不享受,老了有钱有什么意义?”
Steven 提出年轻人非常自然的反驳:
20 岁不去旅行、不喝酒、不玩、不买东西,一直省钱,等到 70 岁一身钱,有什么意义?
JL 的回答不是让人苦行。
他首先反对:
“享受人生=花很多钱。”
更有意思的是,他说 75 岁以后其实钱非常有用。
因为年纪越大,舒适、安全、医疗、便利的价值越高。
但他年轻的时候也并不是为了“75岁的自己”投资。
他 25 岁攒了约 5000 美元,就敢辞职去欧洲背包旅行。
所以:
储蓄不是只帮助未来的你,
它马上就在帮助今天的你。
5000 美元可能还不能退休,
但已经足够让一个年轻人敢辞掉不喜欢的工作。
他为什么主张储蓄率 50%
第一份正式工作年薪约 1 万美元,他直接存 5000。
他认为 50% 是一个非常强的 benchmark。
在市场正常的情况下,
坚持高储蓄率 + 投资,
大概十几年就可能走向财务独立。
当然这不意味着所有人都必须 50%。
他的意思是:
不要先问:
“50% 怎么可能?”
应该先问:
财务自由对我到底值多少钱?
有人选择星巴克、好房子、名车;
有人选择早点自由。
没有道德上的对错,是优先级不同。
1:07:08|给孩子最大的投资礼物其实是时间
他特别建议,如果孩子已经有合法劳动收入,
可以尽早利用 Roth IRA 等美国税优账户投资。
原因不是那几千美元有多重要。
而是孩子拥有:
50 年、60 年甚至更长的复利时间。
他说财富积累最强大的变量之一就是:
Time。
越早开始,后来需要付出的本金越少。
1:12:54–1:20:04|税优账户到底有什么意义
他详细讲了美国的:
401(k)、403(b)、IRA、Roth IRA。
传统退休账户的本质通常不是“不交税”,
而是:延迟交税。
现在收入高时把钱放进去;
投资增长;
退休以后收入降低,税率可能下降;
再把钱取出来。
同时雇主的 401(k) match 基本属于:
应该优先拿的“免费钱”。
他也提醒:
tax deferred ≠ tax free。
JL 自己反而出现了一个特殊情况:
退休后因为写书、事业成功,税率甚至比以前高,
因此传统税延策略对他没有达到典型效果。
1:20:04–1:27:39|他到底买什么资产
答案极其无聊:
低成本、广泛分散的指数基金。
他的代表选择就是 Vanguard:
VTSAX——美国 Total Stock Market Index Fund。
大约覆盖数千家美国上市公司。
为什么?
因为他完全不知道未来哪个公司会赢。
但指数有一个非常厉害的机制:
赢家越来越大,自然在指数中的权重越来越高;
输家不断萎缩,最终被淘汰;
新的赢家自动进来。
JL 给它起了一个词:
self-cleansing——自我清洁。
Sears 曾经像今天 Amazon+Walmart 一样强大。
后来 Sears 消失了。
但指数投资者不需要提前预测 Sears 会死,
也不需要提前猜 Amazon 会赢。
市场替你完成替换。The Singju Post
为什么他不直接买 Nasdaq 100?
Steven 提出:
AI、机器人、自动驾驶都属于科技,
过去十年 Nasdaq 又表现极好,
那为什么不直接重仓科技?
JL 承认:
这个逻辑完全合理。
甚至过去十年确实会赚得更多。
问题只有一个:
你仍然是在预测未来。
今天科技领先,
不代表未来四十年始终由科技这个分类领先。
所以 JL 说:
我买整个市场。
科技继续赢——我已经持有科技巨头;
科技输了——新的赢家同样会自动进入我的组合。
所以他放弃一部分极致收益潜力,换来:
不需要预测未来。
1:27:39|全片最好的投资比喻:啤酒与泡沫
JL 现场倒了一杯啤酒。
杯子里两部分:
Beer = 企业真正创造的经济价值。
收入、利润、现金流、业务。
Foam = 市场情绪。
恐惧、贪婪、AI 故事、想象力、炒作、估值。
股价=Beer + Foam。
问题在于现实股票不像透明酒杯,我们很难知道到底多少是啤酒,多少是泡沫。
他拿 Tesla 举例:
Tesla 当前估值中包含大量对机器人、自动驾驶等未来业务的预期。
如果未来这些业务真的实现:
泡沫会慢慢变成啤酒。
如果没有实现:
泡沫就可能消失。
巴菲特为什么那么厉害
用 JL 的啤酒逻辑:
Benjamin Graham 早期寻找的是:
价值 1 美元的“啤酒”,市场只卖 0.7 美元。
巴菲特后来逐渐升级成:
与其极低价买垃圾,不如合理价格买极好的企业。
优秀企业:
品牌强;
竞争壁垒高;
盈利能力强;
管理优秀。
最难的地方不是分析。
而是:
拥有足够的耐心什么都不做。
所以他们谈到
Munger / Buffett 一个非常重要的投资原则:
不要妨碍复利自己工作。
1:33:40–1:36:06|市场暴跌怎么办
答案:
不要卖。
2020 年疫情就是案例。
市场暴跌,恐慌蔓延。
但企业和经济最终恢复。
如果你因为新闻而清仓,可能在最低点附近离开;
随后又因为上涨产生 FOMO,在高位重新买回。
所以 JL 的方法很简单:
长期资金继续持有;
如果仍在积累期,甚至可以继续买。
真正危险的是:
把正常波动理解成世界末日。
短线交易和投资完全是两种东西
用“Beer/Foam”理论:
买企业未来几十年的盈利能力,是 investment。
试图预测明天、下周、下个月市场情绪产生的 Foam,是 trading/speculation。
后者在 JL 看来非常接近赌博。
他们也吐槽各种“教你稳定交易赚钱”的课程:
如果真的存在一个可以持续提款的秘密策略,
为什么最赚钱的业务会变成卖课?
这不是说所有金融教育都是骗局,而是在提醒:
对“快速、稳定、高收益的交易秘诀”高度警惕。
1:39:26|需不需要财务顾问
JL 对财务顾问整体比较怀疑。
他的一个有意思的判断是:
当你已经懂得足够多,能够识别一个优秀财务顾问的时候,你可能也已经懂得足够多,可以自己投资。
尤其要注意利益冲突。
比如顾问按照 AUM 收 1% 管理费。
你有 100 万美元交给他;
突然想拿 50 万提前还房贷。
如果他说“还”,自己的管理费收入立刻减少一半。
不代表他一定会骗你。
但:
激励结构已经产生冲突。
所以永远要知道:
“给我建议的人,是怎么赚钱的?”
1:42:13|JL Collins 自己到底怎么配置
他当时透露大致:
80% VTSAX 美国全市场股票
15% Total Bond Market 债券
5% Money Market / 现金类资产
另外有两处自住房性质的小房地产,
但在净资产中比例很低。
他已经 75 岁,这个股票比例其实非常激进。
他自己也明确说:
不一定适合其他同龄人。
债券的作用主要不是赚钱,而是降低波动。
他把“风险”重新定义:
股票短期风险大,因为波动;
但长期能对抗通胀。
债券短期稳定;
但长期可能输给通胀。
因此:
安全与否必须带上时间维度。
1:45:23|Steven 现场问 ChatGPT:普通人如何财务自由
ChatGPT 给出的答案大意和 JL 几乎一样:
控制支出;
购买低成本广泛指数;
长期持有;
让复利工作。
JL 开玩笑:
ChatGPT 应该是把他的书拿去训练了。
随后 Steven 又问:
怎样提高收入?
JL 的答案:
提高技能。
ChatGPT 的答案也类似:
学习市场需求高的技能。
1:46:26–1:49:33|AI 时代应该学什么
Steven 讲自己年轻时候学 Social Media。
创业虽然失败,但因此站在了一个新行业浪潮最前面。
后来企业疯狂需要懂社交媒体的人,
于是那个失败经历反而变成极高价值的人力资本。
JL 由此讲:
Failure 是成长的一部分。
甚至创业世界里,
有些投资人更喜欢经历过失败的创始人。
Steven 给未来孩子的建议很有意思:
如果不知道学什么,
去一个处于技术浪潮最前沿的 startup 工作。
哪怕它最后倒闭。
因为你会离创始人很近;
离问题很近;
离失败很近;
离新产业真正发生的地方也很近。
这可能比一个安稳的大公司职位学得更多。
1:49:33以后|收入低不等于不能财务自由
JL 举了两个极端例子。
一个朋友一辈子收入可能没超过 4 万美元,
却最终财务独立。
另一个金融行业朋友:
90 年代奖金就有 80 万美元;
年收入大约百万美元;
结果仍然接近月光。
为什么?
豪宅、车、孩子学校、社交圈……
JL 甚至认为:
高收入有时候反而是财务自由的障碍。
因为高收入会自动把你推入另一个消费比较体系。
普通人比较车。
富人比较房子。
更富的人比较游艇。
游戏没有终点。
收入越来越高,
Lifestyle Creep 也越来越大。
所以:
决定财务独立的不是绝对收入,
而是收入与欲望之间的差值。
随后谈到了一个经常被忽略的财富杀手:离婚
Steven 讲了一个,
身价可能数亿美元的朋友正在经历长期离婚诉讼。
律师费、资产估值争议、
强迫出售长期持有的股票、税务损失、精神压力……
JL 的结论是:
选人生伴侣同时也是一个巨大的财务决定。
当然 Steven 也补充非常重要的另一面:
如果另一方为了家庭和孩子牺牲职业,
财富本身可能也是夫妻双方共同创造的。
所以他们并不是简单讨论“如何避免分钱”。
真正谈的是:
婚姻是你人生最大的经济合伙关系之一。
Prenup:其实每个人都有婚前协议
一个很有意思的观点:
即使你“不签 Prenup”,
你也并不是没有 Prenup。
你只是选择:
使用政府默认替你制定的 Prenup。
所以问题不是:
“要不要规定离婚后怎么处理?”
而是:
你们两个人提前共同决定;
还是几十年以后让法律制度替你决定。
他们认为对于资产复杂的人,
提前认真讨论反而更加成熟。
JL 结婚 44 年最大的经验
Steven 问他:
怎么选对伴侣?
JL 本来一直说自己运气很好,
因为结婚前根本没认真谈过钱。
后来有一次当着妻子的面讲这个故事,
妻子直接纠正他:
两个人第一次约会的时候,
JL 就已经跟她讨论储蓄率,甚至说:
“你应该存下收入的 50%。”
JL 才意识到:
原来财务观早就被自己自然表达出来了。
两个人长期婚姻稳定的一部分原因,就是:
在金钱价值观上高度一致。
1:59:53|75 岁以后,他最大的遗憾是什么
这是整期采访后面突然非常深的一段。
JL 首先说:
他不太喜欢“如果当时……”这种思维。
因为你永远不知道另一条路是不是真的更好。
创业失败可能导致后来成功;
一次看似错误的选择可能塑造后面的你。
所以从人生路径角度:
他没有特别大的遗憾。
但有两个关于父亲的私人遗憾。
第一个遗憾:童年拒绝父亲的礼物
小时候父亲非常喜欢动手做东西。
有一次给他买了一个电动锯作为礼物。
JL 完全不喜欢,表现得非常失望。
他看到父亲脸上的受伤。
七十年过去,他仍然记得。
他说:
自己当时只是孩子,
也不应该过度责怪那个年纪的自己。
但这件事教会了他:
有时候礼物的价值不在礼物,而在送礼人的心。
第二个,也是他人生最大的遗憾:
父亲去世前的最后一次谈话
JL 24 岁时,父亲因为肺气肿住院。
去世前一天,父亲坐在病床边告诉他:
自己今晚可能要死了。
年轻的 JL 本能回答:
不会的,你会好的,别这样想。
结果父亲那天晚上真的去世了。
五十年以后,JL 才完全理解那个场景:
父亲根本不是需要一句:
“别担心,一切都会好起来。”
他是一个已经知道自己即将死亡的人,
想和自己的儿子谈谈死亡。
JL 最大的遗憾是:
自己当时没有成熟到意识到这个邀请。
不是选错答案。
而是:
根本不知道那里存在一道选择题。
说到这里他明显非常动情。
最后谈到死亡
JL 说自己大概率认为:
死亡之后什么都没有。
但他同时对死亡非常好奇。
他并不急着死,
身体和精神状态允许的话仍然很喜欢活着。
只是到了 75 岁,他会好奇:
如果自己错了呢?
如果真的存在另一边呢?
最后的问题:人生到底什么最重要?
JL 给出了一个很反鸡汤的答案:
从宇宙尺度上看,什么都不重要。
人类在宇宙时间尺度里只是极短的一瞬。
一个人的生命更短。
所以他不相信宇宙赋予每个人某种宏大使命。
但是,他认为这反而是一件解放人的事情。
因为:既然没有必须完成的宇宙任务,
那就:好好生活;善待别人;尽可能享受这趟旅程;
利用你拥有的自主权,把唯一这一生过好。
他说的不是:
“人生没有意义,所以什么都不用做。”
恰恰相反:
正因为没有第二次,
所以更应该把这一次过好。
所以我很喜欢他这段发言。
最后 Steven 播放了一首关于“God on the Train”的诗,主题也与 JL 的观点呼应:
不要为了某个遥远的天堂忽略眼前这一生,善良、不伤害别人、认真活着,本身可能已经足够。
我看完整期以后,认为最值得记住的是下面这一套递进关系:钱 → 资产 → 现金流 → 选择权 → 不被迫 → 自由。
很多人财富增长以后,走的是另一条路:钱 → 消费升级 → 固定成本升级 → 欲望升级 → 必须赚更多钱 → 更不自由。
两个人可能拥有完全相同的净资产,最后得到的东西却完全相反。
这才是 JL Collins 这期采访真正想讲的东西。
而他那句“把收入的 50% 花在自由上”的思维尤其值得琢磨——储蓄不是没有消费,而是在消费一种看不见的东西:未来不必向任何人低头的权利。
视频链接:
显示更多

在日本做了几年独立 AI 工程师,聊几个只有真正在这里干过才知道的事。不是签证、收入、市场分析那些,是日常工作里那些不会出现在任何攻略帖里的细节。
第一个没人告诉你的事:在日本,中国人做 AI 有一个非常奇怪的信用加成。
日本企业对"AI"这件事的认知来源主要是两个:美国和中国。美国代表前沿(OpenAI、Anthropic、Google),中国代表速度(DeepSeek、千问、字节)。你是中国人,天然被归到"速度快、实战经验丰富、见过大场面"这个认知框里。
日本本土的 AI 工程师大多数是从学术界转过来的,理论功底扎实,但生产部署经验偏弱。你跟日本客户说"我在中国的互联网公司做过日均千万级 DAU 的数据系统",他们的反应不是"哦",是"えー、すごいですね(哇好厉害)"。因为日本本土很少有这种体量的实战场景。
这个加成不是永久的,干砸一个项目就没了。但它给了你一个很好的开局:第一次见面时,客户对你的预期天然比对一个日本本地工程师高半格。
第二个没人告诉你的事:日本客户最怕的不是你技术不行,是你"突然消失"。
在日本商业文化里,"飞ぶ"(消失/跑路)是对合作关系最大的恐惧。他们之前遇到过的外国 freelancer 里,有人项目做到一半签证到期走了,有人拿了预付款之后联系不上了,有人说好的交付日期突然说"还需要两周"然后反复延期。
所以日本客户考察你的第一优先级不是"你有多强",是"你靠不靠谱"。靠谱的定义极其具体:说好周五交就周五交,邮件当天回,电话接得到,出了问题第一时间主动说而不是藏着。
我刚来日本的时候不理解这一点,觉得"技术好就够了"。后来才明白,在日本,你交付质量 90 分但每次都准时,比你交付质量 98 分但偶尔迟到一次,在客户心里的评价要高得多。信赖感(信頼感)是日本商业关系的地基,地基不稳什么都白搭。
第三个没人告诉你的事:在日本做 AI 落地,最有效的销售话术不是"AI 能帮你省多少钱",是"不用 AI 你会被同行甩开多远"。
日本企业的决策动机跟中国企业不一样。中国企业决策靠 ROI:"花这些钱能赚回来多少?"算得过来就干。日本企业决策靠"危機感":"不做这件事会不会落后于同行?"同行都在做,我不做,不行。同行都没做,我为什么要第一个冒险?
所以你跟日本客户谈 AI,最有效的切入方式不是给他算 ROI,是告诉他:"你的竞争对手 XX 已经在用 AI 做这件事了。"这句话在日本商业文化里的杀伤力,比任何 ROI 计算表都大。
当然,前提是你说的是真的。日本圈子小,胡说被抓到一次,你在整个行业就废了。
第四个没人告诉你的事:中日英三语是一个被严重低估的壁垒。
表面上看,语言只是沟通工具。实际上,三语能力让我能做到一件几乎没有竞争者能做的事:用英文读 Anthropic 的 system card 和最新的技术文档,用中文跟国内的 AI 社区保持同步,用日语跟客户的业务方和技术方深度沟通。
全球最前沿的 AI 信息首先出现在英文世界,通常晚一到两天出现在中文世界,晚一到两周出现在日文世界。我能在信息出现的第一天就消化它,然后在一周内把它变成日本客户能理解和使用的方案。
这个时间差就是我的定价权。日本本地的 AI 工程师要等日文翻译或解读出来才能跟进,美国的 AI 工程师不会日语进不了日本市场。中间这个位置,人极少。
第五个没人告诉你的事:我交过最贵的学费是"把中国的工作习惯带到日本"。
刚来的时候我犯了几个现在想起来都想扇自己的错误:
给客户发了一个方案,里面直接写"你们现在的做法效率很低,应该换成 XX"。在中国这叫直接、高效。在日本这叫"失礼"。日本的方式是:"贵社目前的方式当然是经过深思熟虑的(先给面子),不过如果考虑未来的扩展性(给台阶),或许可以参考一下这种方法(才提建议)。"同样的意思,包装方式完全不同。我花了大概半年才把这个习惯改过来。
还有一次,客户说"検討します"(我们考虑一下),我以为是真的在考虑,等了两周去跟进。后来才知道这句话在很多场合的真实含义是"我们不打算做,但不好意思当面拒绝你"。在日本,"不"很少被直接说出口,你得学会听懂那些"不是不"的"不"。
还有一次把项目进度做成了飞书文档共享给客户。客户完全不知道飞书是什么,打不开。后来老老实实改用 Excel + 邮件。在日本企业里,Excel 和邮件是永远不会错的选择。你觉得落后,人家觉得稳当。
第六个:最意想不到的获客渠道。
我以为在日本获客要靠 LinkedIn 或者行业展会。实际上我最有效的获客渠道有两个:一个是 X(推特),另一个是日本特有的"勉強会"(学习会/技术分享会)。
日本的技术社区有一种独特的文化:定期办免费的技术分享会,大家轮流讲自己在做的东西。你去讲一次,讲得好,会后有人来跟你换名片(是的,日本还在用纸质名片,而且交换名片有一套完整的礼仪),两周后邮件来了:"之前听了您的分享,我们公司正好有一个类似的课题,方便聊一下吗?"
这种获客方式成本为零,但信任转化率极高,因为对方亲眼见过你讲东西,知道你是真的懂而不是嘴上说说。
最后说一句总结。
在日本做独立 AI 工程师,最核心的能力不是技术,是"翻译"。不是语言翻译,是把全球最前沿的 AI 技术,翻译成日本企业能理解、敢尝试、用了之后能看到结果的东西。技术只是原料,翻译才是手艺。
而这个"翻译"能力是没法被 AI 替代的,因为它的核心不是信息转换,是理解两种完全不同的商业文化各自在怕什么、想要什么、能接受什么。这种理解只能靠在两边都踩过坑才能长出来。
所以如果你问我在日本做 FDE 最大的壁垒是什么,不是技术,不是签证,不是日语,是你愿不愿意花几年时间在一个节奏完全不同的市场里,把那些只有踩过才懂的坑全部踩一遍。
踩完了,壁垒就是你自己。
显示更多

与 Bitget Wallet 四位高管的对话后,我的半年观察
—— 正在「被忘记」的加密支付
海德格尔在《存在与时间》中讨论过这样一件小事:一把锤子在好用的时候,使用它的人并不会「看见」锤子本身,他们看见的是钉子、是被钉的木板、是即将完成的工事。只有当锤子坏掉、不顺手、卡住时,人们才会突然意识到「锤子」作为一个独立物体的存在。
这个观察可以用在很多地方,也可以用在支付上。当你在便利店刷卡、在街角扫码,你不会意识到自己正在使用一套庞大的金融基础设施,发卡行、清算网络、跨国汇兑...它们都在你身后运转,但你不必看见它们。
加密支付还处在另一种状态里。一个用 USDT 买咖啡的人,付款前仍然会停下来想一下「这家店收吗」「能付成功吗」;一个用 U 卡支付 Uber 的旅客,事后会专门发一条推记下来。它仍然是一件让人用之前要「想一下」、用之后还值得「记一下」的事。就像 50 年代的信用卡、2013 年的支付宝,处在从「新事物」走向「日常工具」的中间路上。
而今天的 Bitget Wallet,正在三大洲的街头,让这条路走得更快一些。这是一个仍在发生的过程,但在 1 亿用户的真实使用里,从「被讨论」到「被使用而不被注意」的转变,已经发生了一段距离。
为了加速发生,Bitget Wallet 与 Stellar 联合启动「PayFi Odyssey」活动,以总计 30 万美元等值 XLM 奖励,覆盖亚洲、非洲与拉美超过 35 个国家和地区,活动持续至 2026 年 7 月底。这是 Bitget Wallet 围绕 Payfi 推出的迄今规模最大的跨区域用户激励活动,我们将在下文详细讲解。
—— 支付,一部「逐渐消失」的历史
回看支付史,会发现一个有趣的现象:每一代主流支付媒介的成熟时刻,都是围绕它的那些多余念头消失的时刻。
信用卡在 1950-60 年代刚出现时,「塑料货币会不会让人失去节制」「没有现金的社会是否还安全」是报纸专栏和家庭餐桌的常见话题。今天没人再思考「信用卡靠不靠谱」,它消失在刷卡的动作里。
支付宝、微信支付在 2013-2015 年间也让人反复掂量「到底安不安全」「资金被第三方托管会不会出事」。今天一个上海人在点外卖时,会想「用支付宝吧」,但不会再多想,它消失在扫码的动作里。
人们清楚地知道自己在用什么货币、用什么方式付款。
真正被忘记的,是围绕一种新支付方式刚出现时附着在它身上的那一组多余念头:它安不安全、这家店收不收、这次能不能成功、失败了怎么办、机制到底怎么运作。当这些念头逐个消失,只剩下「用什么付钱」这一个干净选择时,一种支付方式才真正进入了日常。
而 Bitget Wallet 正在做的,是把这些念头从用户头上一项一项拿掉。
——「减法」:Bitget Wallet 的哲学
「念头被一项一项拿掉」这件事,最直接的体感来自 Bitget Wallet 团队内部,越来越多同事开始在日常生活中使用 Bitget Wallet Card 和扫码支付。
一位同事告诉我,过去去香港他会下意识做几件事:去银行/在机场换港币、买八达通。这一年他已经不做这些了,下飞机直接打车去酒店,吃饭、711 购物,全程只用微信/支付宝、Uber。第一次这么做的时候,他在中环一家茶餐厅展示了微信付款码,下意识地停了几秒想「成功了吗」。现在那个动作消失了。
「Bitget Wallet U 卡在国内日常消费里也基本够用,吃饭、打车、点外卖、各种 AI 订阅」,没有让他感觉到「它和别的卡有什么不同」。
变化发生在他看不见的地方,背后流过的,已经是稳定币。
它揭示了一件比「加密支付变方便了」更深的事,所谓加密支付走向日常,不是用户学会用一个新东西,而是这个新东西溶解进了用户已经在用的所有东西里。Apple Pay、Visa、Mastercard、PromptPay、VietQR...这些都是已经存在的、用户已经熟悉的支付方式。Bitget Wallet 没有要求用户切换习惯、记住一个新品牌、扫一个新的二维码,只是让稳定币像水一样流过这些已有的管道。
这种判断不只是个人的体感。美洲区负责人 Jack Zhai @JackZhaiTGG 深耕拉美新兴市场,他在一次内部访谈中讲过一句让人印象很深的话「Crypto 可以借鉴互联网大厂做法,要让用户逐渐感觉不到」。这句话和上面的体验完全吻合:用户感觉不到 Web3 在哪里、用户感觉不到稳定币是什么、用户感觉不到协调层在做什么,他只是在用钱付钱。
这就是 Bitget Wallet 想做到的「减法」,用户的支付习惯一点都不需要改变,但价值已经在以一种新方式流动。
要让这件事成立,需要的不仅是新技术,而是一种逆向的产品哲学。
这种哲学在 Bitget Wallet 内部有一个明确的源头。CEO Karry @KarryWeb3 Web3 产品方法论非常尖锐的判断:
「Web3 行业有很长一段时间有种『拿着锤子找钉子』的感觉」,Karry 说,「我有 ZK、我掌握 XX 技术,我要怎么怎么弄。陷入到这种死循环里,是很大的问题」。
他对 Bitget Wallet 的产品逻辑是反过来的,先从用户的角度起点开始,然后来找合适的技术。「用户要解决什么问题?用户要去中心化、要安全、又不想记助记词,所以我们用 TEE,做了 Social Login。用户不希望感知到 Gas 费,所以我们用了 EIP-7702,让稳定币直接付 Gas 费」。
所有的技术选择都是从用户的「我不想要 XXX」反推回来的:
- 用户不想复制冗长的链上地址 → 链接转账:通过 WhatsApp、Telegram 等分享支付链接即可完成收付款
- 用户不想关心商户支不支持加密支付 → Bitget Wallet Card:与 Fiat24、Immerse、DCS 合作发行,覆盖全球超过 50 个市场,0 开卡费、0 年费、0 外汇手续费,每月 400 美元的零手续费消费额度,体验和过去三十年的刷卡经验没有区别
- ...
这种「从用户已有习惯反推」的思路,在不同区域也同样成立。Jack 在访谈中给过一个非常具体的例子:巴西的 Pix 是央行牵头、全国身份证联网的支付网络,连中国都没做到这种程度。Bitget Wallet 没有试图在拉美发明一套新支付,而是直接接入 Pix。对用户而言,他扫的还是 Pix 的码,做的还是 Pix 的动作;变化只发生在背后,结算流过的是稳定币。这件事最关键的细节是:Bitget Wallet 没有要求商户贴一个新二维码、没有要求用户学一个新动作,只是让自己的 App 能识别本地原有的码。
所以,在产品层和区域层,Bitget Wallet 用的是同一套方法论:不发明新轨,让稳定币流过已有的轨。
这种方法论的效果,在外部观察者眼里也开始被识别出来。PayFi 领域的资深观察者 Will 阿望 @Will_7th 写过一段非常精确的总结:「前端通过国家二维码扫码进行消费,VCC 支持 V/M;后端是数字钱包 + 法币银行账户。中间串联起来支付通道。这个感觉是市面上比较接近生活的 Crypto 钱包了」。
他用 30 个字精确还原了 Onchain Payments Matrix @PaymentsMatrix 在做的事,前端接本地已有支付通道,后端接已有金融轨道,中间用稳定币串联起来。这不是 Bitget Wallet 自己讲产品的方式,而是一个懂行的外部观察者,看完之后用自己的话讲出来的事。当一个产品架构能被外部人用 30 个字讲清楚的时候,它已经接近「被理解 = 被使用」那个状态了。
这种方法论背后是 Karry 个人的一种产品姿态。他在那次访谈里讲:「Web3 这个行业过去几年讲了太多虚的东西,最后什么都做不出来,这让我一度非常失望。我现在比较务实,能吹虚的地方就少了」。
支撑这件事的,是 Bitget Wallet 的 Onchain Payments Matrix,一套连接区块链、稳定币发行方、卡组织、清算银行、本地支付通道与商户网络的支付基础设施层。它是一个协调层(coordination layer),不发币、不重做结算、不替代任何已有的金融基础设施,它的工作只有一件:让原本互不连通的各方能配合起来。
关于支付的叙事热点也换过好几轮,去年讲协调层,今年讲 Agentic Wallet,市场喜欢追热点而动,但谁来串联协调层?亚太区负责人 Will Wu @SrWillWill 提过一个判断:「币圈的迭代速度比传统行业快 10-20 倍,但真正能让这种迭代进入用户日常的,还是要回到最基础的问题:用户痛点到底是什么,具体帮他们解决什么问题?」
迭代越快,越需要在某些事情上慢下来。Onchain Payments Matrix 就是 Bitget Wallet 选择慢下来的那个地方。
但这一切,用户在 Bitget Wallet App 里几乎感受不到,这正是前面讲的「看不见」那一面。这种「用户看不见、但实际跑通」的思路,不只发生在产品层。COO Alvin Kan @alvin_kan 在一次访谈中讲过 Bitget Wallet 这两年的内部调整。
「我加入的时候,市场、运营、BD 这几个团队是混乱的」,Alvin 在过去两年做的第一件事,就是确保每个团队及其 leader 都有清晰明确的职责范围,并且由具备相应能力的人来带领,「每一次拆分都伴随一个 Vision,你要让人看清楚自己该聚焦做什么」。
第二件事是放权区域。Alvin 在过去两年里招了一批本地区域负责人,「这是一个钱包公司,在做一个面向大众用户的消费级产品,要实现 mass adoption,它需要在每个市场扎得非常深,而扎深这件事只能让本地人来做」。
在产品上做减法之前,Bitget Wallet 先学着在自己身上做减法。
而组织减法做完之后,区域负责人手上的事情才能真正落地。今年以来,Bitget Wallet 扫码支付每日支付用户数相较去年增长近 10 倍,是平台增速最快的业务线之一。这个增长真正发生的地方,不在纽约或伦敦,而在新兴市场,这正是 Alvin 招的那批区域负责人在跑的地方。
Jack 在访谈中讲过几个反直觉的判断:拉美本币贬值近 1000 倍。在阿根廷、委内瑞拉这些国家,居民对本币的不信任已经不是宏观经济议题,而是日常生存问题。「美元稳定币替代本地货币」在拉美不是 Web3 极客的偏好,是一种集体本能。
另一个是渗透路径:稳定币在拉美不是从普通消费者突破,而是从特定行业渗透。Jack 提到两个典型场景:KOL 收款基本全走稳定币转账(绕开本币贬值和银行手续费)、远程办公者(一家纽约公司可以雇阿根廷员工,但工资走 SWIFT 太慢太贵,走稳定币就一切顺畅)。这些行业先用起来,然后通过每一次牛市把更多人带进圈。
加密支付在新兴市场之所以能跑通,不是因为这些用户对 Web3 有热情。恰恰相反,是因为他们对 Web3 没兴趣,对「美元稳定币能稳定持有 + 能流畅花掉」这两件事有需求。当 Bitget Wallet 让这两件事在他们已经习惯的二维码、银行账户、加密卡上发生时,需求就被自然满足了。
对他们而言,加密支付或许不是一个酷的产品,而是一个必要的工具。
—— Payfi Odyssey:一个夏天,三个大洲
但工具要从「被讨论」走向「被使用」,中间还有一段必经的路。它需要被真实的人在真实的街头反复使用、记录、传播。这条路前面有信用卡走过 30 年,有支付宝走过 10 年;加密支付现在正走在这条路的中间。
Bitget Wallet x Stellar 发起的 PayFi Odyssey 想做的,是在这条路上点燃一段集中的火,用 30 万美元等值 XLM 奖励,覆盖亚洲、非洲、拉美 35 个国家,三条主线对应三层观察:卡能覆盖多远、扫码能触及多深、真实生活中的人在用它做什么。
第一条主线,是 U 卡能覆盖多远。
加密卡活动总奖池 20 万美元等值 XLM,自 5 月 26 日开启至 7 月 7 日 15:59(UTC+8)。Bitget Wallet Card 持卡用户可通过完成开卡注册、日常刷卡消费及 Stellar 链上指定任务积累积分,活动结束后按积分比例分享 198,000 美元等值 XLM 奖池。覆盖中国大陆、新加坡、韩国、日本、越南、泰国、菲律宾、澳大利亚、欧洲 EEA 及英国、拉丁美洲与南非等超过 25 个国家和地区,这是覆盖范围最广、参与门槛最低的一条主线。
第二条主线,是扫码能触及多深。
扫码支付返奖计划总奖池 10 万美元等值 XLM,分两阶段进行,覆盖越南、新加坡、巴西、阿根廷等 11 个市场。这 11 个市场的本地 QR 支付网络已经成熟,稳定币只需要无缝接入,就能让用户用熟悉的扫码动作完成新的支付方式。如果这个夏天你有计划全球旅行,这就是最好的选择。
第三条主线,是真实生活中的人在用它做什么。
Crypto Survival Plan(加密生存计划)总奖池 10 万美元等值 XLM,向亚洲、非洲、拉丁美洲三大区域各征集约 20 名 KOL,以视频与访谈形式记录使用加密支付完成日常消费的真实体验,统一以 #StellarPayFiOdyssey# 话题聚合。这条主线不是为了铺规模,是为了把「加密支付走进日常」这件事——拍出来、写出来、传出去。
亚非拉 35 个国家不是平推。Will Wu 之前在 BCG 给非洲做过团体贷款业务,「当地很多人没有借贷能力,这件事让我对 FinTech 产生信心,金融服务可以做到让每个人都能轻松使用」。那个项目最后让他下定决心从 Web2 转到 Web3,他觉得 Crypto 比传统 FinTech 更接近「让金融普惠每个人」这件事。
这个经历直接塑造了 Will 在 Bitget Wallet 推动的 APAC + EMEA 区域策略:钱包增长不是广撒网,是深入到具体社区、具体场景里找到真实需求。
—— 那个不再需要被记下来的下午
电没有从话题里消失,但一个人按下电灯开关时,不会再担心「会不会触电」。互联网也没有从话题里消失,但一个年轻人打开手机时,不会再担心「网络稳不稳」。它们仍然被使用、被讨论,但围绕它们的那些念头,已经消散了。
加密支付正在走的,是同一条路。
回到那位 Bitget Wallet 同事,一年前他用 Bitget Wallet Card 还会下意识检查支付成功,现在不会了。一年前他在泰国会下意识去银行换泰铢,现在不会了。一年前他不知道 Bitget Wallet Card 能绑 Apple Pay,现在它已经溶解进他每天扫地铁的动作里。
这些都是看得见的「念头消失」。而 PayFi Odyssey 在做的,是让这种「念头消失」在更多人身上、更多地方发生:曼谷的咖啡馆、马尼拉的家庭、拉各斯的市场、布宜诺斯艾利斯的网约车。每一次重复,都会让「加密支付」少一分话题感、多一分日常感。
Bitget Wallet 撒下的这 30 万美金,先是在三大洲点燃一轮真实使用与真实记录,这是加密支付走出「新鲜阶段」必须经历的事。而它最终换的,是一件更朴素也更难的事:某一天用户刷了一次卡、付了一杯咖啡,过程里只剩下「用 Bitget Wallet 吧」这一个念头,不再多想「这东西靠不靠谱」。
那一刻,加密支付就真正「被忘记」了。
就像那位 Bitget Wallet 同事,写完这一天的工作之后会下楼吃饭。等下他会刷 Apple Pay,不会想起 Bitget Wallet。这家公司这两年所有努力,最朴素的成果,就是这一刻。
显示更多
