与「先信资本」相关的搜索结果
先信资本 贴吧
一个关键词就是一个贴吧,路径全站唯一。
用户
未找到
包含 先信资本 的内容
有人说普通工薪阶层都赚到大钱就是历史大顶,本质是所有人都上车了,没有接盘力量
但这种观点存在说明还处在先信带后信的阶段,还有不信资本
多头必然在某一时刻转化为空头,但空头也必然在某一时刻转化为多头
市场上还存在不信资本,或者IQ100, 那就没有到顶,不信资本变成后信资本才是顶
显示更多


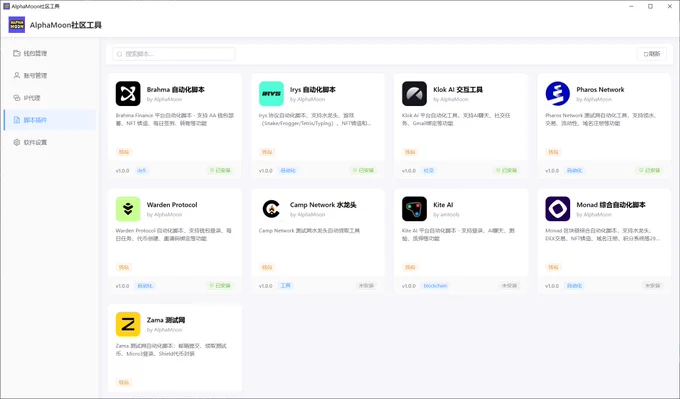
AlphaMoon社区撸毛工具正式版即将发布!
加入AlphaMoon社区,享社区优惠福利,低至4折优惠~
社区链接:
社区不只有工具,还有高质量早期Alpha项目资讯信息、一级市场投研、项目方白名单、份额等渠道信息分享,加入我们,先人一步。
@AlphaMoonDao @CindyCreation @zouajie59995
@my_pyy @jn121314 @Corrina101Young
#AlpahMoon# #先信资本#
显示更多


显示更多


来踩 @MSX_CN 的太多了,本msx大护法出来说几句公道话
1.spv我投过很多。。我感觉你们这些没投过的,比我懂多了。。spv在我这里就四个字儿,股票代投。
代投没有什么合规不合规的,法律约束效应都一般般。反正我是还没遇到过签了合同以后跑路的,一直不上市的是一大堆你也没办法。
你在香港存多一点儿钱,找投资经理大把spv可以投,看你觉得路人投资经理可信还是msx可信了,见仁见智。我相信msx多一些
2.msx的pre ipo什么情况,很简单,我说我的看法,注意这是我的看法不是官方说法。算是行业干货了,可以记笔记。
拿我自己举例子,polymarket我有1.5m的额度,kalshi我有2m的额度。都是spv股权投资。最后我没投,原因很简单。我拿不出这个钱。我穷。
那他们为啥给我这个额度,想让我在中国社区搞代投。找15个人,一人10万u,不就凑满了1.5m吗。然后钱打给我,我去签合同,我去打钱,我投资是完全合规的,但是真实金源是中国老百姓的钱。我和这十个参投人是拿不出合规投资关系文件的,最后要赌我的人品。
然后
我白赚3%管理费,就是4.5万u。这不是在kol圈很常见的盈利模式吗?这不就是常见的买办vc的模式吗?kol都是靠这个挣钱的懂?
为什么我没搞,我亏过钱,我懒,我不想做。
msx这不也是这么回事儿吗,2mu那不就刚好是一个spv份额的额度吗。不就是官方把自己份额拿出来卖用户这么简单的事儿嘛。你非要证明,散户和官方之间的投资合规性,挺难的。爱信不信了。。等官方怎么说吧。
3.最后pre-ipo这个赛道,注定血腥,要进场的太多了。。传统资本往死了抽币圈的血。。backpack才是完全没货只做销售渠道呢。。。
纯抽币圈血,找你我还不如找香港投资经理呢。
我讲讲pre-ipo的三种模式
1.有货1:1映射。比如usdt,xstock这种,一直被质疑,不需要自证。
2.合成资产,很多年前的币安stock,以前的ftx mirror stock,mkr的dai,比特股,这种都是合成资产。就是msx通稿里写的CPN,我觉得这是越抹越黑,越难懂。我就不提了,也是合规的。没货也能卖。
现在交易所的美股期货也都是这样的。2成的货,用永续来合成剩下八成的合约交割量。
3完全没货
水贝金银期货
算法稳定币
一直被广泛质疑但是实锤不了的msx是没货模式,很难自证。
我不支持没货就卖的模式,1,2模式我建议是说明白一点。但是就像第二点里提到的。代投,很难自证合规的,为了自证合规编瞎话,只会越抹越黑,清者自清吧,信者先信。最后还是看人,看平台。我会投一点,做支持的。
很简单的事搞得这么复杂。。本质还是币圈变穷了。。事儿多,钱少,家人们共勉吧。2m额度找深圳那些收租的大妈,一晚上就凑齐了。币圈业务还是太难做了。
显示更多

课代表总结来了:
孙宇晨用了3000万睡了景甜,后者索要更多时,孙及时止损。
时间线
2007年:孙进入北大,通过QQ广告认识景甜;在校内网申请她为好友,只写“你好”,未获通过。此后一直保存她的QQ宣传图。
2011年:孙买150元羽绒服都要犹豫三天;同年景甜主演投资约1.5亿元的《战国》,被暗指有资本为她配置顶级资源。
此后多年:孙赴美读书、创业,财富从十亿增长到百亿。每次更换设备,都会转存景甜的旧照片。
第一次见面:两人在瑰丽酒店见面。孙带景甜看自己花620万美元买下的卡特兰香蕉。
第一次看电影:景甜要求放映厅不能有其他人。孙包下《疯狂动物城2》全场,并给26名已购票观众现金,让他们离开。
首次亲密行为:孙揉景甜胸部,被她推开;原因是孙的指甲扎疼她。景甜花近一小时替他磨完十根手指,随后表示“想摸哪都行”。
交往约三个月:孙派人调查景甜及其家人、公司、房产、账户和男女关系,形成四十多页资料。孙表面相信她说的一切,实际上“一个字也不信”。
特纳里费旅行:景甜临时提出出游,孙次日调来A330,约30人同行。景甜睡觉不能见光,11名助理每天用黑胶带封窗并遮住所有指示灯。
飞机上:景甜要求孙以后叫她“妈妈”,孙接受。
旅行期间:景甜提到一名曾替她“扛事入狱”的财务人员。对方出狱后向她要钱,她考虑三天,最后给了8万元。
前往马尔代夫途中:景甜提出和孙要一个孩子,而且必须代孕。
抵达马尔代夫:景甜的一只行李箱被要求单独使用一架小飞机运输;酒店另配管家、保镖、助理和无人机手等约26人。
交换前任经历:景甜禁止孙提到某位运动员,文中暗指张继科,并称她背上的纹身与该运动员有关。
第一次彩礼转账:景甜以父母将她养大不容易为由,让孙向景国庆、田心爱两个账户转账,共计人民币3000万元。孙照办。
关系测试:景甜承认,自己不断提出要求,是想看孙会不会有一次拒绝。孙说不会,她回答:“那就没意思了。”
娱乐圈暗示:景甜谈到“剧组夫妻”,称演员可能进组期间晚上做爱、白天争番位,杀青后再当作一切没有发生。
2026年1月2日:孙在马尔代夫向景甜求婚。戒指临时从香港运来,景甜嫌钻戒太小,但表示以后补一个大的即可。
第一次要求去北京:景甜问孙能否来北京,孙沉默,没有答应。
马尔代夫清晨:景甜独自在露台“算日子”,可能与月经周期及取卵时间有关。
回到香港:景甜见了孙的父母。当晚又以筹备两家见面和婚事为由,要求孙继续向她父母的账户转钱。孙用5张银行卡轮流转账。
春节:景甜留在海南,没有与孙及其父母过年。她再次问孙能否来北京,孙仍然沉默。
香港房产:景甜要求孙在香港购买一套登记在她名下的房子。
取卵前检查:景甜在北京接受抽血、激素六项、B超和AMH等检查。相关费用早已出现在孙助理的付款单里,但孙此前没有留意。
2月25日:景甜抵达香港,表示除非先看到香港房子,否则不去洛杉矶。孙把过去半年筛选的十几套房发给她,她全部不满意。
2月28日:景甜乘孙的湾流G700前往洛杉矶,入住蒙太奇拉古纳海滩。孙包下酒店整层30天,费用约100万美元。
代孕安排:加州代孕机构和一名34岁、育有两个孩子的代孕母亲早在1月确定。孙已支付20万美元定金,诊所也准备了8天促排针。
入住第8天:景甜在电话中要求孙先支付5000万美元,否则不取卵。
孙第一次拒绝:孙说“让我想想”,随后用Claude Code核算全部现金资产,确认5000万美元不会对自己造成实质影响。但Claude明确建议不要给。
第二次电话:景甜再次询问孙是否想好。双方沉默11秒,孙没有答应。景甜说“行,我知道了”,随后挂断电话。
关系结束:景甜住了8天便离开,此后再无人见到她。湾流G700空停在机场,机组仍每天照常报到。
后续损失:酒店剩余22天空置;20万美元代孕定金不退;8天促排针一支未拆;包机燃油费用甚至高于整层酒店费用。
分开以后:孙删除了“预产期前三个月准备房间”的日程提醒,再次翻看那份四十多页的景甜调查报告。
最终疑问:孙一直在想,如果当时支付了5000万美元,景甜是否会留下。
传闻后续:有爆料称孙准备在国内提起诉讼,追讨已转出的3000万元及其他损失;截至目前,尚无公开司法记录证明案件已经立案。
编外消息:景甜多次访问孙前女友的微博成为了该事件的佐证。
显示更多


推荐下,这期 JL Collins × Steven Bartlett《The Diary of a CEO》 的完整播客采访。
很有哲理的财富观,推荐每个人看完结合自己的条件再规划下属于自己的路径:
1️⃣为什么要避免债务。
2️⃣支出低于收入成为习惯有多必要。
3️⃣投资剩余的钱,是未来的底气。
4️⃣学会先获得购买权,再消费。
他在36分钟的时候也谈到了对比特币的态度!
正片2小时15分钟,链接放在最后,
也可以选择看看我下面有 GPT 的整理版和我的注解,不想听我啰嗦的可以直接去看正片。
JL Collins 就是《The Simple Path to Wealth》的作者,
先说我认为这期采访真正的核心:钱最重要的功能,不是让你买更多东西,而是让你越来越不需要向任何人低头。
也就是说,财富的终点不是消费能力,而是选择权。
这也是整期两个多小时反复回到的主线。
下面是 AI 按采访顺序的梳理:
00:00–03:27|为什么写《The Simple Path to Wealth》
JL 最初根本没准备写一本畅销书,而是在博客上给女儿 Jessica 留下一套关于钱的知识。
他认为,一个人如果把钱的问题处理好,人生会容易非常多。不是因为钱本身能带来幸福,而是有资源的人拥有更多选择,没有资源的人很多时候连选择的资格都没有。
因此他写作的目标从来不是教女儿如何暴富,而是教她:如何避免因为钱而失去人生的自主权。
03:27–05:10|绝大多数人对钱最大的误解
普通人的第一反应是:
有钱了可以买什么?
房子、车、旅行、奢侈品……
JL 认为这是文化灌输给我们的默认思维。
钱当然可以消费,但还有第二个用途:
钱可以替你工作。
你工作→赚到钱→把其中一部分变成资产→资产继续产生钱。
于是慢慢发生一个巨大变化:
一开始,是你用时间换钱;
后来,是钱替你换时间。
所以他建议把“我能用这笔钱买什么”改成:
“这笔钱将来能替我赚多少钱、买回多少自由?”
05:10–06:15|什么叫财务自由
只要你必须每天出售自己的时间、劳动和注意力才能活着,你就仍然依赖某一个愿意付钱给你的人或组织。
老板、客户、公司、平台……
所以财务自由不是“我有很多钱”。
而是:
工作开始变成可选项。
你可以工作,但不是“不工作就活不下去”。
这个区别非常大。
06:15–13:11|为什么很多成功人士都有创伤
Steven 谈到自己的经历:年轻时冒险、辍学创业、拼命证明自己,很大程度来自内心的不安全感和创伤。
JL 观察到一个有意思的现象:
很多极度成功的人背后都有某种“我要证明自己”的东西。
创伤、不被认可、自卑、家庭问题……
它可能成为非常强的驱动力。
但反过来,他也认识一些人,没有那么大的野心,只想过舒服、自由、平静的人生。这些人反而往往成长环境更加稳定。
这引出了一个问题:
巨大的野心究竟是一种能力,还是一种没有被治愈的伤口?
采访没有给确定答案,但 Steven 明确提到,他认识的一些超级富豪并不快乐。
其中一个重要寓言:和尚与大臣
JL 的书开头有个故事。
两个童年好友,一个后来成为国王身边的大臣,一个成为清贫和尚。
大臣看和尚每天粗茶淡饭,就说:
你如果学会讨好国王,就不用吃这种苦了。
和尚回答:
你如果学会满足于粗茶淡饭,也就不用讨好国王了。
JL 说自己一直更接近和尚。
这其实是他全部财富哲学最简洁的表达:
降低欲望,也是一种提高自由度的方法。
当一个人的“必须拥有”越来越少,他需要讨好的人也会越来越少。
13:11–14:22|钱与幸福的关系
JL 并不认同“钱能让你幸福”。
他的观点更细:
钱不一定增加幸福,但缺钱可以制造大量痛苦。
催债信、房租、账单、医疗费用、失业风险……
这些东西会长期占据人的心理空间。
所以财富最先改善的,往往并不是快乐,而是:
减少焦虑。
而且金钱有放大效应。
一个本来就不快乐的人,
变成富豪以后仍然可能不快乐;
一个本身就很满足的人,
有钱以后会获得更多选择。
Steven 也谈到自己以前觉得 Range Rover、
豪宅会带来巨大幸福,
后来真正拥有以后,
发现心理冲击远没有想象中大。
JL 因此强调:
享受财富,
但不要要求财富负责治愈你。
14:22–15:59|什么才是真正的 F.U. Money
一般人把 FU Money 理解为:
钱多到永远不用工作。
JL 说那其实叫 Financial Independence。
他定义的 FU Money 反而是:
走向财务自由途中已经积累起来的那部分钱。
哪怕你只有足够活六个月的钱,
它都已经开始改变你的行为。
老板羞辱你,你可以离职;
行业不好,你可以休息半年;
想去欧洲旅行,你可以辞职;
想换城市,你不用害怕三个月没收入。
所以财富不是到了终点才有用。
每增加一笔储蓄,你的自由其实已经增加了一点。
15:59–25:32|采访最有争议的观点:年轻人未必应该买房
JL 不是反房地产。
他自己一生也买过很多房。
但他说:
房子应该首先看作一种生活消费,而不是自动等于一项好投资。
买房最大的问题不只是首付和房贷。
还有装修、家具、维修、房产税、保险、屋顶、花园、设备等等。
所以“我的月供和房租差不多”这个比较经常是错误的。
房租 2500 美元,你大致知道成本;
房贷 2500 美元,可能突然再来一个 2 万美元屋顶。
而且人买房时经常出现一个行为偏差:
银行说你最多可以贷 100 万,你就真的去买一个接近自己极限承受能力的房子。
于是房子开始绑架现金流。
买房真正被忽略的是机会成本和流动性
JL 和 Steven 都特别重视这一点。
20 多岁、30 多岁的时候,人的最大财富可能不是现有资产,而是:
未来几十年的机会。
工作突然要求你去纽约;
创业机会在旧金山;
你想去葡萄牙;
换行业;
认识了另一半;
都需要移动。
租房的人可以很容易离开。
房主却要卖房、承担交易成本,或者突然变成一个根本不想当的房东。
所以 JL 的结论不是:
“永远不要买房。”
而是:
年轻且正在快速发展事业时,
不要低估流动性的价值。
等你已经非常有钱,
而且某套房确实提升生活质量,再去买。
那时候你是在强势位置购买,
而不是被房贷绑架。
25:32|整本书浓缩成三句话
JL 的财富路径非常简单:
避免债务。
支出低于收入。
投资剩余的钱。
基本上整场采访后面的一个多小时,
都在解释这三件事。
26:49–36:03|债务为什么如此危险
个人消费债务在他眼里几乎是财务自由的反面。
尤其:信用卡债务、消费贷、豪车贷款。
因为你不仅在为过去的消费付款,
还把未来的现金流提前抵押掉了。
他把债务形容成游泳运动员腰上绑着铅块。
不是绝对游不到终点,但难度大得多。
他的还债方法也很明确:
把所有债务列出来;
其他债务付最低还款;
集中现金优先消灭利率最高的债务;
然后第二高、第三高……
这是数学上效率最高的一种方法。
“必须拥有”的暴政
JL 创造了一个很好的概念:
Tyranny of the Must-Haves。
“我必须住这个区。”
“孩子必须读这所学校。”
“必须有两辆好车。”
“必须每年出国。”
“必须住大房子。”
每增加一个“必须”,自由就少一点。
他自己年轻时直接存收入的 50%。
但他说自己从没觉得这是“牺牲”。
他的心理账户是:
我不是少花掉了 50%。
我把那 50% 花在了购买自由上。
这一点我觉得是整期非常高级的一个重新定义。
消费其实经常是在购买自尊
Steven 讲了自己年轻时候一个非常真实的经历。
发薪以后立刻买大电视、PlayStation,
因为这些东西能让自己短暂感觉:
“我成功了。”
过几天发现没钱,又把东西卖掉。
下一次发工资继续循环。
JL 提醒:
很多炫耀性消费,本质并不是需要那个东西,
而是希望别人通过那个东西认可自己。
他举 Ferrari 的例子:
你开 Ferrari 时以为别人想:
“这个人真厉害。”
实际上别人很可能想的是:
“如果我开这辆 Ferrari,我一定很帅。”
人家压根没那么关心你。
36:03–38:43|他为什么不投资 Bitcoin
这里应该也是你比较关心的一段。
JL 明确表示:
他不反对 Bitcoin 存在,但自己不投资。
原因不是他说 Bitcoin 一定归零,
而是他认为 Bitcoin 对他来说属于 speculation,
而不是 investment。
他的投资标准是:
背后最好有一个持续产生经济价值的“发动机”。
企业销售产品、产生利润、现金流增长。
而 Bitcoin 在他的框架里没有这套现金流,
所以他无法估值。
Steven 反驳:
如果 Bitcoin 过去十五年的成功如此巨大,
本身是不是已经证明市场存在真实需求?
JL 承认:
完全可能。
Cathie Wood 等人的长期判断也完全可能最终是对的。
但他说他无法判断未来十年,所以选择不参与。
因此他的立场其实没有标题那么绝对。
不是:
“Bitcoin 是骗局。”
而是:
“Bitcoin 超出了我的投资框架,所以我把它归类成投机。”
38:43–46:37|应该还房贷还是投资
答案取决于房贷利率。
因为提前还贷相当于获得一个确定性收益:
如果你的房贷利率是 7%,提前还款大致相当于获得一笔确定性的 7% 成本节省。
房贷利率极低时,投资机会成本更重要;
房贷利率非常高时,提前还款吸引力更高。
他随后解释了利率、房贷本金、利息以及为什么前期月供中利息占比较大。
他也说,不要试图精准预测“什么时候利率最低然后买房”。
因为利率同样很难预测。
最终还是回到:
现在是否买得起,这个房子是否真正改善你的生活。
46:37–55:13|AI 时代,现在买股票安全吗?
JL 给出的答案很经典:
短期永远不安全,长期反而非常安全。
股票最大的特征不是“危险”,而是:
波动。
如果三年后要买房的钱、明年孩子读书的钱放进股市,很危险。
因为明年完全可能跌 30%、40%。
但如果是十年、二十年甚至更长的钱,
股票是人类历史上极强大的长期财富生产工具之一。
核心条件只有一个:
大跌的时候不能因为恐惧卖掉。
否则再好的资产都救不了你。
所以真正最大的投资风险,有时候不是资产:
而是投资者自己。
男人为什么投资经常不如女人
这里他们谈到一个有意思的行为:
tinkering——手痒。
觉得:
这个配置再优化一下;
换个 ETF;
追一下热点;
择个时;
卖了再买回来……
JL 发现很多男性尤其喜欢这样做。
Steven 引用了一些男女投资行为的数据,核心结论是:
男性更倾向承担风险、频繁交易和择时;
女性往往交易更少、更长期持有。
所以即使男性经常“感觉自己更懂投资”,最终反而可能因为过度操作拖累回报。
JL 开玩笑说:
看来自己有非常强的“女性一面”。
他的核心仍然是:
少做事。
55:13–1:02:38|复利真正发生时是什么样
采访展示了一张长期复利曲线。
早期非常无聊。
本金不断增加,资产增长并没有明显脱离投入的钱。
然后几十年后突然:
曲线翘起来。
JL 说他见过很多已经财务独立的人,反而问他:
“我真的财务自由了吗?”
不是他们不会算数学。
而是复利增长到后期会快得令人产生不真实感。
他随后解释 4% guideline:
如果一年生活费 10 万美元,
大约需要:
10 万 × 25 = 250 万美元投资资产。
250 万 × 4%=10 万。
所以可以粗略用:
年度支出 × 25
作为财务独立目标值。
但他刻意不用“4% Rule”,而更喜欢叫 guideline,因为现实情况会变化。The Singju Post
复利最终有一个非常有意思的状态:
“所有东西都免费了”
意思不是东西真的不要钱。
而是:
当投资资产每年产生的钱已经高于你的全部消费时,
新消费不再需要靠劳动补回来。
年轻时你舍不得买的东西,后来反而可以轻松买。
这也解释了他的财富哲学:
不是永远节俭。
而是:
先获得购买权,再消费。
而不是提前几十年透支未来购买权。
1:02:38–1:12:54|“我年轻时不享受,老了有钱有什么意义?”
Steven 提出年轻人非常自然的反驳:
20 岁不去旅行、不喝酒、不玩、不买东西,一直省钱,等到 70 岁一身钱,有什么意义?
JL 的回答不是让人苦行。
他首先反对:
“享受人生=花很多钱。”
更有意思的是,他说 75 岁以后其实钱非常有用。
因为年纪越大,舒适、安全、医疗、便利的价值越高。
但他年轻的时候也并不是为了“75岁的自己”投资。
他 25 岁攒了约 5000 美元,就敢辞职去欧洲背包旅行。
所以:
储蓄不是只帮助未来的你,
它马上就在帮助今天的你。
5000 美元可能还不能退休,
但已经足够让一个年轻人敢辞掉不喜欢的工作。
他为什么主张储蓄率 50%
第一份正式工作年薪约 1 万美元,他直接存 5000。
他认为 50% 是一个非常强的 benchmark。
在市场正常的情况下,
坚持高储蓄率 + 投资,
大概十几年就可能走向财务独立。
当然这不意味着所有人都必须 50%。
他的意思是:
不要先问:
“50% 怎么可能?”
应该先问:
财务自由对我到底值多少钱?
有人选择星巴克、好房子、名车;
有人选择早点自由。
没有道德上的对错,是优先级不同。
1:07:08|给孩子最大的投资礼物其实是时间
他特别建议,如果孩子已经有合法劳动收入,
可以尽早利用 Roth IRA 等美国税优账户投资。
原因不是那几千美元有多重要。
而是孩子拥有:
50 年、60 年甚至更长的复利时间。
他说财富积累最强大的变量之一就是:
Time。
越早开始,后来需要付出的本金越少。
1:12:54–1:20:04|税优账户到底有什么意义
他详细讲了美国的:
401(k)、403(b)、IRA、Roth IRA。
传统退休账户的本质通常不是“不交税”,
而是:延迟交税。
现在收入高时把钱放进去;
投资增长;
退休以后收入降低,税率可能下降;
再把钱取出来。
同时雇主的 401(k) match 基本属于:
应该优先拿的“免费钱”。
他也提醒:
tax deferred ≠ tax free。
JL 自己反而出现了一个特殊情况:
退休后因为写书、事业成功,税率甚至比以前高,
因此传统税延策略对他没有达到典型效果。
1:20:04–1:27:39|他到底买什么资产
答案极其无聊:
低成本、广泛分散的指数基金。
他的代表选择就是 Vanguard:
VTSAX——美国 Total Stock Market Index Fund。
大约覆盖数千家美国上市公司。
为什么?
因为他完全不知道未来哪个公司会赢。
但指数有一个非常厉害的机制:
赢家越来越大,自然在指数中的权重越来越高;
输家不断萎缩,最终被淘汰;
新的赢家自动进来。
JL 给它起了一个词:
self-cleansing——自我清洁。
Sears 曾经像今天 Amazon+Walmart 一样强大。
后来 Sears 消失了。
但指数投资者不需要提前预测 Sears 会死,
也不需要提前猜 Amazon 会赢。
市场替你完成替换。The Singju Post
为什么他不直接买 Nasdaq 100?
Steven 提出:
AI、机器人、自动驾驶都属于科技,
过去十年 Nasdaq 又表现极好,
那为什么不直接重仓科技?
JL 承认:
这个逻辑完全合理。
甚至过去十年确实会赚得更多。
问题只有一个:
你仍然是在预测未来。
今天科技领先,
不代表未来四十年始终由科技这个分类领先。
所以 JL 说:
我买整个市场。
科技继续赢——我已经持有科技巨头;
科技输了——新的赢家同样会自动进入我的组合。
所以他放弃一部分极致收益潜力,换来:
不需要预测未来。
1:27:39|全片最好的投资比喻:啤酒与泡沫
JL 现场倒了一杯啤酒。
杯子里两部分:
Beer = 企业真正创造的经济价值。
收入、利润、现金流、业务。
Foam = 市场情绪。
恐惧、贪婪、AI 故事、想象力、炒作、估值。
股价=Beer + Foam。
问题在于现实股票不像透明酒杯,我们很难知道到底多少是啤酒,多少是泡沫。
他拿 Tesla 举例:
Tesla 当前估值中包含大量对机器人、自动驾驶等未来业务的预期。
如果未来这些业务真的实现:
泡沫会慢慢变成啤酒。
如果没有实现:
泡沫就可能消失。
巴菲特为什么那么厉害
用 JL 的啤酒逻辑:
Benjamin Graham 早期寻找的是:
价值 1 美元的“啤酒”,市场只卖 0.7 美元。
巴菲特后来逐渐升级成:
与其极低价买垃圾,不如合理价格买极好的企业。
优秀企业:
品牌强;
竞争壁垒高;
盈利能力强;
管理优秀。
最难的地方不是分析。
而是:
拥有足够的耐心什么都不做。
所以他们谈到
Munger / Buffett 一个非常重要的投资原则:
不要妨碍复利自己工作。
1:33:40–1:36:06|市场暴跌怎么办
答案:
不要卖。
2020 年疫情就是案例。
市场暴跌,恐慌蔓延。
但企业和经济最终恢复。
如果你因为新闻而清仓,可能在最低点附近离开;
随后又因为上涨产生 FOMO,在高位重新买回。
所以 JL 的方法很简单:
长期资金继续持有;
如果仍在积累期,甚至可以继续买。
真正危险的是:
把正常波动理解成世界末日。
短线交易和投资完全是两种东西
用“Beer/Foam”理论:
买企业未来几十年的盈利能力,是 investment。
试图预测明天、下周、下个月市场情绪产生的 Foam,是 trading/speculation。
后者在 JL 看来非常接近赌博。
他们也吐槽各种“教你稳定交易赚钱”的课程:
如果真的存在一个可以持续提款的秘密策略,
为什么最赚钱的业务会变成卖课?
这不是说所有金融教育都是骗局,而是在提醒:
对“快速、稳定、高收益的交易秘诀”高度警惕。
1:39:26|需不需要财务顾问
JL 对财务顾问整体比较怀疑。
他的一个有意思的判断是:
当你已经懂得足够多,能够识别一个优秀财务顾问的时候,你可能也已经懂得足够多,可以自己投资。
尤其要注意利益冲突。
比如顾问按照 AUM 收 1% 管理费。
你有 100 万美元交给他;
突然想拿 50 万提前还房贷。
如果他说“还”,自己的管理费收入立刻减少一半。
不代表他一定会骗你。
但:
激励结构已经产生冲突。
所以永远要知道:
“给我建议的人,是怎么赚钱的?”
1:42:13|JL Collins 自己到底怎么配置
他当时透露大致:
80% VTSAX 美国全市场股票
15% Total Bond Market 债券
5% Money Market / 现金类资产
另外有两处自住房性质的小房地产,
但在净资产中比例很低。
他已经 75 岁,这个股票比例其实非常激进。
他自己也明确说:
不一定适合其他同龄人。
债券的作用主要不是赚钱,而是降低波动。
他把“风险”重新定义:
股票短期风险大,因为波动;
但长期能对抗通胀。
债券短期稳定;
但长期可能输给通胀。
因此:
安全与否必须带上时间维度。
1:45:23|Steven 现场问 ChatGPT:普通人如何财务自由
ChatGPT 给出的答案大意和 JL 几乎一样:
控制支出;
购买低成本广泛指数;
长期持有;
让复利工作。
JL 开玩笑:
ChatGPT 应该是把他的书拿去训练了。
随后 Steven 又问:
怎样提高收入?
JL 的答案:
提高技能。
ChatGPT 的答案也类似:
学习市场需求高的技能。
1:46:26–1:49:33|AI 时代应该学什么
Steven 讲自己年轻时候学 Social Media。
创业虽然失败,但因此站在了一个新行业浪潮最前面。
后来企业疯狂需要懂社交媒体的人,
于是那个失败经历反而变成极高价值的人力资本。
JL 由此讲:
Failure 是成长的一部分。
甚至创业世界里,
有些投资人更喜欢经历过失败的创始人。
Steven 给未来孩子的建议很有意思:
如果不知道学什么,
去一个处于技术浪潮最前沿的 startup 工作。
哪怕它最后倒闭。
因为你会离创始人很近;
离问题很近;
离失败很近;
离新产业真正发生的地方也很近。
这可能比一个安稳的大公司职位学得更多。
1:49:33以后|收入低不等于不能财务自由
JL 举了两个极端例子。
一个朋友一辈子收入可能没超过 4 万美元,
却最终财务独立。
另一个金融行业朋友:
90 年代奖金就有 80 万美元;
年收入大约百万美元;
结果仍然接近月光。
为什么?
豪宅、车、孩子学校、社交圈……
JL 甚至认为:
高收入有时候反而是财务自由的障碍。
因为高收入会自动把你推入另一个消费比较体系。
普通人比较车。
富人比较房子。
更富的人比较游艇。
游戏没有终点。
收入越来越高,
Lifestyle Creep 也越来越大。
所以:
决定财务独立的不是绝对收入,
而是收入与欲望之间的差值。
随后谈到了一个经常被忽略的财富杀手:离婚
Steven 讲了一个,
身价可能数亿美元的朋友正在经历长期离婚诉讼。
律师费、资产估值争议、
强迫出售长期持有的股票、税务损失、精神压力……
JL 的结论是:
选人生伴侣同时也是一个巨大的财务决定。
当然 Steven 也补充非常重要的另一面:
如果另一方为了家庭和孩子牺牲职业,
财富本身可能也是夫妻双方共同创造的。
所以他们并不是简单讨论“如何避免分钱”。
真正谈的是:
婚姻是你人生最大的经济合伙关系之一。
Prenup:其实每个人都有婚前协议
一个很有意思的观点:
即使你“不签 Prenup”,
你也并不是没有 Prenup。
你只是选择:
使用政府默认替你制定的 Prenup。
所以问题不是:
“要不要规定离婚后怎么处理?”
而是:
你们两个人提前共同决定;
还是几十年以后让法律制度替你决定。
他们认为对于资产复杂的人,
提前认真讨论反而更加成熟。
JL 结婚 44 年最大的经验
Steven 问他:
怎么选对伴侣?
JL 本来一直说自己运气很好,
因为结婚前根本没认真谈过钱。
后来有一次当着妻子的面讲这个故事,
妻子直接纠正他:
两个人第一次约会的时候,
JL 就已经跟她讨论储蓄率,甚至说:
“你应该存下收入的 50%。”
JL 才意识到:
原来财务观早就被自己自然表达出来了。
两个人长期婚姻稳定的一部分原因,就是:
在金钱价值观上高度一致。
1:59:53|75 岁以后,他最大的遗憾是什么
这是整期采访后面突然非常深的一段。
JL 首先说:
他不太喜欢“如果当时……”这种思维。
因为你永远不知道另一条路是不是真的更好。
创业失败可能导致后来成功;
一次看似错误的选择可能塑造后面的你。
所以从人生路径角度:
他没有特别大的遗憾。
但有两个关于父亲的私人遗憾。
第一个遗憾:童年拒绝父亲的礼物
小时候父亲非常喜欢动手做东西。
有一次给他买了一个电动锯作为礼物。
JL 完全不喜欢,表现得非常失望。
他看到父亲脸上的受伤。
七十年过去,他仍然记得。
他说:
自己当时只是孩子,
也不应该过度责怪那个年纪的自己。
但这件事教会了他:
有时候礼物的价值不在礼物,而在送礼人的心。
第二个,也是他人生最大的遗憾:
父亲去世前的最后一次谈话
JL 24 岁时,父亲因为肺气肿住院。
去世前一天,父亲坐在病床边告诉他:
自己今晚可能要死了。
年轻的 JL 本能回答:
不会的,你会好的,别这样想。
结果父亲那天晚上真的去世了。
五十年以后,JL 才完全理解那个场景:
父亲根本不是需要一句:
“别担心,一切都会好起来。”
他是一个已经知道自己即将死亡的人,
想和自己的儿子谈谈死亡。
JL 最大的遗憾是:
自己当时没有成熟到意识到这个邀请。
不是选错答案。
而是:
根本不知道那里存在一道选择题。
说到这里他明显非常动情。
最后谈到死亡
JL 说自己大概率认为:
死亡之后什么都没有。
但他同时对死亡非常好奇。
他并不急着死,
身体和精神状态允许的话仍然很喜欢活着。
只是到了 75 岁,他会好奇:
如果自己错了呢?
如果真的存在另一边呢?
最后的问题:人生到底什么最重要?
JL 给出了一个很反鸡汤的答案:
从宇宙尺度上看,什么都不重要。
人类在宇宙时间尺度里只是极短的一瞬。
一个人的生命更短。
所以他不相信宇宙赋予每个人某种宏大使命。
但是,他认为这反而是一件解放人的事情。
因为:既然没有必须完成的宇宙任务,
那就:好好生活;善待别人;尽可能享受这趟旅程;
利用你拥有的自主权,把唯一这一生过好。
他说的不是:
“人生没有意义,所以什么都不用做。”
恰恰相反:
正因为没有第二次,
所以更应该把这一次过好。
所以我很喜欢他这段发言。
最后 Steven 播放了一首关于“God on the Train”的诗,主题也与 JL 的观点呼应:
不要为了某个遥远的天堂忽略眼前这一生,善良、不伤害别人、认真活着,本身可能已经足够。
我看完整期以后,认为最值得记住的是下面这一套递进关系:钱 → 资产 → 现金流 → 选择权 → 不被迫 → 自由。
很多人财富增长以后,走的是另一条路:钱 → 消费升级 → 固定成本升级 → 欲望升级 → 必须赚更多钱 → 更不自由。
两个人可能拥有完全相同的净资产,最后得到的东西却完全相反。
这才是 JL Collins 这期采访真正想讲的东西。
而他那句“把收入的 50% 花在自由上”的思维尤其值得琢磨——储蓄不是没有消费,而是在消费一种看不见的东西:未来不必向任何人低头的权利。
视频链接:
显示更多

戴威大家还记得吗?北大高材生,ofo小黄车创始人!
1991年出生的戴威,人生前26年顺风顺水。父亲是国企高管,他18岁考上北大。2014年去青海支教时,因为骑车太远,萌生了共享单车的想法。
回北大后,他和同学凑了100万,在校园里搞起了共享自行车,一开始只有200辆车,用户交1块钱就能骑。2015年,资本看中这个项目,聊了半小时就投了1000万。
之后ofo像坐火箭一样:10个月融了近90亿,半个互联网圈都是股东。巅峰时全球100多座城市,投放超1000万辆小黄车,日订单3200万单。26岁时,戴威身家35亿,上了胡润百富榜,是第一个白手起家的90后。
他花钱很大手大脚,1000万请明星代言,2000万给卫星冠名,广告铺满北上广深。
2017年一年,光推广就烧了好几亿。
但共享单车就是个烧钱生意。车坏得快、补贴猛、运维贵,每天亏几千万。融资跟不上烧钱,戴威就把用户押金当成了自己的钱。当时全国1亿多人交了99或199元押金,总额几百亿,他拿去造车、打广告。
2018年,用户突然发现押金退不出来了,1500万人排队要钱,公司楼下天天挤满讨债的人。
面对危机,戴威做了三个致命决定:不合并、不让查账、不接受收购。结果资本跑光,资金链断裂。他发内部信说:会还每一分钱,没多久就消失了。
后来大家发现他跑去了美国。先在西雅图搞移动电源,没搞成,2022年在纽约开连锁咖啡店,用老股东1000万美元投资,估值一度4000万。但2023年底,5家店关了4家,基本停滞。
国内这边,ofo公司早就没钱没资产,法院执行不了。戴威成了老赖,被限制消费40多次。2026年5月,ofo APP、小程序彻底瘫痪,所有退款通道关闭。那15亿押金,彻底没了。
1500万普通人扫码骑最后一公里时,出于信任交的钱,就这么打了水漂。而戴威还在美国继续他的创业。
很多人已经忘了自己那99块,但每次看到他的消息,心里总不是滋味。毕竟,那不是什么大风刮来的钱。是无数普通人扫码骑过那最后一公里时,出于信任交的钱。
对此,你们怎么看?
显示更多

上次用 @dappOS_com 做的视频拿到了 Binance 的奖励,所以这次看到 xBubble 上线 US Equity Research SOP,我认真测了两天。
我让它分别做了 $MRVL 和 $ARM 的研报,又把同样的问题丢给别的AI做对照。
看完两边结果,我的感受很直接:如果只是快速了解一家公司,通用 AI 已经够用;但如果要进入投资研究状态,xBubble 的完整度明显高一个层级。
2/
别的AI给我的回答,更像一份快速公司介绍。
它能告诉你公司大概做什么、最近市场在关注什么、有哪些常见观点。适合快速扫一眼,建立初步印象。
但 xBubble 给出的东西更接近一份可以继续深挖的研究底稿。
它会从公司怎么赚钱、处在产业链哪个位置、主要客户和竞争对手是谁、未来增长来自哪里、估值大概怎么拆、接下来哪些事件值得跟踪,一层一层展开。
3/
拿 $MRVL 和 $ARM 来看,这个差异很明显。
同样是 AI 相关芯片标的,普通回答容易停留在“AI 受益、数据中心需求、市场空间大”这些层面。
xBubble 会继续往下拆:
MRVL 的定制芯片、数据中心互联、光通信相关业务分别怎么影响收入;
ARM 的授权模式、版税收入、终端设备和数据中心渗透率分别对应什么逻辑;
不同业务线应该用什么方式估值;
未来 3-6 个月哪些财报、客户进展、产品节奏会影响市场预期。
这已经不是简单问答,更像把一家公司放到交易前重新体检了一遍。
4/
我觉得 xBubble 最强的地方,是它给你一个研究顺序。
很多人看美股,第一反应是看涨幅、看新闻、看社群讨论。
xBubble 的顺序更专业:
先看公司商业模式,
再看行业位置,
再看竞争格局,
再看财务变化,
再看估值区间,
最后看催化事件。
这个顺序很重要。因为研究股票最怕信息很多,但没有主线。xBubble 会先帮你把主线搭起来。
5/
第二个差异,是信息来源。
普通AI更适合做快速总结;xBubble 会把关键数据对应到来源,包括公司正式披露的财报文件、官方投资者资料、业绩会上的管理层发言记录、公司新闻稿,以及管理层对未来业绩的公开预期。
简单说,你看到一个数字,可以顺着来源回去查。
这点对投研很关键。因为真正影响判断的,往往不是一句结论,而是这句结论背后有没有原始依据。
6/
第三个差异,是它会给多情景估值。
普通 AI 很容易给你一段“看好原因”和“需要关注的风险”。
xBubble 会进一步拆成 Bull / Base / Bear 三种情况:
如果业务进展更顺,股票大概对应什么价值;
如果按中性预期推进,估值怎么落;
如果市场预期放缓,下方区间在哪里。
这对交易很实用。
因为买一只股票之前,最重要的不是只知道它好在哪里,还要知道自己在押什么预期,以及预期变化后价格可能怎么反应。
7/
第四个差异,是它能继续迭代 SOP。
这次的 US Equity Research SOP 只是一个入口。Bubble Engine 可以继续根据行业、市场、个人研究习惯,生成更细的研究流程。
比如你只看半导体,它可以把芯片设计、晶圆代工、封装测试、服务器需求、云厂商资本开支这些变量放进框架里。
比如你只看 AI 基建,它也可以围绕算力需求、网络设备、存储、定制芯片、客户集中度去搭研究路径。
这才是我觉得它很有潜力的地方:它不只是在回答问题,也在帮用户形成更专业的研究流程。
8/
现在 Binance、OKX、Bitget、Bybit 等平台都在扩展美股相关资产,全球资产和加密用户之间的距离越来越近。
交易入口打开以后,真正拉开差距的会是研究能力。
同样问一个问题,通用AI适合帮你快速认识一家公司;xBubble 更适合帮你把一家公司拆成可以研究、可以验证、可以跟踪的投资框架。
一句话交给 xBubble 的 US Equity Research SOP,生成买方级美股研究报告。
它节省的是找资料、搭框架、核来源的时间;最后的判断,仍然留给你自己。🫡
显示更多


24岁,管了近百亿美元,而你还在问ChatGPT该买什么股票
24岁。
不是24岁创业,不是24岁融资。是24岁,管了将近90亿美元。
你24岁在干嘛?可能还在纠结要不要充 ChatGPT 会员。
这个人叫 Leopold Aschenbrenner @leopoldasch Openai前员工,被开除后写了一篇 165 页的 AI 长文,然后开了基金。
Bloom Energy、电力、矿企、Intel call、光通信、数据中心,他几乎把 AI 基建最硬的那几层都踩中了。
普通人第一反应一定是:他到底买了什么?
但说实话,问这个已经晚了。
13F 持仓有 45 天延迟。你看到答案的时候,别人真正赚钱的那一段,可能已经走完一半了。
这篇想说的不是下一个 Bloom 是谁。
━━━━━━━━━━━━━━━━━━━━━━
⚙️ 一、买的不是概念股,而是AI的命根子
大多数人做美股,是从股票开始的。
先看到英伟达涨了,再去研究 AI;先看到 Intel 爆拉,再去补芯片逻辑;先看到 Bloom Energy 上新闻,再开始补课电力。
Leopold 的逻辑是反过来的。他不是从股票出发,他是从一个世界观出发。
这个世界观很简单,也很吓人:如果 AGI 真的逼近,那 AI 不是一次科技主题轮动,而是一场现实世界的工业动员。
工业动员意味着什么?意味着电力、芯片、数据中心、土地、冷却、许可、光通信、存储、资本开支,会被重新排队,重新定价。
算力要跑起来→要电。电不够→要数据中心、现场发电、电网、土地、冷却。
翻译成人话就是:当全市场都在盯着谁最会造模型的时候,他在买「模型活下去必须吃的粮」。
普通人研究 AI 股时最容易犯的错,是把最牛逼的公司当成最值钱的环节。现实往往相反,最先涨得最凶的,常常是那个本来最不被看见、但又最先不够用的地方。
普通人看到的是科技趋势,他看到的是一张现实世界的账单。
━━━━━━━━━━━━━━━━━━━━━━
二、站在普通人进不去的信息顶峰
Leopold 站的位置本来就比普通人更贵。
他的LP是谁?Stripe两位创始人。处理着硅谷大量科技公司的支付流水。什么公司在扩张,什么行业在加速,他们比你早半年闻到。
前GitHub CEO Nat Friedman,AI产品+算力决策圈核心。
研究总监Carl Shulman,Peter Thiel对冲基金出身,懂怎么把AI圈认知翻译成交易。
最绝的是他未婚妻。Avital Balwit,Anthropic CEO Dario Amodei的幕僚长。Anthropic是谁?Claude的母公司。OpenAI最直接的对手。
他自己在OpenAI干过,未婚妻在Anthropic核心层,LP连着Stripe、GitHub、硅谷AGI圈。
同样一条新闻,你看到的是新闻。
他看到的是订单、人才、产能、政策、资本开支、供应链,和下一层还没被定价的资产。
你问的是:买哪个股票?他问的是:这条链上哪个环节会先断?
普通散户最大的错觉是什么?
「我太怂了,没勇气梭哈」
不是。你输给了信息到你面前的速度。
更残酷的还在后面,你以为抄他持仓就能赚钱?
别做梦了。他不是只会猛冲,他会对冲、会减仓、会用期权保护。
2025年二季度,他用半导体ETF看跌期权做大规模对冲。三季度同时持有英伟达、台积电等看跌期权。
你看到的是「他买了」。你看不到的是:他为什么买、什么时候加、什么时候撤、错了怎么办。
━━━━━━━━━━━━━━━━━━━━━━
三、真正值得学的,不是持仓清单,是他怎么把世界观拆成仓位
现在全网最容易做的事,就是扒他的 13F。
他买了什么?仓位多大?下一个 Bloom 是谁?下一个 Intel 是谁?这些问题看起来很勤奋,其实很被动。
因为持仓不是方法,持仓只是结果。
你看到的是「他买了」。你看不到的是:他为什么买,什么时候加,什么时候撤,错了怎么对冲,哪一层逻辑已经被定价,哪一层还没人反应过来。
更少数的人,像 Leopold 这种,站在 AI 前沿实验室、硅谷资本和公开市场的交叉点上,把圈层确认差变成交易。
他的核心方法论,其实也可以压成几句话:
先确认超级趋势,不在小风口里找幻觉。
把趋势拆成物理供应链,不停留在概念层。
找第二层、第三层瓶颈,不追已经被充分定价的龙头。
用 AI 和圈层信息扩大检索、整理和反证能力,不让模型直接替你拍脑袋。
最后用人的产业理解、风险纪律和仓位管理决定下注,而不是让情绪替你冲。
━━━━━━━━━━━━━━━━━━━━━━
四、他也不是神,他押的是一个会反噬人的超级叙事
当然,这不代表他无敌。我反而觉得,越是这种故事,越不能写成闭眼崇拜。
他的打法很集中,也很锋利。它依赖一个前提:AI 能力继续快速推进,AGI 时间表大体成立,推理需求继续爆发,全球资本开支继续往 AI 基建倾斜,现实世界的电力、数据中心和上游供给继续紧。
但如果AI陷入瓶颈,基建开始退缩,那仓位又该如何呢?
依旧回到开头,最可怕的不是他24岁。不是他管了近90亿美元,也不是他押中了 Bloom 和 Intel。
普通散户怕的也不是错过一个 24 岁新股神,而是下一次市场重新定价的时候,你又只能在 45 天之后,看见别人的答案。
显示更多


所有人都在买英伟达,没人注意到这根连接所有AI芯片的管道——Nokia
上一篇写了为什么nokia是最便宜的光,今天再来详细分析一下4月份的财报和未来方向。有没有可能重现1999-2000年的parabolic move?
一、先说一个被忽视的逻辑
AI投资的讨论永远围绕着芯片——谁的GPU更快、谁的HBM供货更足。但没人问一个更基础的问题这些GPU之间,用什么连接?
数据中心里成千上万颗GPU需要实时互相通信,传输的数据量是普通网络的数百倍。现有的网络基础设施正在被这股流量压垮。打通这个瓶颈,就是下一个十亿美元级别的机会。Nokia就站在这个瓶颈的收费站口。
二、4月份财报说了什么
表面数据:Q1净营收45亿欧元,整体年增率4%。很多人看到这个数字转头就走。
但分开来看:
1. AI与云端客户营收年增49%
2. 光通讯业务单季成长20%
3. 营业利益率冲上6.2%,年增200个基点
4. 自由现金流单季6.29亿欧元
5. EPS大超分析师预期31%
6. 净现金储备近40亿欧元
7. 已启动股票回购
更关键的是,管理层把光通讯与网络互联业务全年指引从10-12%直接上修到18-20%。大型设备商几乎从不这么做——除非手头的订单已经多到藏不住。10亿欧元实质采购订单,带明确交付日期,不是框架协议。客户之所以愿意压上日期,说明数据中心土建已完成,服务器准备进场,就等Nokia的设备到货。
三、为什么是Nokia,不是别人
重点一:与英伟达深度绑定
Nokia与英伟达达成AI-RAN战略合作,把GPU算力直接整合进无线电网络。年底还有双方合作的光电共封(LPO)现场试验数据即将公布。
黄仁勋说Agentic AI带来1000%的算力需求暴增。这1000%的算力要运转,需要1000%更宽的传输通道。Nokia在造这个通道,英伟达需要这个通道。
两家公司的利益高度一致。
重点二:Infinera并购协同效应超预期
高利率环境下,Nokia凭借近40亿欧元净现金逆势完成对Infinera的收购,并购带来的毛利率提升速度远超华尔街预期。这笔并购很完美,营收规模越大,利润爆发力越强。
重点三:主动放弃低毛利,聚焦Webscale巨头
Nokia正在主动削减消费者光纤等低毛利业务(固网业务Q1下滑13%),把所有产能死死锁定在谷歌、亚马逊这类超大型云端数据中心客户。
表面营收看起来疲软,实际是在牺牲数量,保住利润率。这种"价值重于数量"的策略,在产业周期里往往是股价主升段的前兆。
订单出货比持续大于1,接单速度快过交货速度,积压需求将在未来几季持续转化为营收。
四、市场有多大
云端巨头2026年资本支出超过7250亿美元,整个潜在市场年复合成长率从16%跳升至27%。目前AI驱动的网络流量只占整体的20%。随着Agentic AI和Physical AI的普及,机器对机器的数据传输将呈指数级增长——现有网络根本撑不住。Nokia不需要抢市场,只需要站在这条必经之路上收过路费。
五、风险在哪
供应链瓶颈: 光通讯产品交期被拉长至12-18个月,上游数字信号处理器(DSP)大缺货,营收认列速度被掐住。订单很多,但转化成钱需要时间。
无定价权: Nokia的增长靠的是出货量,不是涨价。光通讯产品长期价格向下,利润扩张依赖规模经济,这是苦活不是躺赢。
新交换器业务存在转换空窗期: Q1拿到的设计导入(Design Wins)不会立即贡献营收,需要等Q2-Q3的订单转化。
2027年新架构才放量: 下一代光电共封架构能降低客户总置成本70%,但量产要等2027年下半年,别把2027年的故事算进2026年的EPS。
六、会不会重现1999-2000年的parabolic move行情?
1999年Nokia是全球最大手机厂,市值一度超过2000亿美元,两年内股价涨了超过10倍。那次是5G前身的2G/3G爆发周期。
这次不同,也更扎实。那次靠的是终端设备消费,周期性极强。这次靠的是基础设施刚性需求,数据中心建好就要配套设备,不存在等等看再说。
抛物线行情需要三个条件:
1. 需求端爆发: 7250亿资本支出,明年资本开支持续增加,AI流量暴增
2. 供给端瓶颈: 交期12-18个月,产能跑不赢订单
3. 市场认知滞后: 大部分人还把Nokia当5G周期股在看
认知差就是超额收益的来源。当市场还在争论Nokia是不是无聊的电信设备商,机构资金已经在悄悄重新定价。
七、三个必须持续跟踪的数据
1. Q2开始看设计导入转化率: Q1拿到的客户认证,有没有在Q2变成真实采购单,这决定下半年营收基础
2. 光通讯交期有没有开始收缩: 从18个月降到12个月是一个信号,意味着上游供应链开始松动,营收加速的拐点就在附近
3. 年底LPO试验数据: 与英伟达合作的光电共封现场测试,一旦数据亮眼,Nokia的估值逻辑将从"电信设备商"切换到"AI基础设施核心供应商",PE重估空间巨大
八、总结
这不一定会是1999年的抛物线,但认知差带来的重估行情,逻辑上已经非常清晰。等年底英伟达LPO试验数据出来,才是真正的验证时刻。
#NOK# #Nokia# #NVDA# #AIInfrastructure# #OpticalNetworking# #Datacenter# #AI超级周期# #光通信#
显示更多