

Murphy (@Murphychen888)
@Murphychen888
0 正在关注 0 粉丝
从筹码结构上看,近一周变化最大的区间是$83,000 -$84,000。从9/22-9/29短短7天时间,就增加了近40w枚BTC的积累。
如此的短时间,有如此多的筹码集中性换手,说明这里是市场短期内分歧最严重的地方。
但有意思的是,当初在$62,000 -$63,000堆积的筹码在这段多空博弈中几乎没参与,只减少了区区3w枚。
说明花了整整6个月时间在此处积累的主力,真不是玩短线的。
换言之,83k-84k新增的40w中,其中37w枚来自其他价格区间。这就框定了我对未来的2个预期:
1、别在臆想曾经的62-63了,大概率是回不去的。
2、83-84有分歧,但也有承接。
即便最终破了,只要不是大幅跌破,短期内在这里变相锁定了大量的流动性,会产生极强的“引力”,把价格往回“拉”。
显示更多


强!太强了!这一轮的主力绝对是个“暴脾气”,一言不合就开拉。
如果你还没看懂,我们不妨来回顾一下:
第1次,在$62,000-$63,000区间,用了整整6个月(2月-8月)慢慢的积累筹码;等到时机成熟时,突然暴拉。在所有人还没来得及做出反应时,价格已经远离了成本区。
第2次,在$76,000-$78,000区间,这次只用了28天,利用市场对宏观利空的担忧情绪,快速积累近150w枚筹码。趁着周末低流动性环境下突然暴拉,又一次让价格迅速远离成本区。
直到目前为止,$62k-$63k仍然还有137.8w枚BTC,而$76k-$78k还有124.9w枚。
同样的手段,同样的意图,如果你还不明白,那么我只能说:永远都无法叫醒一个装睡的人。
在9月初,我还专门写过一篇推文,标题是“我们还能买到$63K-$65K的BTC吗?”
最终的结论是:既然都不给反应的时间,那大概率就不会再倒车,让踏空的人有机会以主力的成本价上车。
那个时候,我们看的还是$63K-$65K的可能性,而如今,恐怕得看看$73K-$75K是否还有可能了吧?🤣
如果有,那我认为这是上天的恩赐,网开一面,接你上车。当然你也可以置若罔闻,在自己的执念和梦幻中,继续等待5w、4w......
显示更多
我们还能买到$63K-$65K的BTC吗?
回答这个问题之前,我想先给小伙伴们展示一个数据,或者一个特别的现象:
根据“成本分布热力图”上显示,在8/4-8/18期间,短期筹码突然发生密集性换手(图1,红色区),价格区间在$63K-$65K左右。
在6月-7月,BTC曾长时间停留在相同位置,当并没有出现类似的情况。
在这段密集换手之后,就突然一反常态的大幅且快速的拉升,中间没有任何停留。
很明显,在拉升之前有大资金提前在该区间完成了筹码的加速积累。
这让我们很难不去怀疑,是一次有“预谋”的行动。
有意思的是,我们在复盘2022年1月的数据时,也看到同样的情况(图2)。
快速吸筹,极速拉升,不给反应时间!
换言之,红色区大概率就是主力积累筹码的成本范围。
这里的“主力”,应该不是某个人或某家机构,而是一批有资源,有背景,有实力,能提前洞察市场的“聪明钱”。
我去查了下,目前持有100-1K和1k-10K枚BTC的钱包,平均成本就在$61K-$67K之间(图3)。
这正好与我们前面所看的,在拉升之前密集换手的价格区间相吻合。
看到这里,我想大家心里应该已经有答案了。
对!既然都不给反应的时间,那大概率就不会再倒车,让其他人有机会以主力的成本价上车。
这可能是一个令部分小伙伴非常遗憾的结论。除非出现不可抗力或系统性危机。
但我们都知道,概率不大。
所以,与其去押注一个小概率事件,不如把握当下?
显示更多


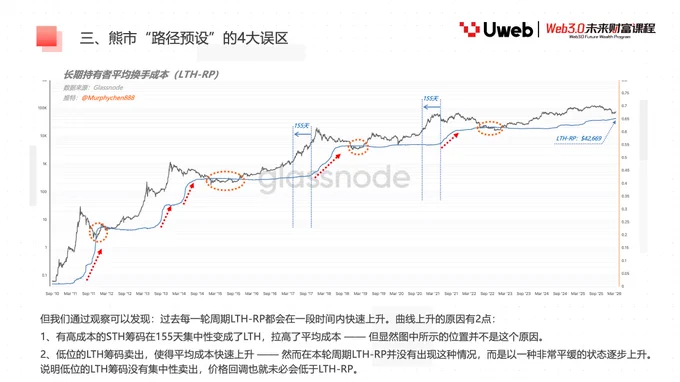


昨天一位订阅区的小伙伴私聊我,一起探讨对当前行情的看法和响应的交易策略。
她在今年3月的一次香港线下会议中听过我的课,回想起当时的情景觉得挺有意思的。
在这次课程讲义的最后,我写的是 —— 熊市“路径预设”的4大误区:
1、熊市都会从最高点下跌70-80%?
2、熊市都会跌破矿机关机价?
3、熊市都会跌破长期持有者成本价?
4、熊市的MVRV都会跌破1?
为什么是这4条?因为这是当时我在X上看到的,被“刻舟派”拿来说道最多的看跌BTC到4w/3w的所谓的逻辑。
对此,我是完全不认可的。在推特上没有明确质疑是不想拉仇恨,但绝不希望线下来听课的小伙伴被错误的分析方法所误导。
我把当时的PPT文件截图放上来,给X上的小伙伴共同参考,总结经验。不能人云亦云,还是要有自己独立思考的能力。
(推特限制图片数量,我就把放到评论区吧)
显示更多

24小时级别,第1次势能衰减!
8月22日BTC $78,000,已实现利润24小时峰值为1亿美元;8月22日BTC $80,600,峰值为1亿美元8100万美元。
价格更高,但实现利润没有更高。一直follow我推文的小伙伴应该知道是什么意思吧?来,大声告诉我....
对!—— 代表势能衰减。
正常情况下,价格飙升时市场交投也应更活跃。获利盘涌现,资金承接,同时拉动价格;这是需求强劲的表现。
反之,如果出现“上涨背离”则意味着推动动力开始减弱。
但“减弱”不代表立即马上“下跌”哦!
它也可以由下一波需求打破背离,或是出现二次背离。直到价格维持,但势能严重萎缩。
但至少现在我能看到的,就是在$81,000之前遇到了一点点问题。
需要强调的是,这不是让你去做空!
而是说,如果“小问题”后面慢慢变大,那么之前踏空的小伙伴就要注意了,抓紧时间找机会上车。
显示更多

集中度下降,筹码开始松动!
截止到8月24日,最高的筹码峰 —— $63,000处的堆积数量从峰值的122w枚下降至98w枚;
而旁边一根$62,000的柱体变化不明显,说明短期价格拉升对这里的筹码影响不大。
就像我们在8月21日(见引文)推演未来可能出现的情形中所述:等筹码开始松动,价格就会横住甚至回调。
此后会形成新的筹码密集区。因为,价格的停留,也就给了换手的机会。
而现在看来,$76,000-$77,000区间有成为新的筹码密集区的潜力(图1)。
仅仅3天,在该区间就新增了32w枚BTC。
同时,我们看到在BTC突破至$77,000-$78,000时,
出现了一波强劲的利润兑现,也是近6个月来的最强规模(图2)。
但即便如此,价格并没有明显下跌。
很明显,这里有资金在接盘。
假设,$76,000-$77,000附近真的可以形成新的筹码峰,那么大家还记得“双锚结构”理论吗?
长期关注我的小伙伴应该不陌生吧?一旦形成这种结构,那么后续BTC的回调,就有很大概率会落在结构的中间。
也就是大致在$68,000-$70,000左右。
那问题就简单啦,现在就看$76,000-$77,000能否形成性的筹码集中区。
对!这需求一点点时间。
显示更多


假设,你长期看好BTC,但又判断未来几周会回调,你将如何应对?
最容易想到的可能是卖掉部分现货,等跌下来再买。
但问题是,这样你不仅要判断什么时候卖,还要再判断什么时候买回来(有2次判断)。一旦市场没有回调,会买不回原有现货仓位。
另一种思路是现货不动,用杠杆对冲,降低净敞口。
比如持有10枚BTC,只对其中3枚。跌下来,空头利润可以抵消部分现货回撤;涨上去,保留大部分多头敞口(空头平仓,没有2次判断)。
从客观上讲,杠杆本身并没有“好坏”之分;区别在于用的人,是把它作为“交易策略”,还是“赌博工具”。
这里就有另外一个问题:工具如何选择?
很多人一听到杠杆,第一反应就是永续合约。但其实还有一种工具叫Margin Trading(现货杠杆)。
它和永续最大的区别在于一个交易真实现货资产,一个交易价格合约;以及成本结构的不同。
永续的核心持仓成本是资金费率,在单边空头拥挤时,费率可能持续为负。这时用永续对冲,持续的磨损对自己不利。
如果用现货杠杆,那就是借BTC → 高位卖出 → 下跌后买回 → 还掉借来的BTC。
对冲效果一样,但成本结构变成了:交易手续费 + 市场借贷利率。
这也是 @bitfinex_asia 目前推行Maker/Taker零手续费比较有意义的地方。
作为一家聚集了大量远古鲸鱼和专业机构的老牌平台,也是最成熟的P2P融资市场之一,Bitfinex把借贷利率交给真实的双边市场来定价,让借款人和出借人都有机会获得更接近市场供需的价格。
在这种公开透明的机制下成本核算,会更加清晰。
所以,并不说Margin比Perp更高级,只是永续的未来成本是多少,事先不知道。而Margin Trading的成本在一定期限内是锁定的。
用哪中工具要根据当时的市场情况,且选择更便宜、更可控的。
当然,对于多数普通交易者,还是要慎用杠杆,避免单边放大超出自己承受能力之外是风险敞口。
显示更多

集中度下降,筹码开始松动!
截止到8月24日,最高的筹码峰 —— $63,000处的堆积数量从峰值的122w枚下降至98w枚;
而旁边一根$62,000的柱体变化不明显,说明短期价格拉升对这里的筹码影响不大。
就像我们在8月21日(见引文)推演未来可能出现的情形中所述:等筹码开始松动,价格就会横住甚至回调。
此后会形成新的筹码密集区。因为,价格的停留,也就给了换手的机会。
而现在看来,$76,000-$77,000区间有成为新的筹码密集区的潜力(图1)。
仅仅3天,在该区间就新增了32w枚BTC。
同时,我们看到在BTC突破至$77,000-$78,000时,
出现了一波强劲的利润兑现,也是近6个月来的最强规模(图2)。
但即便如此,价格并没有明显下跌。
很明显,这里有资金在接盘。
假设,$76,000-$77,000附近真的可以形成新的筹码峰,那么大家还记得“双锚结构”理论吗?
长期关注我的小伙伴应该不陌生吧?一旦形成这种结构,那么后续BTC的回调,就有很大概率会落在结构的中间。
也就是大致在$68,000-$70,000左右。
那问题就简单啦,现在就看$76,000-$77,000能否形成性的筹码集中区。
对!这需求一点点时间。
显示更多
见过往在红书上抄的,也见过微信公众号搬的,但直接在X上原样照抄的还是头一次见到。
真不知道这1.6w粉丝是怎么来的,不会是敬佩你的抄袭功夫一流吧。
你也是真牛逼,如此明目张胆肆无忌惮,连图片标注都不改,真以为大家的眼睛是吓的?
显示更多


完全理解倪大说的意思。从商业逻辑上讲,制造流量,创造话题和注意力,带来广告收入是一家企业的生存之道。
作为一名原创内容输出者,我会自然而然的站在“内容质量”的角度去理解,而忽略了“商业价值”。
因为我自己习惯于每天认真的分享个人的真实思考,所以也乐忠于追求其他同样优秀博主的精华输出。
从不知“搬运”“吹水”为何物,也非常反感自己的时间线上充斥着没有营养的内容。
这也是为什么有小伙伴让我回关时,有些我会马上安排,有些却不予理会。因为我会点进主页,看看他过往内容是否有“价值”。
只要是真实的,原创的,经过思考的,无论他的粉丝有多少我都会关注。爱屋及乌,我天然就喜欢“内容质量”。
从这点上说,我确实有点天真了..... 但我愿保持天真😀
显示更多
从这段时间从美股和BTC的相对表现来看,可以证伪一件事情,也是之前大家经常提到的:
如果美股回调,BTC将会崩盘。(尤其是预期BTC到4w/3w的小伙伴会以此为核心逻辑)。
至少现在来看,并没有。在AI股连续大跌,叠加Strategy大量卖币的多重利空情绪冲击下,BTC仍然保持在6w左右的价格。
虽然目前我们还不能从数据上来证实是由于部分美股资金切换回了加密。但有一个之前我们提到过的逻辑应该是成立的:
现阶段“恐慌盘的出清”和“供应端枯竭”对底部成型的作用要远大于需求的恢复。至于需求何时恢复?能恢复多少?影响的是磨底时间和未来上限,而不是下限。
也许BTC还会再次回踩考验前低,但未必就一定是“美股跌,BTC也跌”的逻辑。
(ps:图中示例只做探讨和表述之用,并非贬义,每个人都有表达个人观点的权利。将名称和账号全部擦除,只对事,不对人)
显示更多


一条新业务线,规模从零到10亿美元需要多久?
Binance 给出答案:仅需30天!放在传统券商行业这是很难想象的。
我们都知道,美股占全球股票市值的一半,而外国投资者的持有比例只有18%。也就说,世界上大部分人和这个全球最大的资产池之间有着无法跨越的鸿沟。
这包括身份,税务,开户,汇款等一切准入门槛的限制。而币安现在把这堵墙换成一扇门。
不用新开户,不用跨境汇款。对一个习惯用USDT的用户来说,买NVDA和买BTC在操作上没啥区别。
从转化数据来看,每7个股票交易页面的访问者中,就有1个成为注册用户,且90%完成了实际交易。这就说明目标明确,就是冲这个来的。
在7000多只可交易标的中,产生实际交易的有740只。科技板块占总持仓的71%,其中48%在半导体,交易量为其他板块的23倍。
币安官方将其解读为"专业基金经理式的配置",对此我有不同观点:高度集中,反而更像是散户FOMO的典型形态。
或者,只能说资金在集中地流向AI板块。至于背后是深思熟虑还是情绪驱动,或许两种都有吧。
但无论如何,这传递出的信号是:全球用户想参与的正是当下最核心的市场叙事,而过去他们连参与的资格都没有。
据Binance Research预测,到2031年加密交易所有望为全球股市带来3亿新增人数和2万亿美元的增量资金。
对那些没有证券账户的人来说,这可能就是他们与全球市场之间最近的一条路。
显示更多


Stocks on Binance have surpassed $1 billion in AUM.
A milestone that reflects growing demand for seamless access to global markets through a single platform.
Thank you for being part of the journey. 🤝
显示更多

流通亏损占比可以用来比较各轮熊市投资者"痛苦程度",即衡量量化后市场情绪的极限范围。
由于低成本筹码沉淀,熊市底部抬高,持有者结构更成熟等因素,使得每一轮熊底的流通亏损占比相比上一轮是递减的。
比如,2015年的峰值是64%,2019年是60%,2022年是55%;而在6月30日BTC跌至$58000时,该比值上升至54%。
这是本轮周期到目前为止出现的最高值。
如果延续过去10年的递减规律,那么54%已经几乎接近上轮峰值的极限;说明5.8w距离底部已经很近了。
但最近我也在思考一个问题:
本轮牛市周期中,有一大块远古低成本筹码被挪走,各大机构高位接盘至今仍然大量沉积,所以也导致了LTH整体成本中枢上移。
这些筹码现在都是浮亏的,如果他们不动就让亏损筹码基数变大了。那会不会打破过往规律,即流通亏损占比在本轮熊底会超过上一轮55%的峰值?
我觉得有这个可能。但个人判断即便超过,也不会相差太远,应该也就在55-60%之间吧。
显示更多

“熊底预测”是玄学,还是科学?(终极篇)
随着时间推移,BTC流通总量本身在增加,所有如果用亏损筹码数量的绝对值来衡量,会受分母变化的干扰。
要更公允地比较各轮熊市的"痛苦极限程度",应该换成百分比版本(亏损供应占流通量的比例)会更合适。
按此调整后,我们大概率会看到“峰值”是持续下移的,但下移的斜率受成本结构变化的影响,而不只是分母效应。
我们从下图的数据可以看到,在过去的三轮熊底,亏损占比的峰值分别为:2015年8月 64%;2019年2月 60%;2022年11月 55%。
这是玄学吗?这是巧合吗?...... 当然不是!
这背后有几个相互叠加的客观逻辑:
1⃣ 沉淀的低成本筹码越来越多,它们构成了一个不断增厚的"免疫层",于是能被打成亏损的供应量上限就被压低了。
2⃣ 每轮熊市的底部价格本身在抬高,几轮牛顶到熊底的最大回撤在收敛;回撤越浅,被拖入亏损的筹码自然越少。
3⃣ 持有者结构更成熟,随着ETF、机构等长期配置资金进场,持仓更分散、换手更理性。全市场高位接盘的极端集中度下降了,熊市能制造的亏损面也相应变小。
4⃣ 丢失和长期休眠币的BTC占比上升,稀释了“亏损供应”的分母。
至此,我们应该可以跳出玄学的认知范围,回到科学理性的层面。
由于成本结构变化的影响,从过往的3轮周期来看,亏损占比的峰值大致正在按每轮下降5%的幅度在延续。
比如,2019年2月是60%;2022年11月是55%;而2026年2月,当BTC跌至6w美元时,亏损占比恰好是50%。
当然,这有可能是一个巧合!
更科学的评估方法是:按上述4条逻辑线,虽然不意味着亏损占比一定是5%的降幅,但至少每轮都是递减的。
既然上一轮是55%,而本轮暂时的峰值是50%,因此我们推测:本轮的“阈值范围”,在亏损占比到达50%-54%之间形成熊底,是完全合理的。
从这个角度看,2月有可能是“熊底”的概率还不小哦。正如Glassnode前首席分析师 Checkmate所说,他认为概率大约是80%。
如果不是,假如就像很多小伙伴所说,还有2次回踩的话,那么下一次BTC跌至什么价格,会让“亏损占比”进入50-54%的范围呢?
大家可以猜猜看?
答案会让你觉得很“意外”😀
显示更多

一边是开发者把Agent挂出来,明码标价;另一边是用户直接发布任务,让Agent来接单。完成之后,钱在链上结算。
这不就是一个AI Agent的电商平台嘛,在加密圈应该算是头一个吧。
我看到在Agent广场里,像FundingArb(资金费率套利)、Stable Auto Earn(稳定币借贷APY比价)、Airdrop Hunter(找没发币的空投项目)等等,这些本来就是链上玩家们经常干的活,现在被打包成一次1到1.5美元的调用。
如果买卖发生争议,将由5位以上的仲裁者投票裁决(相当于淘小二),而仲裁者至少需要质押100枚OKB。
如果说,之前OKB的需求,主要靠手续费折扣和回购销毁,那现在相当于又给OKB加了一个真实收益属性。
然而,这条赛道不止OKX一家在玩,Coinbase、Visa、Stripe都在做类似的事。但OKX的切入点是想把一笔生意从开始到结束全包了:派单、谈价、收款、争议裁定,从头到尾都不用跳转出去。
OKX做技术,做产品,是认真的!看来这次也不例外。
显示更多


从2026年开始
“一人公司”的概念就变得超火!
搭自己的工作流、当一人团队
这没问题
可是设计skill真的很花时间
想搭一个聪明的Agent
就得反反复复试,消耗token😮💨
一个个API自己去对接
我猜大多数人都卡在了这里
给我们打开了什么想象空间呢?🤔
如果有一天
你的Agent可以自我进化?
甚至可以直接购买
套用别人设计好的Agent分身?
不用再自己手搓skill
不用一个个跑通工作流
也不用一个个API硬试
以前是人在"教"Agent干活
今后,Agent能不能自己学习、自己进化?💡
我们能不能再轻松一点
直接雇佣Agent、向Agent付钱
让Agent之间互相协作完成任务?
能不能有一个像电商平台一样的地方?🌍
以前是人和人交易买东西
现在,Agent之间也能开始互相交易
这就是 👍
显示更多

我写了3篇抄底信号的推文,一篇关于底部时间,一篇关于底部区间(后续还会补充),但都不是择时信号。
而要更精确的位置把控,或者说影响短期价格波动,则需要看更微观的数据。包括资金流向,现货CVD,合约/期权等等。
比如,我们现在尤其需要关注的是:当前永续合约OI还在快速增长!
短短几天从47w枚拉到50w枚以上,甚至超过了5月上旬BTC价格还在8w上方时的OI水平。同时,多头向空头每小时支付的资金费,7日平均从7.9w涨到10.3w美元。
说明在下跌时涌进来的基本都是新开的杠杆多头在接飞刀。从行为上讲,这批人越跌越确信这里是底,并且用越来越贵的杠杆去表达这个确信。
把现在和5月相比:同样的OI,更低的价格,意味着这批多头的平均杠杆倍数被动变高了,他们的维持保证金离清算线更近。
这是标准的清算燃料形态!
多头主动加杠杆,越堆越高,迟早是要还的。还的方式,要不就是主动降,要不就是一次向下的强平瀑布。
当这根橙色柱子在几小时内塌掉一大截,同时funding被打到深度负值,即把这批人一次性洗出去。那么差不多是一个择时信号了。
显示更多


杠杆还未出清
资金费为正,7日均值多头向空头每小时支付7.9万美元,相比于6月17日更高了。说明永续合约里多头始终是主动的一方,愿意付溢价来维持和新开多单。
相比于2月那次是价格跌,funding转负,OI回落,三者一致。多头被洗出去,是一次干净的去杠杆。这种结构往往对应阶段性底部。
现在是价格跌,funding为正,OI不降反升,三者指向的是同一种行为:多头一边亏一边加仓,新杠杆持续进场。
市场把6w当做买点,说明群体判断“这里是底”,并且用杠杆表达这个判断。
问题在于,这种高OI加正费率加价格走弱的组合本身是脆弱的,这些不肯认输的多头很可能会成为后面强制平仓的燃料。
因此,衍生品这一侧给的信号是杠杆还没出清。而我们真正希望看到的是再来一次类似2月那种洗盘。否则反弹大概率会被“卖”。
显示更多


6月29日Strategy通过提交的8-K,对最近一次ATM做了相关披露:
普通股融资11.5亿美元。剩余可发额度还有242亿美元。BTC零购买, 100%进现金储备,使储备规模从上周的14亿增加到25.5亿美元。
在熊市中,供应端对底部成型的作用要远大于需求端。至少在现阶段,微策略会不会大量卖币要比还能否融资买币更重要。
而这次Strategy将现金储备提高到足够覆盖17个月的股息支付,并制定了“储备不得低于12个月”的策略,这条就基本排除了被逼着卖币的尾部风险。
也就是说,未来17个月,Strategy没有被迫为付息而卖币的硬约束。
这不是死亡螺旋!
Salyor是把“能不能活”的生存问题,换成了“能撑多久”的时间问题。就是押注BTC能否在微策略彻底嗝屁之前先涨回来。
至于框架中制定的“可授权出售12.5亿美元的BTC”嘛,个人认为作为一笔卖出,它小到可以忽略;作为一个信号,它重到改变定性。
永不卖币曾经是高溢价的心理地基之一,现在把卖币写成一项常设授权,就算一枚都不卖,当初的绝对承诺也已经废了。
此后,微策略将从永久囤币者变成BTC的主动管理信用基金,而后者本就该享受更低的倍数。这一点是不可逆的。
但无论如何,现在“先活着”是最重要的,先得有“1”,以后的“0”才会变得有意义。
显示更多
6/15-6/21,Strategy通过MSTR普通股ATM卖了271万股,净募$3.355亿,优先股一股没发。这$3.355亿里只拿约$3,500万去买了520枚(我爱你)BTC。
更多的只是象征意义!
剩下约3亿美元全纳入现金储备,对$1.7B年股息的覆盖从6 个月拉到大概10个月。这笔买卖是普通股股东被摊薄,去给优先股持有人加厚安全垫。
表明看是储备涨了,且还在买币;但在Saylor的框架里,提升每股BTC和维护信用堡垒这两个目标,在折价环境下是冲突的,很明显他现在选了后者。
这也坐实了他们现在走的就是“转为防守,等BTC回升,非死亡螺旋”的路径。
显示更多

LTH 恐慌盘数据终于出现拐点!
6月15日BTC开始了一波从6.6w-5.8w的快速下跌,期间我们一直在观察LTH的恐慌盘出逃的数据。
在第一波下跌中(2025.11.21),LTH出现了7,462枚BTC的亏损盘。之前都没有,是因为牛市阶段LTH几乎100%都是盈利的。
紧接着第二波下跌是11,213枚(2026.2.6);第三波是12,217枚(2026.6.40);能看出来,随着熊市的深入,价格越低逼出恐慌盘越多。
而这一次,当价格跌至5.8w时,峰值数据为9,381枚(2026.6.26)。这意味着,前3次逐级放大的趋势从这里出现了拐点!
这是不是一个恐慌盘逐渐出清的迹象,或者说来自LTH供应端的卖压正在逐渐枯竭呢?我个人认为是的。
一个简单的道理:熊市中假设需求为零,但只要供应也归零,价格不会下跌了。反之,在牛市哪怕没有供应,但只要需求为零,就无法上涨。
(有人说,熊底要等“没人买了”。我不这样认为。熊底应该是“没人卖了”,至于买的人多不多,影响的是磨底时间和趋势反转)
因此,现阶段“恐慌盘的出清”和“供应端枯竭”对底部成型的作用要远大于需求的恢复。等进入牛初趋势启动前,需求才变得更为重要。
这个数据参考价值在于,它告诉了我们:这个掌握着BTC流动盘75%的群体(LTH),那些不够坚定对价格敏感的人们,已经几乎都交出了筹码。
我们再对比一下前2轮周期的数据变化,就能更清晰的理解:熊底形成的过程就是供应枯竭的过程。
这是底部形成的前提条件。这个条件没达成,就不用谈“底”。而如今拐点的出现,可以说是意义重大。
显示更多


在昨天的数据中留下了一个悬念:即LTH的恐慌盘在前3次下跌中是否已基本出清?
这一点,我们需要在“下跌到企稳”的这段时间内连续观察,只要峰值没有超过上一次,形成一个更低的高点,那就可以基本确认(因为前3次是一次比一次高)。
今天我们再复看“LTH亏损转移至交易所”的数据可以发现确实比昨天更多了(图1),达到7,467枚BTC(昨天是5,138枚)。说明短期内恐慌筹码还在释放,但暂未超过6月4日。
获利盘有1,055枚BTC转入交易所(图2),也比昨天高出不少,但这个体量几乎可忽略不计。对于当前价格,早期低成本的LTH筹码已经没什么兴趣了。
然而,LTH的恐慌盘还在放大,那我们就不能认为这里是终点。因为,我们从“LTH 亏损占主权供应百分比”上看(图3),当前28%的占比已经超过了上轮熊底的峰值。
而上轮BTC从高点跌幅为-77%,而本轮是-55%。跌幅更小而造成LTH亏损占比相等,说明有一大块深度盈利的廉价筹码挪到了离顶部更近的高价区,使得LTH平均成本中枢上移。
这就导致下跌会让LTH产生更大的痛苦和压力。不过是ETF、财库公司、机构在高位接走了巨量供应,而不是普通散户,所以他们的表现至关重要(包括MSTR会不会大量卖币)。
正因如此,我们要持续关注“LTH亏损转移至交易所”的数据。
显示更多





