

qinbafrank (@qinbafrank)
@qinbafrank
0 正在关注 0 粉丝
这一刻都是保黄派,看到了老马和马克安德森等一众大佬支持,还看到了张一民和何一的署名。


AI铁王座空出来了,再聊聊老黄的辞职及影响:1、大家没注意的是老黄昨晚不仅辞掉了CEO、总裁连董事会成员的身份也辞掉,可以说退的干干净净跟英伟达彻底切割了,以后老黄只是英伟达最大的个人股东而已。一方面可能婚外情属实,另一方面也说明老黄应该也是面临了巨大的压力,不然董事会成员也不会辞掉。
2、33年以来英伟达董事会首次任命了一位董事会主席,这是跟老黄裸辞一样重要的信息,就是英伟达董事会改组。从“首席独立董事”机制改成正式董事长制,董事会的控制权也在进一步收拢。
英伟达董事会首任主席HarveyC.Jones(哈维·琼斯),1993年加入董事会,前
电子设计自动化巨头新思科技(Synopsys)的CEO和执行董事长,也是投资机构SquareWaveVentures的管理合伙人。
3、对产业的影响可能更深远
如开头所说AI铁王座空下来了,产业教主倒下了,现在看还没人能顶的上去 :要么产业身位不够、要么资历和影响力也不够。
1)对英伟达来说,短期算是利空落地。如昨晚老黄辞职消息出来前聊到,“如果老黄离任最终消息出来,短线可以博一个大反弹毕竟核心竞争力没那么快就没了,但长期就得边走边看、看实际经营状况,看接任者是不是能真的撑得住”。老黄辞职的消息出来、昨天英伟达也确实低开高走;
2)老黄辞职,英伟达少了一个有远见、有决断力和魄力的掌舵人和领航人,需要特别注意老黄在任时几十名高管都直接向他汇报,那说明英伟达得高管没有谁能有他这样的全局视野、现在看未来是会受限的。
老黄还主导一批用英伟达的信用给数据中心建设兜底的项目,例如之前给OpenAI的合作,同时几家新云厂商特别是CRWV也都是老黄扶持起来的;影响自然也不小。
3)但有受损的就有受益的
老黄离开、英伟达的竞争对手不得笑开怀。AMD、谷歌的TPU、亚马逊的Trainium估计都看到了进一步追赶的可能性。为谷歌和亚马逊自研芯片的核心供应商博通和MRVL又能分到更多的蛋糕了。
4)对整个产业链来说
教主走了,扛大旗没有了,凭老黄一己之力扶持起来的算力产业链可能要放缓,但产业趋势已经形成,最多只是延缓并并不是停滞。
这两天在思考一个点,“slower for longer”的节奏可能更好,不需要动不动就高歌猛进、时不我待的。节奏稍稍降下来、会走的更稳更远。
4、而对整个市场来说
还是维持一周前
会到前面说的“slower for longer” ,过去几年的大干快干让硬件层分走了绝大部分利润,而慢下来,就是在模型层/应用层/平台层/硬件层之间做利润的重分配,资金的投入方喘口气,甚至于硬件层也不是通杀,流动性恐慌后,最终会回到不同环节的供需紧张程度出现定价分化。
显示更多

Anthropic路演PPT里最值得看的就是这张“AI能力扩展曲线”图,展示 AI 在任务复杂度和时间跨度上的快速进步,也说明智能推向前沿,并覆盖高价值、高影响领域。
1)从24年的相对基础的能力:如查找事实、修bu高、图像识别;
2)到25年-26年的代码重构、多步工作流、深度研究、自主编程、智能体工作流、自动化风险分析、安全漏洞评估、监管申报起草、保护关键开源软件)等。
3)现在以致未来进入更高阶、更长周期、更接近真实世界影响的任务包括:工业设计与工艺验证、自主网络防御、药物发现、先进疾病检测与诊断、自主软件开发、机器人系统与物理自动化、个性化教育、专家级金融与法律建议、供应链自动化。
为什么说这这张图最值得看,因为它意味着AI进入的应用场景越多、说明采用是在不断扩散,自然商业化也在进一步加速。
显示更多

有人问经历过昨晚现在怎么看当下市场、跟4号这篇推文的没变化仍然是“AI中场和棒球第三局”。再看昨晚的抛售半导体是重灾区,大云、软件和应用则没那么严重。如之前聊到的,很多人形成了“AI=半导体=存储”的定式思维,一说AI就是半导体、一说半导体就是存储。其实AI也分上中下游,越往后中游的大云厂,下游的应用、agent会更受益以及各种应用场景。
要去拥抱AI主线迁移,每一阶段 AI 的主线都会迁移。今年一季度、二季度,Memory 是最强的;到 8、9 月以后,Optical 开始变强,同时一批之前被砸得很惨的软件、SaaS 也开始走出来。为什么?因为模型商品化、Token Price 下来以后,受益的不只上游 硬件。Token 越便宜,部署越容易,Cloud、Software、Enterprise Integration、Agent 反而会越来越受益。再下一阶段可能就是 AI for Science、Bio、更广泛的应用层。”这也是之前很早就聊到的。
但并不代表我之前没看到风险、引用的推文有我9月前后和10月初认为中期选举前美股要大动荡和调整的过往推文链接。如果说有失误、确实没有预期到民主党激进左翼的一个大概率落不了地的法案能给市场带来这么大的冲击。昨晚这里
为什么认为是AI中场而非尾声,核心好是这里
这种情境下我很难认为AI就完结了,但受益的主线和板块会迁移这个要承认。
也可以认为昨晚市场是在给民主党的激进政策作悲观的定价,市场情绪到了一个悲观的极值,其实可以慢慢捞货了。
正好做个调研,大家现在都是什么看法?捞哪些?怎么抄?如何止盈止损。还是说继续在加码做空呢?
显示更多
有人问经历过昨晚现在怎么看当下市场、跟4号这篇推文的没变化仍然是“AI中场和棒球第三局”。再看昨晚的抛售半导体是重灾区,大云、软件和应用则没那么严重。如之前聊到的,很多人形成了“AI=半导体=存储”的定式思维,一说AI就是半导体、一说半导体就是存储。其实AI也分上中下游,越往后中游的大云厂,下游的应用、agent会更受益以及各种应用场景。
要去拥抱AI主线迁移,每一阶段 AI 的主线都会迁移。今年一季度、二季度,Memory 是最强的;到 8、9 月以后,Optical 开始变强,同时一批之前被砸得很惨的软件、SaaS 也开始走出来。为什么?因为模型商品化、Token Price 下来以后,受益的不只上游 硬件。Token 越便宜,部署越容易,Cloud、Software、Enterprise Integration、Agent 反而会越来越受益。再下一阶段可能就是 AI for Science、Bio、更广泛的应用层。”这也是之前很早就聊到的。
但并不代表我之前没看到风险、引用的推文有我9月前后和10月初认为中期选举前美股要大动荡和调整的过往推文链接。如果说有失误、确实没有预期到民主党激进左翼的一个大概率落不了地的法案能给市场带来这么大的冲击。昨晚这里
为什么认为是AI中场而非尾声,核心好是这里
这种情境下我很难认为AI就完结了,但受益的主线和板块会迁移这个要承认。
也可以认为昨晚市场是在给民主党的激进政策作悲观的定价,市场情绪到了一个悲观的极值,其实可以慢慢捞货了。
正好做个调研,大家现在都是什么看法?捞哪些?怎么抄?如何止盈止损。还是说继续在加码做空呢?
显示更多
我说AI中场,霍华德马克斯说AI才到棒球第三局,看他最新接受CNBC的访谈要点:1、防止非理性繁荣最好的办法,就是市场偶尔遭遇一些挫折。市场总是倾向于放大一切。过去一年到一年半,市场已经经历了几次明显的波动,包括近期AI和科技股的调整。在他看来,这些挫折并不是坏事,反而是健康的。
真正危险的,恰恰是所有人都相信没有什么会失败的时候。当投资者开始认为任何投资都不会出错,最严重的泡沫和非理性繁荣往往也就形成了。还是从反身性出发;
2、综合来看,他判断未来几年利率大体会维持在当前水平附近。 2009年至2021年那段超低利率时期本身就是一种异常,未来恐怕不会再回到那个时代。考虑到通胀仍然是一个值得担忧的问题,他相当确定,未来利率不会比现在低得多。这就对投资有了更高的要求;
3、但即使这样他在投资上还是很注重风控的
1)他并不认为当下这些公司的债券便宜到了随便买都划算的程度;
2)AI是他整个投资生涯中遇到过的最难预测的事情,但他并不因此主张完全回避。他更倾向于通过相对安全的方式参与。
这里多说点,马克斯创立的橡树资本主业其实信贷和不良资产,他说所得安全方式就是参与在不那么拥挤的地区建数据中心。
为什么认为AI到中场不是到尾声?核心还是AI大规模商业化才刚刚开始,看引用转发是的那条推文,大云厂商的云业务三个季度前才开始起速,而未来一两年是算力陆续上线的阶段(看数据中心的建设节奏)、那么云业务的业绩增速还会继续提速。想想28年AWS做到3600亿美金的体量,微软和谷歌云3000亿美金以上的体量、又会是什么情景。
anthropic25年营收45亿美金、今年三季度332亿美金全年500亿美金以上,当然未来很难再保持同比1000%以上的增速,但未来几年保持在一个较高增速是大概率的。
如果大家经历过移动互联网的商业化过程就知道,一项技术渗透率一旦跨过10%的鸿沟渗透率就会快速扩散、商业化也会不断加快、直到饱和和平台期。明显在Coding之后,企业采用AI正在深入和扩散、个人Agent、AI科学发现等各种新场景正在不断涌现,这都意味着AI大规模商业化正在开始加速、而不是已经到头了。未来市场真正的风险是AI商业化的降速,但不是现在。
当然问题也是现实存在的、资本开支巨大自由现金流为负,并不是视而不见,这也是造成市场动荡和调整原因。但这并不是说,已经到头了。还是引用的推文“AI中场的冰与火”里聊到的:趋势投资真正要做的,不是死守原来的 Winner,而是不断识别下一层利润池正在往哪里迁移,哪些板块是新的受益者新的主线。
当然我并不是死多头、恰恰个人可能是最早聊到中期选举前美股会有大动荡和调整的。
1)最早在8月下心这里
十月下旬的大科技财报决定基本面能否托底;
11月3日之后,选举不确定性消退,有机会形成一轮修复。
核心的逻辑也是油价、收益率,债务问题;
2)然后9月1号参加168X的访谈
11 月之后政治不确定性下降、三季报验证、估值更便宜(SOX 动态估值当下约 19.2,只是去年关税战低点10%多),会真正走出来;
3)然后10月9号
个人角度我们需要去看风险和机遇,承认有问题、问题有多大、对市场影响有多大。但也要看到基本面在进步的那方面。不是说涨了就要上天、跌了就下地狱,而很多人观点和判断跟着价格走。当然从投资上考验其实是仓位管理能力和调仓能力(需要往新的winner和主线上迁移)。
现在再看这一次财报季,商业化确实在加速、当然债务和现金流问题也是进一步放大和加速、然后宏观也没稳定特别是油价还没下来。
未来这轮修复能走多远,要看几点:
1)油价能不能下来,决定通胀走势。
通胀又决定了联储后续的利率走向;两次以内的加息市场还能接受,再多市场确实也扛不住;
2)产业上,商业化进一步加速。至于说资本开支到足够多的回报,可能要经历三个阶段
第一步:产能转化为收入,看营收和增速;
第二步:看扣除折旧后的经营利润
第三步:经营现金流/现金 Capex的从小于1变成等于1再到大于1。
3)至于中期选举、个人观点是结束比结果更重要,结束意味着政治不确定性降低,市场会根据新的国会权力结构来推演政策走向。上周末也有聊到,即使民主党拿下两院,也不是说就是遏制AI和加密发展、只是需要力度上要比共和党要小,不是方向问题而是力度问题。
4)当然近期还要看anthropic上市路演问题
个人角度整体市场也在慢慢做逻辑切换
1)过去一年多,市场奖励的是稀缺、扩张和想象力;
2)接下来市场更看重的会是利用率、利润率、自由现金流和资本回报率。
只是个人看法
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易
显示更多

大乐写的很好,其实每年都有几次绝佳入场良机,关键有没有耐心能去等?等到了有没有认知和决断力去抓得住?

聊聊怎么赚钱? #美股# #Bitcoin# #ETH#
包含美股、加密(涉及现货、合约、MEME等等)
前沿:其实原本这我写了一大段话,但还是删了,因为感觉有点说教的味道。
知道小伙伴不太听,直接聊怎么赚钱才是小伙伴们最想看的。
先说 #Bitcoin# 的趋势、波段机会,我知道小伙伴想听MEME 妖币 以及合约的高收益赚钱策略,放心后面会讲到
一、#Bitcoin# 的趋势、波段机会(最好结合图查看)
1️⃣ 趋势机会,就是单边主升浪上涨
特征:经历过高价筹码换低价筹码,至少1-2个月;
恐慌情绪完全消散,没有新会产生恐慌情绪的事件预期发生;
利好事件预期发生且会实际发生;
以上缺一不可。
例如,23年Q4,加息最疯狂阶段过去,BTC 现货ETF预期通过并且实际通过,筹码也经过换手,符合
24年Q4,暂停加息,首次降息发生,总统大选,川普支持加密,筹码同样经过换手,符合
25年4-10月,关税告一段落,降息发生等,筹码仍经过换手,符合
以上均带来了BTC单边主升浪上涨行情。不仅K线走势上均直接走出了底部震荡区间,利好事件也实际发生,带动资金的情绪。这就是趋势机会。
当下,筹码确实经过了2月-8月的换手
但恐慌情绪还未消散,因为油价高企,不仅没有降息,还加息了,甚至后续还有加息预期,降息预期不知道在何时
故 虽然冲破585-82的底部震荡区间,但前景恐慌情绪仍在,所以也看到拉升到87还是又打回接近82附近的位置,仍需看宏观利率、地缘层面的走向。
2️⃣波段机会,就是主升浪上涨之前和之后
主升浪上涨之前也就是底部震荡区间,这种在经历过约2-4万美金幅度大跌之后,需要高价筹码换低价筹码,需要开启以月为单位的震荡。因为不可能一直跌。
这就是波段机会,即使觉得看不上这点收益,耐心上车做好均价等待主升浪上涨机会也是可以的。
然后主升浪上后就是高位震荡区间,这种在经历几万美金幅度的拉升之后,需要低价筹码换高价筹码,一般也会开启以月为单位的震荡。因为不可能一直涨。
总要派发低价筹码的,同时新的利空情绪也在酝酿并诞生。不管是高位波段还是主升浪上涨机会把握后,也要及时卖出。不然就会经历利空情绪滋生带来的大幅下跌。
(当然不看K线,就是拿住,那完全看个人)
就此大饼的机会讲完
延伸:#ETH# #BNB# #SOL# #OKB# 等市值靠前的主流项目(注意我说的是加密主流项目,不是指山寨,因为风险不一样)
其实都看大饼的脸色。机会同理,这里就不再一一赘述,细心的小伙伴们可以自己拉长K线走势对比去研究即可。
二、美股的波段机会
美股是风险市场的优质市场,相对其他的市场来说,美股,尤其是核心重股,可称之为简单模式。
如图,美股股票总市值排名,数据来源:
哪些是核心重股?
市值至少3,000亿美金以上,ai科技股,或者近期炒作热点。
如美股七姐妹 英伟达 谷歌 苹果等,一般上市很多年,赶上宏观宽松周期一直拉,然后略微回调歇一歇继续拉升
如新开盘上市 SPCX 高位市值开盘,腰斩左右洗盘,然后继续回升,根据宏观周期和产品进展波动
如炒作热点,闪迪,月线一直拉一直拉,还比如之前的PLTR
主要特征:流动性好,加上美股熔断机制,极短时间快速上下波动,这就是波段机会,因为跌的话,可能跌不了多少,但会一直拉升。
注意⚠️ 宏观层面黑天鹅如经济衰退、加息周期开启等避免下风险即可。这种风险一般出现的时机不多,近6年以来就是20年312,24年85,而今年加息都加了一次,结果都没怎么跌,甚至还涨了。
当然这种黑天鹅出现就是黄金坑。
论波动幅度和大饼比起来,以上提及的美股核心重股更适合投资稳定性偏好者。
对,可能小伙伴马上想到这也更适合低倍大资金合约交易,这是后文要提到的。
三、合约机会
1️⃣加密市场
大饼 、ETH 、BNB等前排市值主流币,什么阶段做什么方向。
相信看过上文,对于合约多空应该也能想得到。
单边主升浪上涨阶段,适合逢低多
一番主升浪上涨过后,不可能一直涨,来到高位震荡阶段,此时得转换思维。因为利好兑现了,情绪也到了过热阶段,此时适合逢高空。
当一轮大跌(幅度2-4万美金)过后,高价筹码换低价筹码,来到底部震荡区间,前期适合逢高空,后期适合逢低多。
因为前期经过大跌,恐慌情绪还未消散,利空可能还有,筹码换手频繁,大事件利好预期没有这么快,涨不上去的。
而后期则要转换思维。因为恐慌情绪消散接近尾声,利好事件预期滋生,筹码换手也结束,一旦事件利好,资金就会推动。
本质上比拼是资金的厚度和认知、心态的耐心。无非怕的就是选错方向。
做短线,吃到就走了。不用赘述。
做长线,即使方向选错,举个实际的例子
前面大饼在6万美金附近,选择多,爆仓位置拉到3万甚至2万以下,然后就是熬时间,无非就是计算费率成本和耐力、资金使用率,或者可以选择分仓拉低均价处理。
所以小伙伴,熬不熬得住看个人。
ETH等其他市值前列的主流币也同理,毕竟主要看BTC的脸色。
然后非主流币:山寨、妖币这些
其实还是我前面说的那个本质问题。但山寨也好,妖币也好,庄的强控性更大,费率更夸张。
试想一下,庄控制高达90%以上的筹码,你觉得在合约上,你玩的过庄吗?
我知道这个更刺激,赚钱更快,但亏钱也快。
故,我个人介意,这种标的,遇上了,玩玩现货能吃一口的话得了。
2️⃣美股市场
能看到这里的小伙伴应该能想到美股核心重股的合约机会的
本质因为流动性好,比如 #SPCX# 闪迪 #PLTR# 英伟达 等等
适合的策略就是逢低做多,即使位置没有选很好,也不用担心被套很久。且费率也不高,跟油价单子的费率比起来,美股的就很友好
尽可能少做空,因为可能你不知道高的位置在哪,一旦被套就很难受。
而且在宏观层面利于宽松环境、产品发布、主要创始人、机构等发文,可能股价就会上去的。
个人建议可选择1-3个长时间学习,然后去做。
我自己前面就做过英伟达、SPCX的。
四、MEME
高市值MEME满足的条件
1️⃣ 有超高热度,比如在某一语文区有很大流量,比如被知名大佬站台
2️⃣BTC上涨,情绪贪婪时,才能刺激整体用户的情绪,提升投资偏好
缺一不可,比如近期牛来,之前的币安人生,否则是不太可能有高市值、上大所预期的。
没有高市值预期的话,就是提供流动性的。
玩MEME能赚钱且能踩中的本质是拥有足够多的子弹。
不要去拼运气,对于大资金的小伙伴来说,可能可以,但资金不多的小伙伴,一旦真正的机会来了,没有留在牌桌上会是很痛苦的。
写在最后
看到这里的小伙伴可能吐槽,来币圈是赚10个点50个点的嘛?是要10X、20X啊
当下能满足吃到 10X 20X,只可能是MEME 或者妖币,或者妖币合约
而刚好这几类也是高风险的。
假设小资金靠冲MEME想资产增值,那么500刀或者1,000刀,或者3,000、5,000冲一次,
那手里的资金可以冲几次?
如果失去留在牌桌的机会呢?不如老老实实做大饼等主流项目、美股等核心重股的趋势机会或者波段行情。
如果你想从0-1,我个人觉得越应该玩主流币种、核心重股,拿赚到的钱苟着等待时机,再去捕捉高风险高收益的机会。赢了你不就到1了嘛?
输了你也还在牌桌上,怕啥。
其实我刚进圈那会也跟很多小伙伴们一样,拿着小十万块钱,想博一个机会,变成小一百万,但你的运气有多少?别人有运气,那是别人的啊。
当你已经是1,想从1-2,也更应该求稳,有没有想过当你是1的时候,去大饼里去美股里吃10个点,而且没有什么风险,这两个不至于归零吧
你的10个点可能只需要几天,最多1个月,但可能就是别人一年的收入啊。
当然我知道小伙伴们会贪。吃了10个点就想吃20个点。是吧
这就像做生意,不是比谁赚得多,而是比谁活得长。
能看到这里的小伙伴,我相信你多少会有在交易上的一些新认识。
其实每一个点拆开能讲的内容还有很多。我自己就是按照我说的去做交易的。以后也会多分享此类文字
如果觉得看完有帮助,有疑问,欢迎留言探讨,也欢迎一键三连,谢谢大家。
显示更多


AI制药赛道(AIDD)的"瓶颈交易"正在成形,Freda Duan这篇推文值得好好看看,梳理下要点。
前沿AI实验室的集体入场是最显著的信号:1)Anthropic组建了专属生命科学研究团队并建立湿实验室;
2)OpenAI 建立了专为生物学和药物发现设计的 GPT-Rosalind 模型族;
3)字节跳动旗下独立运营的 Anew Labs 已拥有内部药物研发库;
4)同构实验室(Isomorphic Labs)则明确表示将把 AI 设计的药物推进人体临床试验。
与此同时供给端的信号也很清晰:
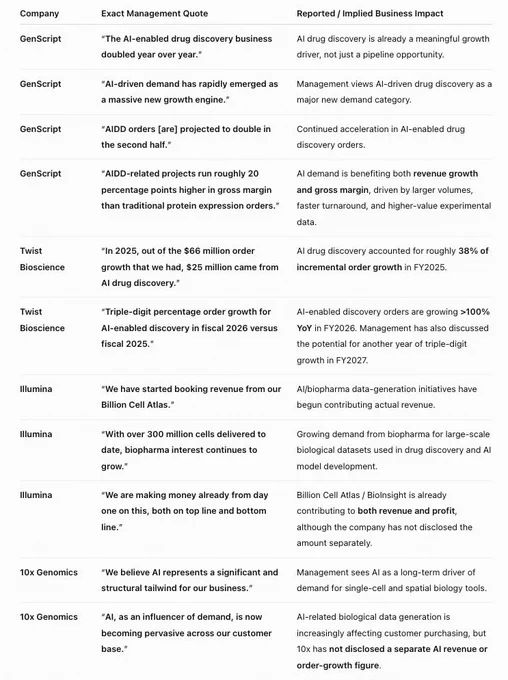
1)DNA 合成商拓斯达生物(Twist Bioscience,TWST)预计2026财年和2027财年的AI药物发现订单将连续实现三位数百分比增长;
2)金斯瑞(GenScript)的 AI 药物发现业务在 2026 财年上半年同比翻倍,渠道调研显示其实际验证产能已达每日约8,000个设计,并有望在 2026 年底前提升至 16,000 个。
AI制药正在形成类似半导体"瓶颈交易"的结构性机会。核心逻辑在于:AI让失败实验也变成有价值的训练数据,湿实验室正从"造药"转型为"造数据",DNA合成、蛋白生产、CRO或成最先受益的"卖铲人"。
在AI制药领域,瓶颈同样在沿产业链向下传递:AI模型产生设计→DNA合成→蛋白生产→实验验证→临床前测试,每个环节都可能成为下一个受益节点。
洛杉矶加州大学教授Quanquan Gu认为:生物学可能成为AI下一个递归自我改进的前沿——在计算机中设计,在实验室中测试,将实验反馈转化为半合成训练数据,改进模型,周而复始。
看来AI-bio值得好好研究下了。
显示更多

AI Drug Discovery Is Becoming a Bottleneck Trade
I get excited when an industry starts going through a real regime change. AI drug discovery (“AIDD”) increasingly looks like one of those moments.
Two things are happening:
1/ Upstream: the frontier AI labs are piling in.
2/ Downstream: The supply chain is clearly moving.
Supply-chain checks suggest the upstream picks-and-shovels of discovery and early preclinical R&D are starting to feel the increase in experimental volume.
DNA → protein → assays → sequencing → automation → preclinical testing
Names across that stack include $TWST , @GenScript , $ILMN , $TXG , lab-automation vendors and CROs.
$TWST expects triple-digit percentage growth in AI-enabled drug-discovery orders in FY26, and another year of triple-digit order growth in FY27.
@GenScript's AIDD business doubled YoY in 1H26. Its current platform advertises industrial-scale validation of 4,000+ designs/day, with integrated sequence-to-data workflows. Our channel checks suggest the ramp is moving even faster: roughly 8,000 designs/day currently, with a path toward ~16,000/day by YE26.
---
Why does AI drive more wet-lab demand?
1/ AI makes hypothesis generation almost free → way more shots on goal.
The bottleneck is moving from expert-driven design to biological validation.
2/ AI models need continuous experimental feedback — and both good and bad data are useful.
Traditionally, only the highest-conviction A+ candidates might get pushed into expensive validation. With AI, even the B/C candidates can be valuable because failed experiments generate training data.
@GenScript has said its sequence-to-binding workflow can return data in 4–7 days, and that faster cycle times matter because AI models depend on continuous experimental feedback.
@Anthropic is a clean example. @claudeai designed 1,320 protein binders. @adaptyvbio converted those digital sequences into DNA, expressed the proteins and tested binding. Only 354 actually bound. And the 966 failures are not wasted. They are useful negative labels: what does not express, what does not bind, what has poor affinity. Those results help train the next model iteration.
3/ Wet labs are no longer just making drugs. They are making training data.
$TWST / @GenScript increasingly look like biological data foundries.
$TWST explicitly talks about generating model-ready data from AI-designed sequences. In some workflows, the customer may care less about receiving the physical protein than about getting structured experimental results back into the model.
Traditional drug discovery asks: “Does candidate X work?”
AI drug discovery also asks: “What can this experiment teach the model?”
---
TAM of AIDD
If AI is simply a better R&D tool, the relevant spending pool is the $300–400B of annual global pharma R&D. If AI meaningfully increases the number of viable drug programs, the opportunity is larger because it expands downstream demand for DNA synthesis, protein production, assays, and preclinical work.
Near term, we can also size demand from AI-company spending. If Anthropic reaches $80B of ARR in 2026 and spends just 1% on AIDD, that alone would imply ~$800M of annual investment.
---
Trade setup
This is a trade that could have long legs. It’s hard to really stop working until PhaseI/II results (2028+)
It smells a lot like the bottleneck trade we just saw in semis: GPUs → HBM → networking → power/cooling. In biology, It basically follows the drug discovery process downstream: AI models → designs → DNA/protein → assays → preclinical capacity.
After the upstream picks-and-shovels, animal testing could become the next bottleneck. Monkey prices are already near prior highs and CRO capacity is tight. AIDD pushing more candidates into preclinical development would only add demand.
?? But clinical trials are still the bottleneck?
This is the biggest pushback I keep coming back to. No matter how fast discovery becomes, drugs still need to go through preclinical → Phase I → Phase II → Phase III → approval. You still need patients, time and capital.
But that doesn’t mean the bottleneck trade won’t work. More viable candidates — especially with higher success rates — still means more demand throughout the development process.
And who knows: clinical trials themselves may eventually be optimized by AI.
?? What breaks the trade?
Near term, the picks-and-shovels trade breaks if experimental budgets stop growing, AI-generated designs don’t translate into useful wet-lab hits, or capacity catches up too quickly.
Longer term, the thesis breaks if AI drugs look great in discovery / Phase I but fail at normal rates in Phase II/III. That is why Phase II matters so much.
?? Milestones
Late 2026–2027: first Isomorphic-designed drugs enter human trials; more AI-native programs move into IND-enabling work / tox.
2028–2030: clinical trial results start telling us whether AI-designed drugs actually perform better than conventional drugs.
Calling all the "bottleneck bros". :) @jukan05 @zephyr_z9 @aleabitoreddit @ParadisLabs
+++
More comprehensive analysis:
显示更多

看@jason_chen998和@PhyrexNi只是因为吐糟项目几句代币解锁就被取消了,已经跟明抢也差不多了。这也是之前一直在聊加密领域核心症结之一:项目团队权力很大、约束很小、作恶成本很低、道德风险贼高。所以加密领域要进一步发展、不仅是创新和价值落地,还要对应的组织架构变化。去年A16Z呼吁用更优的激励机制、问责机制和规模化方式构建新体系,也是为了解决这个问题
显示更多


刚才发现Opinion这个狗操的畜生项目方因为昨天发了一条吐槽他们的推文后,把我们几个所有骂过的投资者代币解锁全部终止了,只解锁了第1个月,后面全部取消直接不给了🤣这就是伟大的蛆块链,在股市如果你是一家公司的早期投资者公司得把你当个爷敬着,生怕股东大会的时候破口大骂,但在币圈你自掏腰包花钱打工,项目方全部已读未回,忍辱负重憋屈了一年,刚发了几句牢骚结果直接把你的代币解锁全部取消,牛逼啊牛逼👍不过本来剩下这点币也不值啥钱了,我们既然敢出来骂,做好了不要这点钱的准备,但这帮狗操的畜生游艇嫩模酒池肉林,还容不得人骂两句,天底下哪有这么好的事情?自己不当人别怪我们把你当畜生
显示更多


看到Blast准备关停了,也是唏嘘,当年也是大热项目,通过质押收益回馈用户以及稳定币也回传收益,再加上邀请制和积分空投模式在当时快速引爆,现在回头看在24年中写的“山寨认知迭代”的系列推文和“币市新常态”的提法(详细见引用的推文),基本上都被验证了。
所谓“币市新常态”,就是加密币市会走向与美股同样的市场结构——资金和注意力只给兼具叙事确定性和实际费用/使用的标的,其余大部分会变成「默默无闻」
以前周期里很多项目可以靠持续卖币、靠 VC 续命、靠下一个叙事撑着。市场有效性提高之后,一旦费用覆盖不了成本,且没有新的外部资金愿意接,理性选择就是停。26年已经陆续看到 Radiant、Sophon、Loopring、Goldfinch 等进入维护或停运,Blast 只是体量更大、故事更完整的一个样本,这也算是加密市场自然出清的标志性项目,没有自我造血能力的,会先被清掉。
出清对行业来说是好事,劣质供给减少,长期有利于剩下的有费用捕获的资产;在这个规程,市场的注意力和资金,进一步向少数优质项目集中,很多普通平的中间层项目 其生存空间继续被挤压。
24年上半年专门聊到“币市新常态”下的市场结构:
显示更多


关于对山寨币的看法迭代和进化:
经历过币市两个周期以上的老人,对过去大周期内千币齐飞、鸡犬升天的情景估计很怀念,本周期走到现在很多人其实是破防的,小币涨的慢跌得快一波回到解放前。从三月份到现在我自己对小币的认识也是逐步进化的,今天正好把之前的推文梳理下
1、三月份认为这一周期山寨季可能是是很温和的,
温和在于走势上振幅很大,进三退一或者进三退二是常态。没想到一语成谶,四月以来很多山寨币腰斩,跌了六七成比比皆是,真是涨三倍跌两倍甚至幅度更大。
核心原因就是:
大饼etf来的资金只拥抱大饼;
体量太大、我应该是最早从市值角度看未来的走势,这一周期几十亿美金起步,百亿美金非常多、体量越大幅度空间自然被压缩了。
2、在四月从美股当下分化的状态推演提出了币市新常态
结论是:越来越成熟的市场,有效性越来越强。有效性的体现就是最具成长性(叙事)和确定性的标的一定是吸引了最多的注意力和资金,要知道资本市场的马太效应非常明显,未来币市这方面体现的也会非常彻底,那么分化会越来越严重。
美股5000家公司后面3000家平均市值8亿美金、日交易量不到200万美、这是一个非常惨痛的事实。美股的分化也不是今年才形成的、也是持续了好多年。币市新常态未来也会如此
3、如果用美股类比、那么未来币市结构就很清晰了
美股现在分层很严重:领头的Big3和Mag7,中间近百家二线市值股票,然后几千家中小市值股票。如果硬要类比,大饼、以太、bnb、sol这些强势主流更像是美股二线市值股票,过去一年多表现很不错涨的不少回撤幅度也还可以,之前也能跟上Big3和Mag7。
其余币市山寨其实更像是罗素2000指数(美股小盘股代表性指数),从底部涨了一些但是很快就泄了、距离前高还有相当距离(不过近期因为降息预期罗素2000稍微彪了下、币市山寨还在趴着)。
4、当下山寨的困境是如何发生的
上一周期的火热极大地催生了crypto vc的体量,VC体量越大就越难以投小项目再加上我也是有一帮背景非常好的创始人入场,联手推高一级市场估值,今年发现市场流动性并不充溢、二级根本接不住这么高的市值。
再一个就是应用落地遥遥无期,市场受够了重复造轮子且没有价值创造
5、新常态下如何投资
币市投资以前重择时(大周期底部或者一波大行情起步阶段,大饼引领后小币齐飙),以后就是择时和择币并重(标的筛选重要性远胜以往)
而且要明确大家以前想象的山寨季是鸡犬升天,实际上未来山寨季可能只限于那些主线叙事逻辑板块的龙头,然后大部分小币可能就是一波流,来的快去得快。
6、如果再结合未来一两年有限度宽松的基准情景
分化和结构化市场可能依然会出现,市场宽度也会部分扩大从极度集中扩大到少部分确定性和成长性兼具的标的上。
漫天押注可能就不是好的选择了,降低预期把仓位集中在少数共识度强、流动性高的标的上可能是最稳妥的选择。
显示更多
昨晚光互连板块集体走强,核心催化应该是昨天大摩一份关于FCC和光互连的调研,给出一个细化的的判断“如果FCC最终对中国光收发器采取新的限制,政策压力更可能从下一代 3.2T 开始。现在已经大规模部署的800G、1.6T,大概率会留出缓冲”。相当于说市场之前交易的是“中国光模块禁令”,大摩最新调研给出的框架已经细化成“3.2T代际切换 + 美国核心器件价值量上升”。梳理几个要点:
1、为什么美国可能选择3.2T这个时间点?
当下800G和1.6T光模块中国厂商占比非常高,如果美国现在突然把中国制造的 800G、1.6T 光模块切掉,最先遇到问题的是美国自己的hyperscaler(AWS、Meta、Google、Microsoft) 的 AI集群需要的大量光模块,但美国本土供应链短期没有足够产能把中国供应全部补上。
3.2T目前还处于开发、验证和导入阶段。美国如果现在把规则写进去,云厂商还有时间重新做供应链认证,光模块公司也有时间调整 BOM、产线和生产地点。
这其实是一个很典型的产业政策窗口:在下一代产品真正大规模放量之前,把供应链规则提前改掉。
2、大摩这份报告最值得看的地方是“美国含量”
大摩认为,未来针对 3.2T 的政策,可能存在某种美国价值含量的合规路径,市场流传的数字是 65%。大摩的判断是,如果一个中国光模块里面大量使用美国 DSP 和美国激光器,核心 BOM 的美国价值量本身可能已经相当高。
一只高速光模块往下拆,大致有这些东西:DSP、Laser / EML / CW、TIA / Driver、SiPh / Optical Engine、PCB、连接器、后道(封装、耦合、组装、测试),如果未来美国要求 3.2T 使用更多美国或可信供应链的核心器件,DSP、Laser、TIA、Driver这些环节的重要性会明显提高。
所以昨天 Lumentum、Coherent 股票的反应很大。
3、按照大摩的框架哪些标的更受益?这是最值得看的,
大摩这次特别强调了一个判断:如果政策真的从 3.2T 开始,对 laser pricing 的影响,可能比整个光模块市场份额重新分配更重要。
3.2T要进入400G/lane时代,无论未来走 EML,还是硅光 + CW laser,激光器都是非常核心的瓶颈。如果美国政策再增加一个条件:必须来自美国或者可信供应链。那产能会更不够。
1)Lumentum
Lite今年一直在扩美国光芯片和激光器产能。包括美国本土 InP 制造能力、高功率 CW laser,以及面向 AI 数据中心下一代光互连的激光器。
如果 FCC 后面真的围绕 3.2T 建立可信供应链要求,这些产能会多一个价值:政策合规价值。
2)Coherent的逻辑类似。
COHR的特点是整个体系更垂直,自己覆盖 InP、EML、CW laser、silicon photonics、transceiver 等很多环节,而且已经把产品路线延伸到 3.2T。(Coherent Inc)
所以政策最后无论更偏核心器件,还是更偏完整module,它都有参与空间
3)AAOI
AAOI一直在扩美国本土的光模块制造能力。如果 FCC 最终要求比较严格,连 final assembly 的所在地都纳入规则,美国本土模块制造产能的价值会明显上升。
所以最后就看FCC最终管到哪一级?
1)如果主要看DSP、Laser这些核心器件来源,LITE、COHR、Broadcom、Marvell这类公司的逻辑会更直接。
2)如果继续管到最终组装和生产地点,AAOI的战略位置会继续提高。
如果未来美国政策再要求更高比例的美国核心器件,中国模块厂为了继续供应美国 hyperscaler,反而可能需要更多采购美国 DSP。
4、核心的瓶颈还是:InP
美国可以要求更多美国laser。问题是很多高速 laser 又依赖 InP,也就是磷化铟。InP substrate 的全球供应链高度集中。像AXT总部在美国,但生产体系和中国供应链有很深关系。
这也是为什么大摩在讨论 3.2T FCC 风险时,把 InP substrate supply 列成非常值得观察的变量。
5、再往后看
3.2T可能只是一个开始,一旦美国在3.2T这代产品上把:核心器件来源、BOM披露、生产地点、供应链认证
这些规则逐渐建立起来,后面的CPO和Optical Engine完全可以沿着同一套逻辑继续执行。我们要把这次FCC讨论理解成一个很重要的观察窗口:它可能决定AI光互连下一轮供应链怎么分工。
显示更多

从数据中心建设节奏说说为什么光互联现在进入了业绩爆发期?最早是7月下旬提到光互联业绩兑现空间也很好。8月4号还详细写了一篇看好光互连的逻辑、一周过去多光好像成为了共识。除了之之前聊到的逻辑,再从数据中心建设节奏的角度聊聊:
1、云厂商CapEx节奏与数据中心建设时间线
超大云厂商资本开支大规模提速在25年下半年,看看数据中心建设典型节奏:
1)前期(数月到1年+):选址、许可、土建、厂房、电力基础设施(变电站、变压器、冷却)。
2)中后期(建设后半年至1年多):机柜/服务器进场、网络布线、组网调试。AI机柜功率密度极高(单机柜几十到上百kW),需要密集光纤和高速互联。
能看出什么来?
去年下半年开始的大规模数据中心建设在今年二季度现在正好进入了服务器进场,网络布线、组网调试阶段。时间线就是:
1)2025 H2-2026年初土建/电力推进,2)2026年进入服务器密集部署窗口,光模块需求同步或略提前爆发(因供应链长周期需提前锁定)。
2、AI集群越大对互联的要求越高
GPU/ASIC间参数同步、scale-up(机柜内/跨机柜)、scale-out(集群间)、scale-across(多数据中心)都需要大量高速光模块。传统铜缆在距离、带宽、功耗上受限,光成为刚性需求。单个加速器配比光学连接数上升(从约1:3到1:4.5甚至更高),光在总CapEx中的占比提升也很快。
而且整体还在从从400G/800G向1.6T迁移,单模块价值更高;scale-up场景光学渗透提升。未来NPO到CPO也陆续在落地。
简单说这就是数据中心建设的滞后效应的体现:
CapEx公告 → 土建/电力(2025)→ 服务器部署(2026)→ 光模块密集消耗。然后AI集群规模从万卡向十万卡级扩展,进一步放大光学需求。
而这两天热议的“多光空存”,放在当下这个时间节点看、“空存”其实已经不具性价比了,毕竟存储板块已经经过了大幅度调整,调整本身就是释放了风险。个人认为现在看存储还是有空间、只是涨幅最暴力的阶段过去了、不那么easy了,走势也不会像上半年那么丝滑了。
如果存储现在是个复杂题、
光互连可能就是当下的这道简单题了。
显示更多
也聊聊美光的财报,为何财报很爆股价波澜不惊?1、先看下财报要点:
1)财报依然很强劲,营收和利润规模已进入全新量级,毛利率达到传统半导体难以想象的水平,SCA+押金大幅提升业绩可见度。对下一季的指引也很乐观(营收、EPS大幅超预期)。
DRAM出货量环比增长中个位数,均价(ASP)环比上涨高teen%。
NAND位元出货环比约+10%,价格环比增长约+30%。量价齐升,当然价还是远远跑过量的。
2)长期业绩确定性
未履约订单1500亿美金(上季度1000亿美金);
累计签26份SCA(长协),覆盖至2030年约35%以上收入(目标仍约50%);客户财务承诺约 320亿美元(绝大部分为现金押金),超过 75% 的2027年出货已承诺;
客户讨论已转向2028年,部分协议延长至2031年;
即使按地板价,毛利率也显著高于以往周期峰值
2、怎么看财报和市场的反应
1)回到8月中对存储的判断,当时认为“空存性价比不高,向上还有空间,但走势不会那么丝滑,更像是大科技/英伟达的走势”,现在回看过去一个半月存储基本就是这么走的、慢慢往上挪。
就是大家也都清楚存储现在还在短缺卡脖子,二季度财报AI商业化也在加速,那就意味着存储需求没有减弱。未来扩产后需求是不是能保持大家依然还有怀疑。导致了现在美光、海力士等基本上都是依托盈利驱动、估值基本没动过。
2)但为什么股价没有大动?
周一跟朋友有聊过“美光财报会很好,但对市场不是决定性的。因为他是受益方、不是支出方、不是商业化最下游”(下图一)
这里的逻辑在于
(1)美光财报很好、但是它是产业链上游,它把通过长协把这种受益做成了合同和押金,通过押金、多年协议把未来业绩的可见度进一步打开,实质上就是把波动率往下压、把利润持续性往上抬。业绩走高是当下股价的安全基石和驱动。
(2)但它验证不了商业化的强弱。最终AI商业化可需求的开关仍在云厂商和应用变现手里。所以美光财报能提振情绪和板块叙事,但决定不了AI交易的主矛盾。其实半导体产业链上的业绩扩张现在更像产业温度计,不是行情发动机。
(3)钱有没有从训练/推理花出去之后赚回来?这是市场一直在追问的问题(当然个人角度认为未来是能赚回来的)
美光再强也回答不了这个问题。所以它很难单独成为“AI交易是否成立”的决定性验证。如果明天微软或Meta砍 capex、或者推理侧商业化数据难看,美光再好的指引也会被一起杀估值。反过来,只要支出方还在加码,美光这种供给刚性标的就会继续享受定价权。
3、什么情况下、美光、海力士等会迎来估值扩张?
1)当下市场自然还是有部分担心,担心高毛利不可持续、担心需求未来会走弱、担心扩产后价格回落。核心市场的关注点已从“能高到哪”转到“能维持多久”。
当代美光股价1065美金上下,
FY2026 Non-GAAP EPS 75.52 → 约14倍当年盈利
预期FY2027 EPS约 160 → 约 6.5–7倍 远期盈利
看很多投行分析师给的最新目标价中枢大约 1500 附近,隐含逻辑仍然是“盈利上修”,不是“倍数大幅打开”
2)什么情景下美光才会估值扩张?
(1)下游商业化数据好到让市场愿意给存储更高倍数,商业化进展超预期而且让市场确认持续性很强,这是最有力的支撑、能支撑需求。
(2)供给比现在预期更紧
今天在财报电话会议上,美光管理层认为2027、2028年存储供需将比2026年更紧,看不到平衡时点。但貌似市场还没那么接受。
供给比预期更紧、要么是需求爆发更强、要么是扩产新厂爬坡慢于市场害怕的速度(管理层已经在说:出片后还要几个季度才有实质影响)
还是在8月初提到的3个思考(下图二):
1)周期顶部会不会比市场预期更晚?
只要AI服务器、HBM、服务器DRAM和企业级SSD需求持续增长,2027年未必就是盈利终点。
2)下一轮周期底部是不是会显著高于过去?
LTA、预付款、价格底线和低库存,会降低过去那种“价格暴跌—库存爆仓—巨额亏损”的概率。
3)估值逻辑需要从峰值利润转向正常化利润
未来会长时间维持正常会利润率(而非峰值利润),那么意味着营收利润的体量能稳步向上。
这三点被确认,估值扩张也就来了。当然即使没有估值扩张,单纯盈利增长也能把股价慢慢往上推,只是说估值扩张才会带来暴力行情。8月初关于存储的思考推文:
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易
显示更多


一个月前市场对于存储最悲观的时候这些投行都没说话,现在慢慢走出来了,都开始喊多。当时说“空存性价比不高,存储还有空间,未来越来越像大科技的走势”含金量还在提升。
显示更多

看了下Bitget被盗官方的表态:
1)排除“伪造用户提币”和“私钥被直接拿走”,定性更接近“内部系统被入侵后操作提币”;
2)XRP 是最大单一被盗资产、大量稳定币被换成 ETH;
3)出于资金安全考虑,提币功能暂时关闭,待安全核查完成后有序恢复,已通知执法机构及链上安全机构介入调查。
给出提现恢复的大致时间窗口(小时到几天)
4)用户资金安全。本次损失金额完全在Bitget用户保护基金覆盖范围之内,保护基金当前规模逾4.64亿美元。
想起来去年初Bybit被盗15亿美金,Bitget第一时间向Bybit转入了4万个ETH帮助Bybit应急。事后Bybit老板Ben说Bitget是第一家帮忙的,这笔借款无抵押、无利息、无固定还款期限,连合同都没签。当时能这么做,核心还是自身储备和流动性够厚。
交易所真正难的不是从没出过事,而是出事之后用户资产能不能兜住、披露够不够及时。按现在的口径看,用户资金安全这一条应该是明确的。
相信 Bitget 这次也能渡过难关,后面就看完整事故报告和提现恢复的节奏了。
显示更多

今天凌晨2:31 Bitget安全系统监测到部分热钱包出现异常转账。安全团队在第一时间启动应急响应机制。
一、已确认的情况:
1、初步评估涉及金额约3.516亿美金
2、冷钱包及平台绝大部分资产完整,未受影响
3、用户资金安全。本次损失金额完全在Bitget用户保护基金覆盖范围之内(保护基金当前规模逾4.64亿美元)
二、已采取的措施:
1、事件发生后数分钟内启动应急响应小组
异常转账地址已标记并上报
2、出于资金安全考虑,提币功能暂时关闭,待安全核查完成后有序恢复
3、已通知执法机构及链上安全机构介入调查
三、对您意味着什么:
1、您的账户余额准确,资产受到保护
2、充币和交易功能正常运行
3、提币暂时关闭,安全核查完成后将第一时间恢复
四、后续安排:
我们将以小时级别持续更新,请关注官方平台公告。我们将在24小时内发布完整事件报告,包括根本原因分析与整改措施。在调查结论明确前,我们不会对攻击方式进行任何猜测。
🙏Bitget 走过了多轮牛熊,我们不会回避本次事件——每一笔资金、每一个决策,我们都会向大家如实交代。后续进展将第一时间同步。安心!
显示更多
稳定币发行量将会迎来大爆发,看彭博报道华盛顿在考虑用公私合资的方式,把已受美国法律约束的美元稳定币推向海外,把它当作巩固美元地位、同时增加短债需求的工具;可能参与的联邦机构:财政部、国务院、美国国际开发金融公司(DFC的定位是与私营部门合作、推进美国外交政策目标)。
基本上验证了一年半以前这篇“稳定币浪潮”推文聊到的美国推动稳定币核心:1)很多国家在去美元化,美元稳定币从链上截胡把这些国家的人群拉到美元阵营里;
2)稳定币背后的美元储备就是美国短期国债的强大购买力;
3)还有美元的口子在美联储,美银稳定币的口子可能是在财政部、货币监理署或者SEC。
但有一点是确认的,如果这个举措落地、基本上稳定币的发行量是要迎来一波大的爆发的,可能未来两三年我们真的能看到稳定币发行量突破5000亿美金,甚至摸到一万亿美金的体量。
稳定币发行量越大,整个链条上的核心资产都会受益,最受益的就是:
1)合规发行方:Circle、未来的银行合资币、持牌信托银行。当然要看华盛顿后续公私合营的选择哪一家发行方作为私营合作方,Circlr自然是概率最大的;
2)结算公链平台,ETH、sol都是主要稳定币结算公链平台;
3)交易平台:
币安、okx等交易所(都与circle深度合作),coin和hood等。特别是coin开始拓展压亚太地区人群注册和kyc认证。
以后交易所账户就有点离岸美元账户的意思了。
当然稳定越规模越大,代币化和rwa发展趋势也会越快,之前也详细梳理过看好谁受益于代币化与rwa趋势的资产标的:
显示更多


一个月前市场对于存储最悲观的时候这些投行都没说话,现在慢慢走出来了,都开始喊多。当时说“空存性价比不高,存储还有空间,未来越来越像大科技的走势”含金量还在提升。
显示更多
英伟达“算力换营收”模式折戟 ,看华尔街日报报道伟达暂停了向AI云提供商提供信贷支持以换取收入分成的交易。两方面原因:
1、内部担忧该计划可能引发反垄断审查;
2、计划启动最初几周,达子寻求的控制权:芯片只能租给英伟达认可的客户;
英伟达说希望容量 分散给多家较小的 AI 公司,而不是整包租给一家大客户;
这倒是一些云厂商抵制,认为应有权自己选客户。
简单说一家已经大到要小心反垄断的芯片公司,试图用保底加抽成去组织下游云市场,两周到两个月内就发现「指挥客户怎么做生意」这条线走不通,于是先刹车。
再往更大层面看,当下也比较敏感:除了之前推动算力换营收模式之外,英伟达最近还有两笔更大的交易安排:
1)协助安排约 5000 亿美元 规模、由美国大型金融机构参与的客户融资;
2)为帮助 OpenAI 租赁超大规模数据中心,同意提供最高约 1050 亿美元 的担保。
一直逃不开循环交易的嫌疑。
所以个人角度看,英伟达暂停一些小规模的类似交易,极有可能是主动收一收资产负债表上的或有负债,以及监管曝光面。算是一次风控刹车。
当然英伟达官方也强调模式还在演进,说明更可能改条款(降低分成比例、减少客户审批权、缩短保底),而不是彻底放弃“帮客户融资”。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易 」
显示更多

存储厂商LTA长协之后,英伟达商业模式的变化“算力换营收”。看报道英伟达正在与初创公司签订收入分成协议,此举将使客户以未来收入的一部分换取计算能力的访问权。个人角度这不是传统“卖芯片”那么简单,也不是严格意义上的银行贷款。更应该是“算力信用+厂商融资+收入分成+生态锁定”的组合。会是另一种“算力贷”么?值得细聊下
有关键细节要纠正:很多报道写成“future profits”,但英伟达官方表述更接近cloud revenue share,也就是云收入分成,而不是净利润分成。这对英伟达来说可能比“利润分成”更重,因为收入分成通常发生在利润之前。
英伟达获得两段收入:
一段是卖GPU、系统、网络等产品的收入;
另一段是这些GPU被云厂商出租给AI客户后,英伟达继续按云收入或使用量拿分成。官方已经把这个定义为“标准产品收入 + 云收入分成 + 使用量挂钩的经常性收益”。
1、为什么英伟达要这么做?
个人角度应该是要解决AI产业的两个瓶颈:谁能融资建设算力,以及谁能持续高利用率消化算力。
1)英伟达在公告里说,AI正在从模型开发走向生产推理,算力需求转向持续运行、规模化生成token的AI工厂。 这种模式下,GPU集群是否能长期高利用率,比单次卖出硬件更关键。
2)英伟达想把客户群从大型云厂商扩展到AI原生公司、区域云、企业、研究机构和主权AI项目。英伟达在一季度财报中把数据中心拆成 Hyperscale 和 ACIE;ACIE 包含 AI Clouds、Industrial 和 Enterprise,显示它正在把增长叙事从少数超大云厂商扩展到更广的AI工厂生态。
3)这是对抗客户自研芯片和平台替代的生态策略。大型云厂商有自研AI芯片能力,初创公司和Neocloud没有同等能力。英伟达通过信用支持、算力积分和收入分成,把这些新兴客户提前绑定在自己的GPU、网络、软件和DSX架构上。换句话说,它不是只赚一次硬件钱,而是在把自己嵌入未来AI应用收入链条。
2、对英伟达的收益结构是不是改变了?
新收入分成模式即便战略意义很大,但体量应该很小,短期未必马上改变整体财报结构。但它改变的是收入质量和风险暴露。
1)英伟达从“一次性硬件收入”走向“硬件收入 + 未来算力收入分成”。这有点像把芯片卖给矿场后,还要继续抽矿场产出的算力收入分成。
2)它把英伟达的收入从纯供应链周期,部分变成使用量周期。好处是如果AI推理需求真的长期爆发,英伟达能持续分享下游增长;
坏处是如果下游需求不足、GPU出租价格下滑、客户违约,英伟达就不仅是卖方,还成了信用风险和利用率风险的承担者。
3)财务处理上会更复杂。英伟达年报里说,产品销售收入通常在产品控制权转移时确认,客户激励、返利和市场开发资金等客户项目会作为收入减少项处理。
所以未来要看合同细节:token credits 是费用?是收入抵减?是客户激励?是预付算力?收入分成什么时候确认?这些都会影响“收入质量”的判断。
4)估值逻辑可能被重新包装。硬件公司通常按周期性利润看;带有经常性、使用量挂钩收入的公司,市场可能愿意给更高倍数。但前提是这部分收入来自真实终端需求,而不是英伟达自己通过信用支持“拉”出来的需求。
3、这算不算“算力贷”?
严格法律意义上并不像是贷款;经济实质上,很像算力贷:
1)如果合同是“以后无论赚不赚钱都要还固定金额或最低使用费”,那就更像债务或融资租赁。
2)如果合同是“你未来有收入才按比例分给英伟达”,那更像 收入分成融资。
3)如果英伟达给AI云厂商担保、回购、信用增强,让银行愿意给数据中心项目放款,那更像供应商融资支持。
所以个人把它定义为:
“算力贷化”的厂商融资,而不是标准贷款。 它的本质是把GPU算力从一次性采购商品,变成一种可预支、可分期、可抵押、可证券化、可收入分成的金融资产。
4、这一定都是好事么?
也不尽然
容易形成循环融资。供应商投资或担保客户,客户再买供应商的产品,供应商确认收入,市场再用这个收入增长证明AI需求强劲。这个循环不一定是假的,但它会让外部投资者更难分辨:到底有多少是真实终端需求,有多少是被信用、补贴、积分和收入分成提前拉动的需求。且金融结构越来越不透明
所以总的来说:
这能算是一种非常强势的产业金融创新,它在需求真实增长时会非常有效:创业公司获得算力,AI云厂商获得融资,英伟达获得硬件收入和未来分成,生态扩张加速,且绑定了更多的中小客户。
但它的风险也不小:
它会把英伟达、AI创业公司、债权人和终端客户的现金流绑在一起。一旦AI应用收入不够快、不够厚,或者GPU租赁价格下行,风险会沿着这些合同链条反向传导。当然早期还好,因为体力量也不大。
未来重点看四个指标:
1)下游AI云的真实利用率;
2)GPU租赁价格走势;
3)收入分成合同是否有最低承诺或回购条款;
4)以及英伟达投资/担保/应收账款增长是否快于终端现金流增长。
只要这些指标健康,那么这就是一项好的产业金融创新。
但这些指标一旦严重背离,所谓“算力贷”的风险就会从叙事问题变成财务问题。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易 」
显示更多

今晚最强板块还是安全SaaS,催化剂是CRWD与OktaO今天都交出超预期的二季度成绩单,叠加此前FTNT上调全年指引后的强势表现,市场对AI网络安全这一细分赛道的关注度正在快速升温。
1、CrowdStrike:净新增ARR创纪录,AI检测业务环比近三倍
CRWDQ2营收14.7亿美元(+26%),调整后每股收益0.31美元,均超出预期;季度净新增ARR(年化经常性收入) 3.33亿美元(+51%),创公司历史新高;管理层同步上调全年指引。
2、Okta
RPO扩至486亿美元,年内二度上调全年指引
身份安全龙头OKTAQ2营收8.05亿美元(+11%)、调整后EPS 1.05美元,均超市场预期;剩余履约义务(RPO)达48.6亿美元,同比增长17%,反映长期订阅合同的韧性,预计全年营收目标区间为32.16亿-32.26亿美元(本财年第二次上调)。
还是年初就一直聊到的逻辑,AI时代安全的需求是越来越强的:
1)攻击面在扩大:大模型部署、AI智能体上线、AI辅助编程普及,都在同步扩大企业的数字攻击面。当前约80%—90%的网络攻击已具备AI生成特征,攻击成本持续走低,防御端的实时检测与响应能力变得更为关键。
2)增量市场在打开。之前也提到过大摩估算,AI将带来最高约2200亿美元的增量安全需求;若AI安全支出强度最终与IT支出强度趋同,AI安全市场规模有望从当前的约160亿美元扩张至450亿美元以上,复合增速达30%—40%。
3)平台化趋势在强化。企业采购逻辑正在从「堆叠数十个单点工具」转向「整合平台+精选最佳组件」,具备运行时防护能力、专有数据优势和灵活消费定价的厂商,更容易在AI时代巩固份额。
网络安全赛道的公司业绩均超预期,表明同一个方向——AI时代的企业安全支出,正在从「可选项」变成「必选项」。
显示更多

一张图详细了解今年走势最好的一个板块:安全软件,昨晚美股大跌还能逆势走强。安全软件走强的逻辑在于:AI Agent替代的是一部分“软件执行席位”,安全软件掌握的却是“身份、权限、数据、流量、运行行为和恢复能力”。Agent越自主,控制层越重要。
所以,安全saas控股是三件事在同时发生:
1)AI Agent、云迁移、多模态数据让攻击面大幅扩大(数据泄露、模型投毒、提示注入等新风险),这带动安全总市场继续扩容,AI 带来真正的新增预算;
2)预算从传统点工具向平台、身份、云、数据和运行时迁移;
3)企业部署AI必须同步加强“零信任”、云安全、端点检测(EDR)、AI安全平台;
AI不是简单增加一个新的安全产品,而是让整个企业重新建立一层AI控制系统。这套控制系统包含:身份和权限、数据访问、云和工作负载、网络与API、模型和Agent运行时、SOC检测与自动响应,业务恢复和回滚。
未来三到五年,广义AI相关安全预算达到数百亿美元甚至近千亿美金。
我应该是最早就在说到安全软件是最被错杀的软件版块,1月底这里
2月中这里
转发引用的推文在5月下旬又聊过一次。
显示更多

Grok给的评价:彼得林奇的成长股感觉,加上霍华德马克斯的周期概率,叠加德鲁肯米勒的宏观流动性与跨资产趋势仓位。成长股是产业底色,周期是视角,宏观是框架。跟三位大师还是有云泥之别,也只是学到了皮毛,努力精进中💪
grok说我是会写产业史的宏观趋势投资者,这确是我努力的方向:在把投资放在整个产业发展的进程中去、梳理把握住产业的脉络,在此基础上尽力做好投资决策。
日拱一卒!
显示更多


看到倪兄这篇特别有感触。其实倪兄抬爱了,我自己就是个普通投资人和博主,也经常出错,谈不上什么淡然,更不敢当“老师”。倪兄是我X的领路人,22年还是在倪兄的鼓励下才开始在X上写东西,他也经常推荐,一直到现在都还在不断蹭倪兄的流量。正好借着倪兄的说说自己的粗浅感受:
1、输出的核心首先是服务自己
这是我一直秉承的理念。关注宏观、产业发展、技术变化、流动性。首先是因为这些是我兴趣所在,不写X之前我也是怀着极大的热忱在关注、阅读、研究这些内容。其次也是投资需要。
说一个不谦虚的话,过去十年多年,我应该把我能找到所有关于金融,政治、产业史、企业史/企业家传记、但凡知名的一点投资人写的书都有看过。
回到首先服务自己这一点上:
1)把研究和思考条理清晰地写出来,本身就是强化认知、查漏补缺的过程;
2)写的时候会逼自己把逻辑再梳理一遍,把模糊的点逼出来,回头再看旧推文,也能看到自己当时的盲区和进步。
3)这个过程也是进一步强化的过程,能加深理解和认识、对自己的投资也更有信心;
4)写出来、能得到很多不同维度的反馈,也是更好的完善过程。
这种“写作如投资”的长期复利,远比短期流量重要。倪兄当年鼓动我开始写,到现在四年多,最大收获就是认知的迭代和结识一群同频的朋友。
输出不是为了证明自己会交易,而是为了把想法说清楚,找能一起碰撞观点的人。
2、交易和KOL可能是冲突,但投资和输出一定是可以并行的
1)这一点认可桂林@Guilin_Chen_ 这里
而做KOL,是需要流量的、流量需要话题、需要噱头、甚至需要主动搞事......
这确实会有冲突。
2)但投资和输出是可以并行
投资和写输出都需要持续的学习、观察和思考。投资要研究分析市场趋势和公司基本面,如前面说的输出的核心首先是要服务于自己,我只是把平时研究分析的结果写出来,仅此而已。都是理性思维的训练,和长期积累。
我知道很多知名的投资人也是一位优秀的写作者,如重塑我成长股投资内核的彼得林奇、让我深刻懂得周期内含的霍华德马克斯、帮助我构建多元思维模型的查理芒格、让我理解投机即人生的安德烈·科斯托拉尼,他们让我心驰神往,心向往之。
3)投资和交易
之前这里
我自己定位是一个投资人而非交易者,这么多年没开过一单合约,美股都是正股加密是现货,说实话短线的交易真是做不来,性格所致。更多是自上而下看宏观、周期、产业趋势、资金流向,然后落到具体标的。过程中会有对错,有时判断错了就爬坑,这很正常。所以也不觉得需要晒单、晒收益来“证明”什么。
对于X上写错输出、一定的定位就是分享个人对产业、对趋势、对宏观的观察,是公开的、可讨论的。也是希望通过输出来获得更多不同维度角度上的反馈。
3、关于博主(内容输出者)和KOL
倪兄说得特别对,真正的内容输出,动力来自对事物的好奇心、深度的思考、交流的需求和一定的分享欲,而不是靠嗓门大、靠对立、靠制造话题。流量有当然好,但从来不是目的。
如果说KOL需要话题、噱头,难么内容输出者需要的是客观、理性、全面的视野和角度。
人都会错,市场更会打脸。承认错误、记录错误、从错误里迭代,才是长期能走下去的方式。就像我的资料页里说的我是“常态化掉坑爬坑”。
出错没什么,只要不犯致命性错误,我们要避免的出现致命性错误和那种能我们干下牌桌的错误。特别喜欢“SB速率”的说法:一个人发现过去(上一个)的自己有多“傻”的速度,直接决定了其自我更新和成长的速度。
还是要持续学习新东西,迭代速度才是我们能不断进步的根本。输出只是学习的副产品。能获得不同角度的看法,多一种就是赚的。
感谢倪兄一直以来的坦诚和鼓励,也感谢一路上遇到的各位同路人。就像去年爬山时
让我们“以文会友、以德辅仁”
必将“德不孤,必有邻!”
显示更多

昨晚市场走弱主要驱动因素应该是因为霍尔木兹海峡短期内难重新全面开放的担忧。双方互相要赔偿,市场对供应中断的担忧又开始回升,导致油价突破性上涨(不仅站上80美元,并突破了50日移动均线)而美债收益率几乎是在“逐点跟随”油价上涨,市场自然是进一步承压。
上周油价曾因伊朗与阿曼接近就新航道达成协议而大跌超7%,市场一度乐观。但周末至周一:
1)伊朗重申强硬条件:美国必须结束海军封锁、解除制裁、赔偿战争损失(包括数十亿美元级别的补偿)、撤军等,才同意海峡重新自由通航。伊朗称与阿曼的协议“接近最终阶段”,但重新开放仍取决于美方让步。这被描述为伊朗提出的“最高要价”。
2)川普则反过来要求伊朗赔偿“过去50年杀害和重伤的人”(包括平民抗议者和美军相关伤亡)。
同时川普明确倾向于不升级军事行动,不愿重启全面空袭,转而采用“观望”策略,让制裁+封锁继续施加经济痛苦,期待伊朗最终屈服
这两点让市场对于博弈的持续性担忧在增加,就是海峡没那么快重开。
经济施压确也是川普当前更现实的选择(军事升级风险高、效果有限),伊朗经济承压,但要说让伊朗“快速屈服”短期内估计概率不高。更可能是持续僵持,直到一方在国内或外部压力下让步,或达成某种有限妥协。
最后就是围绕着伊朗的最高要价里的条款做博弈,哪些能接受,哪些可以让步。但最大的问题在于时间节奏路径又变得不清晰了。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易 」
显示更多
华尔街日报爆料川普私下向高级助手表示,如果伊朗完全重开霍尔木兹海峡,他愿意在没有核协议的情况下结束对伊战争、并可能宣布胜利,这被视为从最初“让伊朗无条件投降”等强硬要求的明显退让。
川普最初要求伊朗“无条件投降”、彻底解决核问题等。但近几周,他将重点从全面核协议转向优先确保霍尔木兹海峡完全恢复商业通行。他私下向高级助手表示:如果伊朗完全重开海峡(恢复国际航运自由通行),他愿意在没有新核协议的情况下结束战争、宣布胜利,并可能无限期延长现有停火、解除对伊朗港口的海军封锁。这标志着目标大幅缩减。
但上周六伊朗提出迄今最高要价:
要求美国支付数十亿美元(包括战争赔偿)、从地区撤军、结束海军封锁、永久结束战争、解除制裁、释放被冻结资产、停止威胁/侮辱、停止对伊朗地区民兵盟友的军事行动等。伊朗还要求禁止美国军舰通过海峡,并试图对商船收费。暂时这些条件被美方拒绝。
之前聊过伊朗跟阿曼的谈判、阿曼应该是随时跟美国在沟通的,伊朗和阿曼也清楚,关于霍尔木兹海峡的协议最重要还是要美国接受并承认,否则就还没谈完。
现在的问题是川普最终会不会万般不情愿但又无可奈何地接受伊朗对霍尔木兹海峡的事实控制?(接受伊朗对海峡事实控制权,伊朗在上周提出的最高要价上做一个大让步)
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易 」
显示更多












